O modelo de negócios de um gateway de pagamento permite que prestadores de serviços de pagamento (PSPs) ofereçam aos lojistas a infraestrutura necessária para aceitar e gerenciar pagamentos online. O gateway transmite dados de pagamento com segurança entre os participantes e dá suporte à autorização das transações. A receita pode vir de tarifas por transação, taxas de implantação, assinaturas, serviços adicionais e, quando o papel da empresa permite, de uma parcela da taxa de desconto do lojista (Merchant Discount Rate, MDR).
Este guia apresenta um roteiro completo para lançar e expandir uma empresa de gateway de pagamento. Abordamos fontes de receita, precificação, economia unitária, modelos de negócios, conformidade, parcerias, tecnologia, estratégia de entrada no mercado e operações.
O que faz uma empresa de gateway de pagamento?
Uma empresa de gateway de pagamento é uma fornecedora de tecnologia que permite aos lojistas aceitar e gerenciar pagamentos online com segurança. O gateway é um componente central do fluxo de processamento: ele captura, criptografa e transmite dados de pagamento entre clientes, lojistas, bancos adquirentes e processadores.
Além de transmitir transações, essas empresas oferecem ferramentas para melhorar a eficiência operacional dos lojistas. Entre elas estão integrações com provedores, dashboards de liquidação com análises em tempo real, regras de roteamento de pagamentos que podem aumentar as taxas de aprovação e reduzir tarifas, ferramentas de cobrança e conciliação, além de controles de conformidade e risco relacionados à gestão de contestações e à visibilidade das liquidações.
Nesse contexto, também é comum encontrar o termo agregador de pagamentos. Embora estejam relacionados, gateway e agregador são conceitos diferentes.
Um agregador de pagamentos é um tipo de PSP que atua como intermediário financeiro entre os lojistas e a rede bancária. Ele facilita a troca de dados entre os participantes da transação: cliente, lojista, banco adquirente, banco emissor e bandeira do cartão.
Em vez de exigir que cada lojista abra sua própria conta de estabelecimento junto a uma adquirente, o agregador cadastra vários sublojistas sob uma conta principal compartilhada. Isso pode reduzir o tempo necessário para começar a aceitar pagamentos. Nosso guia sobre agregadores de pagamentos explica esse modelo em detalhes.
Uma empresa de gateway também é diferente de uma processadora de pagamentos, que participa do processamento das transações e dos fluxos de liquidação, enquanto o gateway se concentra na transmissão dos dados. As etapas iniciais de lançamento são semelhantes, mas uma operação de processamento acrescenta exigências de licenciamento e liquidação, descritas adiante.
Essas empresas podem obter receita de várias fontes, incluindo tarifas por transação, assinaturas, taxas de implantação e serviços adicionais.
Como os gateways de pagamento ganham dinheiro
Uma parte significativa da receita de um provedor de gateway vem das margens aplicadas às transações que passam pela plataforma. Em termos simples, um gateway pode gerar receita cobrando uma tarifa percentual, um valor fixo por transação ou ambos como parte da MDR. Depois de cobrir os custos subjacentes, a margem adicional se transforma em receita retida pelo provedor.
Para entender a composição da MDR, é necessário começar pelo modelo de negócios das bandeiras de cartões, que desempenham um papel central nos pagamentos online.
Quando falamos em bandeiras, normalmente nos referimos a Visa e Mastercard. Bancos e outros participantes pagam tarifas para acessar suas redes e transmitir transações. Adquirentes, processadores e outros participantes do fluxo também podem cobrar seus próprios serviços.
Os PSPs, por sua vez, cobram dos lojistas. Para aceitar pagamentos online, um lojista pode depender de banco adquirente, bandeira, processador e gateway. Cada participante pode cobrar um percentual, um valor fixo ou ambos. O total cobrado do lojista compõe a MDR, enquanto a diferença entre a tarifa comercial e os custos subjacentes determina a margem do provedor.
Gateways também podem gerar receita com implantação, assinaturas e serviços cobrados regularmente. Nosso material sobre o modelo financeiro de uma processadora de pagamentos apresenta uma análise mais ampla dos custos e das margens.
Como se compõe a taxa de desconto do lojista (MDR)
A MDR é a taxa paga pelo lojista para aceitar um pagamento com cartão. Geralmente inclui um percentual do valor da transação e, em alguns casos, uma parcela fixa. Não se trata de uma tarifa única: é a combinação de cobranças destinadas a diferentes participantes.
Há uma distinção comercial importante para o provedor. As tarifas de intercâmbio e das bandeiras são custos repassados que normalmente não podem ser reduzidos por negociação direta do gateway. As camadas de processamento e gateway são aquelas em que o provedor pode construir sua margem.
| Componente | Quem recebe | Quem controla | Parcela típica da MDR |
|---|---|---|---|
| Intercâmbio | Banco emissor | Bandeira / regulador | 50–70% |
| Tarifas da bandeira | Visa, Mastercard etc. | Bandeira | 5–15% |
| Margem da adquirente | Banco adquirente | Negociação comercial | 10–25% |
| Processamento e gateway | PSP / processador | Provedor | 10–30% |
Tarifa de intercâmbio. É paga pela adquirente ao emissor pela autorização e liquidação da transação. Varia segundo o tipo de cartão (consumidor ou corporativo), a modalidade (presencial ou e-commerce), a categoria do lojista e, principalmente, a localização geográfica. Pelas regras europeias de intercâmbio, transações domésticas e dentro do Espaço Econômico Europeu com cartões de consumidores têm limites de 0,20% para débito e 0,30% para crédito. Cartões corporativos e transações inter-regionais não estão sujeitos aos mesmos limites e podem custar várias vezes mais.
Tarifas das bandeiras. São cobradas pelo uso das redes e podem ser aplicadas aos lados adquirente e emissor. Diferentemente do intercâmbio, incluem dezenas de itens, como autorização, liquidação, operações internacionais, conversão de moeda, fraude e serviços de dados. Por isso, a conciliação dessas tarifas é uma das tarefas mais complexas da adquirência.
Margem da adquirente. Remunera a adquirente pelo relacionamento com o lojista, pelos riscos de liquidação e pela exposição a chargebacks. Se a empresa possui licença de adquirência, esse componente pode passar de custo a fonte de receita.
Tarifas de processamento e gateway. Remuneram a camada tecnológica: roteamento de autorizações, tokenização, 3D Secure, retentativas de pagamento, roteamento em cascata e relatórios. É nessa camada que um provedor white label atua e onde a qualidade da infraestrutura pode influenciar diretamente a economia unitária.
O que a MDR não inclui. Tarifas de chargeback e reapresentação de contestações, reembolsos, margens de câmbio, cobranças mínimas mensais, custos de conformidade PCI e tarifas de liquidação ou payouts geralmente são cobrados separadamente. Lojistas que comparam provedores apenas pela MDR anunciada frequentemente subestimam o custo total em 20–40%.
Modelos de precificação utilizados pelos provedores
O modelo de precificação de um gateway determina como os custos de processamento são combinados com a margem comercial do provedor. Dois modelos comuns são a tarifa combinada (blended pricing) e o interchange++. Eles oferecem níveis diferentes de previsibilidade e transparência.
Tarifa combinada (blended pricing)
PSPs que adotam blended pricing cobram uma tarifa padronizada. Ela reúne o custo médio de processamento e uma margem fixa. Assim, o lojista paga a mesma tarifa por transação, independentemente do tipo de cartão ou da localização do cliente. Por exemplo, a tarifa pode ser de 2,5% por transação, sem detalhamento das diferenças entre os custos subjacentes.
Esse modelo oferece uma cobrança previsível ao lojista, mas reduz a visibilidade dos componentes do preço. Para o provedor, a margem pode variar entre transações, pois as tarifas de intercâmbio e das bandeiras mudam enquanto o preço cobrado do lojista permanece fixo.
Tarifa interchange++
O interchange++ é frequentemente utilizado por PSPs nos Estados Unidos e por grandes adquirentes na Europa. Ele apresenta separadamente os três principais componentes do custo dos pagamentos com cartão: margem da adquirente, tarifa da bandeira e intercâmbio. A tarifa final varia conforme as características da transação.
Ao contrário do blended pricing, o interchange++ dá mais transparência aos custos e à margem do provedor. Em contrapartida, a tarifa final é menos previsível porque intercâmbio e tarifas das bandeiras podem variar.
Em média, o lojista paga entre 1% e 3% por transação nesse modelo. Por exemplo, uma tarifa interchange++ total de 2,0% pode ser dividida assim:
- 1% — intercâmbio.
- 0,5% — margem da adquirente.
- 0,5% — tarifa da bandeira.
Além disso, o lojista paga a tarifa do PSP. Vamos considerar uma margem adicional de 0,5% sobre o valor da transação.
Um cliente faz uma compra de US$ 1.000 em uma loja online com cartão emitido fora do Espaço Econômico Europeu. O lojista paga US$ 10 ao banco emissor, US$ 5 à adquirente, US$ 5 à bandeira e US$ 5 ao PSP. Dos US$ 1.000 pagos pelo cliente, o lojista recebe US$ 975.
Veja a mesma distribuição em uma transação de US$ 100:
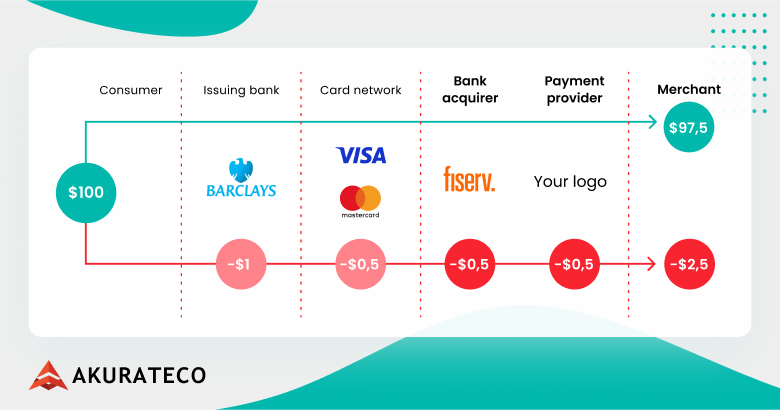
Fontes de receita de uma empresa de gateway de pagamento
O modelo de receita de um gateway geralmente combina cobranças por transação com tarifas recorrentes de plataforma e serviços adicionais. A receita pode crescer com o aumento do volume processado, da base de lojistas e da venda de funcionalidades complementares.
| Fonte de receita | Quem paga | Modelo de cobrança | Frequência | Características da margem |
|---|---|---|---|---|
| Tarifas por transação | Lojista | Percentual, valor fixo por transação ou ambos; tarifas podem variar com o volume. | Por transação | Depende do volume. A margem corresponde à diferença entre o preço cobrado do lojista e os custos de processamento. |
| Taxas de implantação | Lojista | Cobrança única por onboarding, configuração, integrações ou implantação white label. | Uma vez | Cobre o trabalho inicial e pode gerar margem adicional quando a implantação é padronizada. |
| Tarifas recorrentes | Lojista | Assinatura mensal ou anual para acesso ao gateway, atualizações, suporte e ferramentas. | Mensal ou anual | Receita previsível, com margem dependente dos custos de infraestrutura e suporte. |
| Tarifas de chargeback e fraude | Lojista | Valor fixo por chargeback, caso de fraude, contestação ou transação analisada. | Por ocorrência ou uso | Geralmente cobre custos operacionais e de terceiros; eventual margem adicional contribui para a receita. |
| Tarifas internacionais | Lojista | Percentual adicional, valor fixo ou margem de conversão cambial. | Por transação aplicável | Varia conforme os custos de adquirência, bandeiras e câmbio. |
| Serviços de valor agregado | Lojista | Assinatura, cobrança por uso, plano de funcionalidades ou tarifa por transação. | Recorrente ou por uso | Pode gerar margem adicional com prevenção a fraudes, roteamento inteligente, tokenização, cobranças recorrentes, análises, multimoeda e suporte premium. |
| Desenvolvimento personalizado | Lojista ou parceiro comercial | Valor por projeto, marcos de entrega ou horas trabalhadas. | Geralmente único | Depende do tempo de desenvolvimento, da complexidade e da manutenção necessária. |
| Parcerias e integrações | Processador, adquirente ou parceiro | Comissão por indicação, participação na receita, integração ou acordo comercial. | Única ou recorrente | Gera receita sem cobrança direta do lojista, mas depende dos contratos e do volume indicado. |
Economia unitária de uma empresa de gateway de pagamento
A economia unitária mostra quanto uma empresa de gateway pode ganhar com cada lojista ativo depois de cobrir os custos de atendimento e operação.
Ao calcular os custos iniciais de uma fintech de pagamentos, considere tanto os investimentos necessários para lançar a operação quanto as despesas mensais. O ebook da Akurateco com Dwayne Gefferie explica onde estão os investimentos mais relevantes na construção da infraestrutura de pagamentos. Licenciar uma plataforma existente pode reduzir o custo inicial, embora acrescente tarifas recorrentes de licença e serviços.
Os números abaixo são ilustrativos. Os resultados reais dependem do volume de transações, das tarifas cobradas, da infraestrutura, da equipe e dos contratos comerciais.
Premissas do exemplo
Considere uma empresa de gateway que atende 100 lojistas ativos, cada um processando, em média, US$ 100.000 por mês. O volume mensal total é de US$ 10 milhões.
O gateway retém 0,30% desse volume como receita por transações. Também cobra US$ 250 mensais por lojista pelo uso da plataforma e recebe, em média, US$ 50 por lojista em serviços adicionais.
A taxa de retenção líquida (retained take rate) é a parcela da tarifa por transação que permanece com o gateway depois da dedução dos custos de pagamento repassados a terceiros.
Cálculo da receita
Uma taxa retida de 0,30% sobre US$ 10 milhões de volume mensal gera:
US$ 10.000.000 × 0,30% = US$ 30.000
As mensalidades da plataforma geram:
100 lojistas × US$ 250 = US$ 25.000
Os serviços adicionais geram:
100 lojistas × US$ 50 = US$ 5.000
A receita mensal total é:
US$ 30.000 + US$ 25.000 + US$ 5.000 = US$ 60.000
Portanto, a receita mensal média por lojista é de US$ 600.
Despesas operacionais mensais
Considere as seguintes despesas mensais:
- US$ 15.000 — plataforma e infraestrutura.
- US$ 3.000 — verificações antifraude e monitoramento de transações.
- US$ 4.000 — suporte aos lojistas e gestão de contestações.
- US$ 18.000 — equipes técnicas e de pagamentos.
- US$ 5.000 — conformidade e serviços jurídicos.
- US$ 6.000 — vendas, administração e outras despesas.
O total é de US$ 51.000 mensais. Esses custos cobrem tecnologia, equipe, segurança, conformidade, integrações e suporte aos lojistas.
Lucro líquido operacional por lojista por mês
O lucro operacional mensal é:
US$ 60.000 de receita − US$ 51.000 de custos = US$ 9.000
Dividindo o resultado por 100 lojistas ativos:
US$ 9.000 ÷ 100 = US$ 90
Nesse exemplo, cada lojista gera US$ 600 de receita, custa US$ 510 para atender e contribui com US$ 90 de lucro operacional por mês.
Os investimentos iniciais também afetam o resultado. Se a empresa gastar US$ 120.000 antes do lançamento e distribuir esse valor ao longo de 24 meses, serão adicionados US$ 5.000 às despesas mensais. O lucro mensal cairá para US$ 4.000, ou US$ 40 por lojista.
Para melhorar sua economia unitária, um gateway pode aumentar a receita retida por lojista, controlar as despesas operacionais e distribuir os custos fixos por uma base maior de clientes.
Modelos de negócios para empresas de gateway de pagamento
Uma startup de gateway pode escolher diferentes modelos conforme sua estratégia de monetização, a abrangência das operações e o nível de participação no processamento. Cada alternativa apresenta vantagens, limitações e responsabilidades próprias.
Modelo 1: PSP completo / empresa de gateway de pagamento
Nesse modelo, você desenvolve a tecnologia de gateway e também a camada de PSP necessária para processamento e liquidação de pagamentos.
Vantagens:
- Propriedade e controle de toda a infraestrutura de pagamentos.
- Maior potencial de receita com tarifas de processamento, margens cambiais, serviços adicionais e liquidação.
- Posicionamento competitivo com controle sobre desempenho e experiência dos lojistas.
- Gestão completa dos lojistas, incluindo onboarding, risco, autorização e payouts.
Desvantagens:
- Custos elevados de desenvolvimento e manutenção, caso a tecnologia seja construída internamente.
- Exigência de licenciamento, conforme o país.
- Obrigações de conformidade mais amplas, incluindo PCI DSS.
- Maior complexidade operacional e necessidade de equipes especializadas.
- Prazo de lançamento mais longo.
Esse caminho também pode levar à atuação como processadora de pagamentos. O processamento no âmbito das bandeiras exige, adicionalmente, uma adquirente ou banco patrocinador, registro junto às bandeiras e capital suficiente para assumir responsabilidades relacionadas a liquidação, reservas e chargebacks.
Uma empresa geralmente considera desenvolver seu próprio gateway quando possui volume muito elevado e necessidades específicas de controle sobre o fluxo de pagamentos. Isso exige aceitar os custos e riscos da conformidade PCI.
Modelo 2: Gateway as a Service
Nesse modelo, você oferece apenas a infraestrutura de gateway. Os lojistas se conectam às próprias adquirentes por meio da sua tecnologia, enquanto sua empresa não guarda nem movimenta os valores pagos.
Vantagens:
- Entrada mais rápida no mercado com software já desenvolvido por uma equipe especializada.
- Em geral, não exige licença financeira quando a empresa não movimenta valores.
- Acesso imediato a diferentes integrações.
- Opções de personalização e marca própria com tecnologia white label.
- Menor custo operacional que um PSP completo.
Desvantagens:
- Potencial de receita menor quando a monetização se concentra no software.
- O desempenho dos pagamentos depende dos parceiros PSP dos lojistas.
- Menor controle sobre liquidação e payouts.
Esse modelo atende empreendedores que desejam entrar no mercado de pagamentos e abrir uma fonte de receita sem construir e manter uma infraestrutura financeira complexa e regulamentada.
Uma ressalva importante: a dispensa de licença varia conforme a jurisdição e o fluxo real de recursos, não apenas a forma como a empresa descreve sua atividade. Em geral, transmitir instruções de pagamento entre lojistas e provedores pode manter a operação fora de determinadas exigências de licenciamento. Já guardar valores, mesmo temporariamente, ou controlar contas de liquidação costuma mudar essa classificação.
Modelo 3: Gateway especializado por setor
Esse modelo atende segmentos com necessidades de pagamento específicas, como turismo, apostas, marketplaces e serviços por assinatura.
Vantagens:
- Maior adequação entre produto e mercado, com funcionalidades voltadas às necessidades de um setor.
- Controles de conformidade e risco mais específicos.
- Diferenciação por funcionalidades especializadas.
- Maior disposição para investir em recursos que resolvam problemas próprios do segmento.
Desvantagens:
- Necessidade de conhecimento aprofundado do setor.
- Exigências regulatórias que variam significativamente entre países e segmentos.
- Mercado potencial mais restrito.
Para uma operação concentrada em um nicho com necessidades particulares, um gateway especializado permite atender a uma base definida de clientes e resolver seus desafios.
Modelo 4: Plataforma SaaS que adiciona sua própria camada de gateway
A plataforma amplia sua oferta principal com uma camada de gateway e passa a gerar receita com serviços de pagamento, oferecendo uma experiência mais integrada aos clientes.
Vantagens:
- Margens maiores com uma nova fonte de receita.
- Maior retenção de clientes, que passam a depender da plataforma tanto para software quanto para pagamentos.
- Controle da experiência desde o checkout até os relatórios.
- Diferenciação por uma solução integrada.
Desvantagens:
- Mais responsabilidades operacionais, incluindo risco, conformidade e suporte.
- Maior complexidade técnica e necessidade de recursos de engenharia.
- Possível exigência de licença financeira se a plataforma guardar ou controlar os valores.
- Concorrência com grandes provedores globais de pagamentos.
Esse modelo permite que plataformas SaaS adicionem receita de pagamentos, aumentem a retenção e tenham maior controle sobre a experiência sem necessariamente se tornarem PSPs completos.
Como esses modelos se comparam a PayFac e agregadores
Os modelos anteriores descrevem como uma empresa desenvolve, opera ou licencia a infraestrutura de gateway. Já PayFac e agregadores de pagamentos definem como o provedor cadastra lojistas e oferece acesso ao processamento.
No modelo PayFac as a Service, os lojistas são cadastrados por meio de um facilitador de pagamentos registrado e de sua relação com a adquirente. Um agregador também reúne vários lojistas em uma estrutura compartilhada de adquirência, embora as responsabilidades e a configuração exata variem conforme o mercado.
Seu modelo exige licença?
A exigência de licenciamento depende principalmente de como os recursos financeiros circulam na operação.
| Arquitetura da operação | Situação típica de licenciamento |
|---|---|
| Você transmite apenas dados; os valores circulam entre o PSP e a adquirente do próprio lojista. | Geralmente dispensado de licença como prestador de serviços técnicos. |
| Você transmite dados e instruções de liquidação, mas não guarda os valores. | Geralmente dispensado, dependendo da arquitetura; exige verificação. |
| Você guarda valores, mesmo temporariamente, ou controla uma conta de liquidação. | Geralmente exige licença. |
| Você cadastra sublojistas sob sua própria relação de adquirência. | Geralmente exige autorização aplicável ao modelo de facilitador de pagamentos. |
Use essa tabela como ponto de partida. As obrigações reais dependem da jurisdição, da estrutura operacional e dos fluxos de recursos.
Como abrir uma empresa de processamento de pagamentos ou PSP: passo a passo
Seja para lançar um gateway, um PSP ou uma processadora, a sequência geral é semelhante. O modelo de processamento acrescenta as exigências de licenciamento e liquidação mencionadas anteriormente.
- Pesquise o mercado e escolha um nicho. Defina as regiões, os segmentos de lojistas e os setores atendidos, como e-commerce, segmentos de alto risco, SaaS, marketplaces ou vendas internacionais.
- Defina o modelo de negócios. Escolha as fontes de receita: margens por transação, implantação, assinaturas e serviços adicionais, como prevenção a fraudes, roteamento e gestão de lojistas.
- Escolha o modelo operacional. As exigências de licença, parceiros, responsabilidades de risco e arquitetura variam conforme a atuação como gateway, PSP, PayFac, ISO/MSP ou processadora completa.
- Prepare a estrutura jurídica e de conformidade. Constitua a pessoa jurídica, confirme as licenças necessárias em cada mercado e planeje PCI DSS, AML/KYC, proteção de dados e políticas de risco.
- Estabeleça relações com adquirentes, bancos e provedores. Essas parcerias determinam quais métodos, moedas, regiões e categorias de lojistas poderão ser atendidos.
- Escolha a infraestrutura de pagamentos. Desenvolva internamente, licencie uma plataforma white label ou combine as duas abordagens. A infraestrutura precisa atender a processamento, onboarding, roteamento e cascata, relatórios, prevenção a fraudes e conciliação. Nosso guia técnico sobre como criar um gateway explica arquitetura, APIs, segurança e certificação.
- Configure o onboarding de lojistas e a gestão de riscos. Defina formulários, documentos, verificações KYC/KYB, controles AML, análise de crédito e risco (underwriting), pontuação de risco e avaliação dos sites antes de assinar o primeiro contrato.
- Teste o sistema antes do lançamento. Valide pagamentos aprovados e recusados, reembolsos, chargebacks, regras de roteamento, filtros antifraude, relatórios de liquidação, dashboards e falhas de provedores em testes completos.
- Lance, monitore e expanda. Comece com um grupo inicial de lojistas e acompanhe aprovações, falhas, custos, chargebacks e desempenho da plataforma conforme o volume cresce.
Pesquisa de mercado: como definir sua base ideal de lojistas
Cada segmento utiliza pagamentos de maneira diferente. Riscos, fluxos de transação e necessidades operacionais variam, por isso é necessário entender essas diferenças antes de escolher funcionalidades e integrações para a arquitetura.
Bancos digitais e aplicativos fintech
Bancos digitais e aplicativos fintech lidam diariamente com dados financeiros e de identidade sensíveis. Suas operações precisam ser seguras e estáveis. Os gateways desempenham um papel importante ao oferecer suporte aos fluxos de pagamento, à verificação de identidade e à autorização em diferentes redes.
Essas plataformas também podem precisar de pagamentos entre contas (A2A), carteiras digitais, conexões com emissores de cartões, suporte a várias moedas e integrações com sistemas bancários ou de conformidade. À medida que o produto cresce, o gateway deve incorporar novos provedores e processos sem interromper as operações existentes.
Serviços por assinatura
Serviços por assinatura dependem da retenção dos clientes e precisam de cobrança recorrente, tokenização e procedimentos confiáveis de retentativas de pagamento. Gateways ajudam a armazenar credenciais com segurança, recuperar renovações malsucedidas, administrar mudanças de planos e controlar cobranças diárias.
Plataformas SaaS também podem precisar de planos mensais e anuais, testes gratuitos, upgrades, downgrades, cobrança por uso e ajustes proporcionais de valores. Os relatórios devem permitir acompanhar receita recorrente, pagamentos recusados, cancelamentos, reembolsos e renovações por plano e mercado.
E-commerce
Lojistas de e-commerce precisam de um checkout eficiente e de diferentes métodos de pagamento. Taxas de aprovação e capacidade de atender compradores internacionais também são prioridades. Gateways podem melhorar a conversão, reduzir o abandono do checkout, gerenciar riscos de fraude e lidar com períodos de alto volume.
Turismo e companhias aéreas
Pagamentos de viagens costumam envolver valores elevados e transações internacionais, aumentando a incidência de contestações. A complexidade, somada às exigências de 3D Secure e autenticação forte do cliente, leva comerciantes desse setor a buscar gateways que reduzam recusas internacionais, gerenciem riscos de fraude, aceitem várias moedas e distribuam transações entre diferentes PSPs.
Segmentos de alto risco
Setores classificados como alto risco geralmente apresentam mais fraudes e chargebacks, exigem análises mais rigorosas e encontram menos adquirentes dispostas a atendê-los. Isso ocorre devido aos riscos operacionais, financeiros e regulatórios adicionais.
Para lidar com essas condições, operadores utilizam gateways preparados para conectar PSPs especializados, administrar riscos, resolver contestações, cumprir obrigações regulatórias e manter taxas de aprovação adequadas.
Marketplaces e plataformas
Marketplaces trabalham com muitos vendedores, dividem pagamentos e organizam payouts programados. Por isso, dependem de infraestrutura capaz de realizar verificações Know Your Business durante o onboarding, gerenciar transações entre várias partes, distribuir pagamentos e oferecer relatórios consolidados a compradores e vendedores.
Requisitos de conformidade e licenciamento
Para uma startup de gateway, conformidade e licenciamento definem as condições legais de funcionamento. Esses requisitos determinam em quais mercados a empresa pode atuar e quais responsabilidades precisa cumprir.
PCI DSS
O PCI DSS se aplica a organizações que armazenam, processam ou transmitem dados de titulares de cartões, além de sistemas que podem afetar a segurança desses dados. O escopo de validação depende da arquitetura do gateway.
Trabalhar com um fornecedor certificado pode reduzir o escopo PCI DSS, mas não elimina as responsabilidades do cliente nem a necessidade de validar a conformidade correspondente. O PCI Security Standards Council publica os requisitos oficiais que determinam quais sistemas permanecem no escopo.
Para reduzir o escopo, os dados de cartão precisam permanecer fora do ambiente da empresa. Uma integração que encaminha dados pelos próprios servidores, mesmo por pouco tempo, inclui esses sistemas no escopo PCI DSS.
Os custos podem incluir controles de segurança, coleta de evidências, gestão de vulnerabilidades, testes de penetração, segmentação de rede quando utilizada e atividades recorrentes de conformidade. O valor depende da arquitetura, das exigências da adquirente e das bandeiras e, em alguns casos, do volume de transações.
Confirme esses requisitos com um Qualified Security Assessor (QSA) antes de definir o orçamento.
Regulamentações locais
União Europeia, países do Conselho de Cooperação do Golfo (GCC), América Latina e África possuem regulamentações próprias. Se sua empresa guarda ou transmite recursos de lojistas, poderá precisar de licenças estaduais de transmissão de dinheiro e registro no FinCEN como Money Services Business nos Estados Unidos, ou de autorização como instituição de moeda eletrônica (EMI) ou instituição de pagamento (PI) na União Europeia e no Reino Unido.
É necessário verificar como os reguladores classificam os serviços de pagamento em cada mercado. Essa análise influencia o prazo de entrada, o modelo comercial, a infraestrutura e os riscos regulatórios.
Contratos com adquirentes e PSPs
Para operar um gateway, é necessário estabelecer parcerias contratuais com bancos adquirentes e PSPs. Esses contratos permitem conectar os participantes que processam transações, oferecer métodos de pagamento e dar aos lojistas acesso aos provedores necessários.
Exigências de AML e KYC
Durante o onboarding dos lojistas, a empresa precisa realizar verificações de prevenção à lavagem de dinheiro (AML) e identificação do cliente (KYC), conforme as exigências aplicáveis e de seus parceiros. O objetivo é confirmar a identidade do lojista e a legitimidade de sua atividade, reduzindo riscos de fraude, chargebacks e problemas regulatórios.
Devido à complexidade dessas obrigações, muitas startups escolhem alternativas que permitem acelerar o lançamento:
- Plataformas de gateway de pagamento white label. Permitem que PSPs evitem desenvolver toda a infraestrutura. O escopo PCI DSS pode ser significativamente menor quando os dados de cartão ficam no ambiente certificado do fornecedor, mas não desaparece, e os parceiros adquirentes podem exigir evidências de conformidade.
- Certificação PCI e conformidade terceirizadas. Empresas especializadas administram auditorias e documentação quando o modelo exige certificação.
- Compliance as a Service. Fornecedores assumem tarefas operacionais recorrentes, como onboarding de lojistas, verificações AML, monitoramento de transações e relatórios regulatórios.
Essas alternativas permitem que os fundadores concentrem mais recursos no lançamento e na aquisição de lojistas.
Equipes e departamentos essenciais
O lançamento de um gateway depende das pessoas responsáveis pelas operações. Na fase inicial, geralmente é necessária uma equipe compacta capaz de cobrir os processos essenciais.
Uma equipe inicial pode ter entre 15 e 36 profissionais, dependendo do modelo tecnológico, dos mercados atendidos e do nível de terceirização.
Conformidade e risco (2–4 pessoas)
Responsável pelas obrigações regulatórias, licenciamento, análise de documentos AML/KYC e monitoramento contínuo dos riscos relacionados aos lojistas.
Tecnologia e produto (6–12 pessoas)
Desenvolve e aprimora o gateway, coordena atualizações, integra novos provedores e mantém a confiabilidade da plataforma à medida que o volume cresce.
Suporte e operações com lojistas (2–5 pessoas)
Atende os lojistas no dia a dia, resolve problemas operacionais e ajuda a manter os fluxos de transações funcionando adequadamente.
Vendas e parcerias (2–6 pessoas)
Concentra-se na aquisição de lojistas e no relacionamento com PSPs, adquirentes e provedores de métodos alternativos de pagamento. Essa equipe desenvolve o pipeline comercial e a rede de parceiros.
Finanças e operações de liquidação (1–3 pessoas)
Administra conciliação, faturamento e verificações relacionadas à liquidação, garantindo consistência e pontualidade nos registros financeiros e relatórios.
Gestão de contas (1–3 pessoas)
Após a entrada dos lojistas em produção, acompanha seu desempenho, auxilia na adoção de funcionalidades e mantém o relacionamento e a retenção.
Marketing (1–3 pessoas)
Desenvolve a presença da marca com conteúdo especializado, campanhas segmentadas e materiais de busca capazes de atrair potenciais clientes interessados em infraestrutura de pagamentos.
Parcerias necessárias para lançar uma empresa de gateway de pagamento
Um gateway depende de uma rede de parceiros financeiros, tecnológicos e de risco. Quanto mais ampla essa rede, maior pode ser a cobertura de métodos, rotas de processamento e mercados.
- Bancos adquirentes: viabilizam a aceitação de pagamentos pelos lojistas e participam da autorização, compensação e liquidação.
- PSPs: oferecem acesso a rotas adicionais de processamento e novas regiões.
- Provedores locais de APMs e carteiras digitais: permitem atender às preferências de pagamento de cada mercado.
- Provedores de prevenção a fraudes: fortalecem a segurança e reduzem os riscos operacionais.
- Fornecedores KYC/KYB: auxiliam na verificação dos lojistas durante o onboarding.
É essa rede de parceiros que viabiliza o funcionamento de um gateway. Desenvolver internamente todos os métodos, integrações e controles de fraude seria pouco realista para a maioria das operações, além de aumentar custos e atrasar o crescimento.
Um gateway moderno cria valor ao ampliar as opções de rotas, métodos de pagamento e ferramentas de melhoria de desempenho. Com o tempo, essa estrutura permite alcançar novos mercados, atender diferentes segmentos de lojistas e controlar custos.
Opções de tecnologia: desenvolver, contratar white label ou adotar um modelo híbrido
Ao abrir uma empresa de gateway, você pode desenvolver a tecnologia internamente, contratar um gateway de pagamento white label ou adotar uma estrutura híbrida. Cada alternativa oferece níveis diferentes de controle, custos e rapidez de lançamento.
A Akurateco desenvolve e fornece infraestrutura de gateway de pagamento white label e, portanto, tem interesse comercial em uma dessas opções. As diferenças apresentadas a seguir são os fatores que recomendamos avaliar antes de escolher qualquer fornecedor, inclusive a Akurateco.
Opção 1 — Desenvolver um gateway personalizado
O desenvolvimento interno traz implicações comerciais importantes. Entre elas estão o custo e o tempo necessários para construir a infraestrutura do zero. Segundo uma pesquisa da ScienceSoft de 2025, desenvolver um gateway personalizado custa entre US$ 100.000 e mais de US$ 300.000 e leva aproximadamente 6–11 meses.
Por isso, essa alternativa costuma ser escolhida por organizações com volumes muito elevados, necessidades exclusivas ou forte exigência de controle sobre a lógica de processamento. Para a maioria das startups e PSPs em fase inicial, os custos e o prazo são difíceis de justificar.
Opção 2 — Gateway de pagamento white label
Um gateway white label permite que startups lancem a operação em poucas semanas, em vez dos meses ou anos que podem ser necessários para desenvolver internamente. A infraestrutura, as camadas de segurança e centenas de integrações já foram construídas e são mantidas pelo fornecedor. Como o ambiente é certificado PCI DSS, o escopo de conformidade sob responsabilidade direta do cliente pode ser muito menor.
Isso permite concentrar recursos na aquisição de lojistas, nas parcerias, no suporte, na precificação e nas operações. O modelo é comum entre startups de PSP, plataformas SaaS que adicionam pagamentos, provedores regionais e empreendedores que querem reduzir o investimento inicial.
Existem limitações. O cliente depende do roadmap do fornecedor para novos conectores e funcionalidades. Algumas solicitações podem não se alinhar às prioridades ou à capacidade de entrega. Tarifas recorrentes de licença ou participação na receita substituem parte do investimento inicial, então é necessário comparar os custos de longo prazo.
O cliente também abre mão de parte da propriedade da tecnologia. A diferenciação pode vir do serviço, da oferta comercial e do mercado atendido, mas concorrentes podem utilizar uma infraestrutura semelhante. Trocar de fornecedor posteriormente exige planejamento.
Opção 3 — Modelo híbrido
Muitos PSPs adotam uma estratégia híbrida: lançam com uma plataforma white label, validam a demanda, começam a gerar receita e depois acrescentam módulos próprios nos pontos em que precisam se diferenciar.
Esse modelo combina entrada rápida no mercado com a possibilidade de criar uma infraestrutura parcialmente interna ao longo do tempo. Também reduz riscos ao permitir validar o modelo comercial antes de grandes investimentos de engenharia. Nosso comparativo entre desenvolver e contratar um gateway apresenta custos, riscos e prazos dessas alternativas.
O vídeo abaixo também explica essa escolha para novos PSPs:
Economia do gateway white label
O modelo de negócios de gateway white label substitui grande parte dos custos de desenvolvimento interno por tarifas de licenciamento. Em vez de financiar anos de engenharia, integrações, segurança e manutenção, você paga por uma infraestrutura já desenvolvida e com suporte.
Os contratos comerciais geralmente seguem duas estruturas:
- Licença inicial. O PSP paga um valor inicial maior, seguido de cobranças recorrentes por hospedagem, suporte, manutenção ou volume de transações. Exige mais capital no lançamento, mas pode permitir maior retenção da receita futura.
- Participação na receita. O investimento inicial é menor, mas o fornecedor da plataforma recebe um percentual acordado da receita por transações ou serviços. A barreira de entrada diminui, porém a margem retida pelo PSP também pode ser menor à medida que o volume aumenta.
Alguns fornecedores combinam taxa de implantação, mensalidade e cobrança por transação.
A principal vantagem é a possibilidade de gerar receita mais cedo. Em comparação com os 6–11 meses ou mais do desenvolvimento personalizado, uma plataforma licenciada pode permitir o lançamento em semanas. Assim, você pode começar o onboarding dos lojistas e cobrar tarifas por transação, assinaturas, implantação e serviços adicionais sem esperar a construção de toda a infraestrutura.
Sua margem retida corresponde à receita recebida dos lojistas após descontar licenças, participação do fornecedor, custos de processamento, métodos de pagamento, ferramentas de fraude, conformidade, suporte e outras despesas operacionais. A precificação comercial continua sob seu controle, respeitadas as condições do contrato.
O gateway de pagamento white label da Akurateco reúne infraestrutura personalizada com a marca do cliente, integrações, gestão de lojistas, cobrança e relatórios. A Akurateco fornece a camada de gateway e orquestração sobre as adquirentes do cliente, sem processar transações por conta própria.
Como escolher um fornecedor de gateway white label
A maioria das soluções white label pode oferecer lançamento mais rápido e menor custo inicial. É mais difícil avaliar se continuarão atendendo à operação quando o volume crescer e novos mercados forem adicionados. Considere os seguintes critérios:
- Profundidade dos conectores. Uma lista extensa tem pouco valor se integrações essenciais estiverem desatualizadas ou limitadas. Verifique a cobertura atual nos mercados-alvo, os fluxos aceitos e quem mantém cada conector.
- Gestão centralizada de lojistas. Avalie onboarding, suporte a múltiplos MIDs, permissões, cobrança, limites e relatórios. Quando essas funções estão separadas, a equipe precisa assumir mais trabalho manual.
- Autonomia para alterações. Identifique quais regras de roteamento, tarifas, limites, fluxos e elementos de marca podem ser alterados sem depender da equipe de desenvolvimento do fornecedor.
- Velocidade de resposta e entrega. Compare os compromissos de SLA, o tempo de resposta a incidentes, a cobertura de suporte e o prazo de entrega de novas integrações. Indisponibilidade durante períodos de alto volume pode custar vendas aos lojistas e receita ao PSP.
- Acesso e exportação de dados. Verifique acesso por API, exportação em massa, detalhamento dos registros e propriedade contratual dos dados. Isso é necessário para investigar recusas e preparar futuras migrações.
- Condições de saída. Avalie prazos de aviso, portabilidade dos dados, assistência na migração e acesso à plataforma após o encerramento do contrato para reduzir a dependência do fornecedor.
Escolha um fornecedor capaz de apoiar tanto o lançamento quanto o crescimento da operação. Responsabilidades claras, condições de serviço e regras de saída ajudam a evitar custos inesperados.
Estratégia de entrada no mercado
Lançar o gateway é apenas parte do trabalho. Também é necessário construir um fluxo sustentável de clientes. A aquisição de lojistas exige uma estratégia direcionada, especialmente quando o posicionamento, as parcerias e os processos comerciais ainda estão sendo definidos.
Defina seu perfil de cliente ideal (ICP)
Comece pelo tipo de lojista que sua infraestrutura pretende atender. Em pagamentos, o ICP é definido principalmente pela forma como o lojista processa transações, e não apenas pelo porte ou setor. Quatro variáveis são especialmente importantes.
Volume de processamento. Abaixo de determinado volume, um lojista pode não justificar seus custos de onboarding e suporte. Acima de outro patamar, tende a exigir preços personalizados, relações diretas com adquirentes e maior controle da infraestrutura. O público inicial geralmente fica entre esses extremos.
Tipos de cartões e localização. Os cartões aceitos e seus países de emissão influenciam os custos. Cartões de débito e crédito de consumidores do Espaço Econômico Europeu geralmente têm limites de intercâmbio, enquanto cartões corporativos e inter-regionais podem apresentar custos maiores. Essa composição determina quais preços e estruturas de adquirência são viáveis.
Classificação de risco. O Merchant Category Code (MCC) influencia quais adquirentes podem aceitar um lojista e em quais condições. Antes de prospectar um segmento, confirme os países, categorias e perfis de risco aceitos pelos parceiros.
Infraestrutura existente. Um lojista que já utiliza um ou mais provedores possui integrações, contratos e processos estabelecidos, o que torna a migração mais complexa. Por outro lado, uma estrutura fragmentada, cobertura limitada ou ineficiência operacional pode criar um motivo claro para mudar de PSP.
Um ICP inicial promissor costuma ser o lojista que ultrapassou as capacidades de um único PSP, precisa de cobertura mais ampla, mas não quer desenvolver e administrar infraestrutura complexa. Ele já enfrenta problemas que múltiplas adquirentes, roteamento, métodos adicionais, relatórios e conciliação podem resolver.
Priorize segmentos de maior valor
Comece por setores com volume elevado e operações de pagamento complexas.
Esses lojistas frequentemente utilizam vários PSPs, pagamentos internacionais, cobrança recorrente ou enfrentam índices maiores de contestações. Entre os segmentos estão produtos digitais, marketplaces, assinaturas, turismo e aplicativos financeiros. Eles podem considerar um novo fornecedor quando a proposta resolve problemas concretos de pagamento.
Escolha entre expansão local e global
A localização dos clientes determina quais integrações, licenças e parcerias são necessárias primeiro.
Uma estratégia local é adequada para operações especializadas em um mercado ou região regulatória, como União Europeia, GCC ou América Latina. Uma estratégia global é mais apropriada para gateways concentrados em comércio internacional, várias moedas e agregação de PSPs.
A decisão deve considerar a velocidade desejada de lançamento e as parcerias disponíveis.
Desenvolva uma estratégia comercial de roteamento
As regras de roteamento devem refletir as necessidades dos lojistas, os custos de processamento e o desempenho dos provedores.
A estratégia comercial determina por que certas transações seguem para PSPs ou adquirentes específicos. Ela deve considerar padrões de processamento, localização, moedas, taxas de aprovação, tarifas e disponibilidade.
Priorize as funcionalidades esperadas no primeiro ano
A primeira versão precisa oferecer as funções essenciais para que os lojistas operem com segurança e previsibilidade:
- Onboarding KYC, KYB e técnico rápido.
- Dashboards e relatórios claros.
- Roteamento inteligente e acesso a diferentes PSPs.
- Visibilidade confiável das liquidações e monitoramento de transações.
A ausência dessas funções pode prolongar os ciclos de vendas e dificultar o onboarding.
Diferencie-se onde isso gera valor
O posicionamento deve se apoiar em vantagens operacionais concretas, não em afirmações genéricas.
Em um mercado competitivo, provedores estabelecidos podem apresentar menor flexibilidade quando o lojista precisa de ajustes rápidos ou configurações personalizadas, como adicionar um conector, cadastrar um perfil fora do padrão ou alterar as regras de roteamento de uma conta específica.
Um novo gateway pode se diferenciar por:
- Onboarding, integração e implantação mais rápidos.
- Maior cobertura de PSPs, APMs, moedas e regiões.
- Mais automação de risco, monitoramento e alertas.
- Preços transparentes e fáceis de entender.
- Maior visibilidade de transações, conciliação, liquidações e contestações.
Como expandir sua empresa de gateway de pagamento
Após o lançamento e a entrada dos primeiros lojistas, a próxima etapa é escalar. À medida que eles crescem, passam a exigir melhor desempenho, transações mais rápidas, cobertura mais ampla e ferramentas mais avançadas.
Elimine gargalos operacionais que limitam o crescimento
Um gateway precisa atender a uma base crescente de lojistas e a processos cada vez mais complexos. Com o crescimento, atividades manuais tornam-se barreiras importantes:
- Onboarding de lojistas. Repetir verificações KYC/KYB, configurar preços, credenciais, permissões e contas atrasa a ativação.
- Conciliação. Mais PSPs, moedas e cronogramas de liquidação aumentam divergências de relatórios e trabalho manual.
- Incidentes com provedores. Monitoramento fragmentado dificulta identificar indisponibilidade, transações com falhas e comunicar os lojistas.
- Duplicação de configurações. Copiar regras de roteamento, tarifas, limites e parâmetros entre contas aumenta o risco de erros e inconsistências.
Um sistema centralizado de gestão de lojistas reduz esses gargalos ao reunir dados, configurações, permissões e processos operacionais.
Amplie a cobertura geográfica com PSPs, adquirentes e APMs
Uma rede maior de pagamentos permite atender lojistas em mais mercados.
Adicionar PSPs, adquirentes locais e métodos alternativos ajuda a entrar em novas regiões, melhorar taxas de aprovação e atender às preferências de pagamento dos clientes.
Adicione pagamentos A2A e open banking
Pagamentos entre contas (A2A) e soluções de open banking podem ampliar a cobertura e reduzir os custos por transação.
Esses métodos vêm ganhando espaço. Incorporá-los pode oferecer pagamentos mais econômicos, liquidação mais rápida e suporte aos requisitos regulatórios de mercados europeus, do GCC e da Ásia-Pacífico.
Adicione tokenização e tokens de rede
A tokenização ajuda a proteger dados de pagamento e melhorar o desempenho das cobranças recorrentes.
Conforme a base de lojistas cresce, aumenta a necessidade de ferramentas de retenção. Tokenização e tokens de rede podem reduzir obstáculos ao pagamento, melhorar aprovações recorrentes e reforçar a segurança, especialmente em serviços por assinatura.
Implemente pontuação de risco e automação
Controles automatizados permitem lidar com volumes maiores sem aumentar o trabalho manual na mesma proporção.
Tomada de decisão automatizada, pontuação de risco por transação e monitoramento em tempo real podem reduzir a exposição a fraudes e simplificar operações. Essas funções podem representar uma vantagem importante para comerciantes de grande porte.
Amplie a base de lojistas
Uma base maior distribui os custos fixos e cria mais receita recorrente. Quando o pipeline comercial já está estabelecido, o onboarding pode se tornar o principal limite do crescimento.
Cada novo lojista precisa concluir verificações como KYB, passar pela análise de risco da estrutura de adquirência e ter sua conta configurada antes de começar a processar.
Na fase inicial, parte dessas atividades costuma ser manual, criando gargalos. Por isso, o tempo até a primeira transação deve ser acompanhado como indicador operacional. Se um lojista assina o contrato, mas demora a começar a processar, existe risco de desistência.
Acompanhe duas métricas: a proporção de processos de onboarding que exigem intervenção manual e o intervalo entre a assinatura do contrato e a primeira transação real.
Para perfis semelhantes de lojistas, o onboarding deve se tornar mais rápido e exigir menos trabalho à medida que a operação amadurece. Se ocorrer o contrário, identifique quais etapas estão causando o atraso.
Adote roteamento entre múltiplos PSPs para aumentar aprovações
O roteamento entre vários PSPs aumenta a resiliência ao oferecer mais de um caminho de processamento.
Com o crescimento do volume, os lojistas passam a exigir melhor desempenho. Essa abordagem permite controlar custos, reduzir recusas e manter alternativas quando um provedor falha, tornando o gateway mais confiável e comercialmente competitivo.
Erros comuns ao abrir uma empresa de gateway de pagamento
Os principais erros envolvem lançar a operação sem parcerias, recursos de conformidade, direcionamento de produto ou controles suficientes. Evite:
- Começar pela tecnologia antes das parcerias. Acordos com adquirentes, PSPs e provedores de APMs precisam ser prioridade. Sem eles, mesmo o melhor gateway não consegue viabilizar uma transação.
- Subestimar os custos de conformidade. PCI DSS, licenciamento, AML/KYC e regulamentações bancárias frequentemente exigem mais tempo e orçamento que o previsto, podendo atrasar o lançamento.
- Criar um onboarding de lojistas ineficiente. Verificações longas, orientações pouco claras e integrações demoradas podem causar desistências e perda de contratos.
- Não se diferenciar em um mercado competitivo. Uma oferta genérica e sem estratégia comercial clara dificulta a concorrência com PSPs estabelecidos.
- Contratar desenvolvedores antes de definir a gestão de produto. Desenvolver sem roadmap pode gerar funcionalidades desnecessárias, entregas lentas e desalinhamento com as necessidades dos lojistas.
- Não oferecer monitoramento e visibilidade. Gateways sem relatórios claros, alertas e status de transações em tempo real podem perder rapidamente a confiança dos lojistas.
- Expandir a infraestrutura tarde demais. Picos de tráfego ou entrada em novos setores expõem limitações quando a arquitetura não foi planejada para crescer.
Muitos desses erros surgem porque equipes pequenas tentam assumir responsabilidades demais logo no início. Uma estrutura sólida reduz esse peso e permite concentrar recursos em parcerias, aquisição de lojistas e crescimento.
Conclusão
Uma empresa de gateway de pagamento pode combinar diferentes fontes de receita: tarifas ou margens por transação, assinaturas mensais, serviços adicionais e taxas únicas de implantação. Para manter a rentabilidade, a precificação precisa cobrir tecnologia, conformidade, suporte e, quando a operação inclui adquirência, custos de processamento e risco, preservando margem suficiente para crescer.
Também é necessário definir o público-alvo, estabelecer parcerias com adquirentes e PSPs, preparar um plano de conformidade e escolher infraestrutura capaz de acompanhar o aumento do volume. Organizações com grandes orçamentos, equipes próprias de engenharia de pagamentos e necessidades específicas podem desenvolver internamente. Para muitas outras, uma plataforma licenciada reduz os riscos de desenvolvimento e permite gerar receita mais cedo.
O gateway de pagamento white label da Akurateco oferece infraestrutura em conformidade com o PCI DSS, 700+ integrações prontas, gestão de lojistas, relatórios, análises e ferramentas de personalização em uma única plataforma. Assim, novas empresas de gateway podem se concentrar na aquisição de lojistas, nas parcerias, na precificação e no desempenho dos pagamentos, em vez de construir toda a tecnologia principal do zero.
FAQs o modelo de negócios de gateway de pagamento
Como os gateways de pagamento ganham dinheiro?
Os gateways geram grande parte da receita com a MDR cobrada por transação, além de taxas de implantação, cobranças recorrentes, serviços adicionais e outras tarifas. A parcela da MDR que cabe ao gateway depende de sua função e dos contratos comerciais.
Quais são as principais fontes de receita de um gateway de pagamento?
Além das tarifas por transação, a receita pode vir de implantação, assinaturas, chargebacks e serviços antifraude, operações internacionais, serviços de valor agregado, desenvolvimento personalizado e comissões de parcerias.
O que está incluído na taxa de desconto do lojista (MDR)?
A MDR é o custo total cobrado do lojista por transação e inclui intercâmbio, tarifas das bandeiras, margem da adquirente e margem do prestador de serviços de pagamento.
Qual é a diferença entre blended pricing e interchange++?
No blended pricing, o lojista paga uma tarifa padronizada por transação, independentemente do tipo de cartão ou da localização. O interchange++ apresenta separadamente intercâmbio, margem da adquirente e tarifa da bandeira, permitindo que a cobrança varie conforme o pagamento.
Quanto custa abrir uma empresa de gateway de pagamento?
O custo depende do modelo escolhido. Segundo dados da ScienceSoft de 2025, desenvolver um gateway personalizado pode custar de US$ 100.000 a mais de US$ 300.000. Uma solução white label pode reduzir os custos iniciais em pelo menos metade, permitindo um lançamento mais rápido e escopo de conformidade menor.
Quanto tempo leva para lançar uma empresa de gateway?
O desenvolvimento de um gateway próprio geralmente leva cerca de 6–11 meses, dependendo da complexidade das integrações, do roteamento e dos relatórios. Com uma solução white label, o lançamento normalmente ocorre em algumas semanas, conforme a configuração necessária.
Uma startup pode lançar um gateway com uma solução white label?
Sim. Para muitas startups, é o caminho mais rápido. A plataforma oferece infraestrutura e integrações prontas e mantém os dados de cartões no ambiente certificado do fornecedor, reduzindo, mas não eliminando, o escopo PCI DSS do cliente. A contrapartida é a dependência do fornecedor para parte do roadmap e das integrações.
Uma empresa de gateway precisa ter seu próprio banco adquirente?
Não necessariamente. Muitos gateways operam com PSPs e adquirentes contratados pelos próprios lojistas, facilitando a transmissão de transações entre eles. Empresas que atuam como PSPs completos ou oferecem liquidação precisam estabelecer parcerias de adquirência e, em muitos mercados, obter licenças.
Como abrir uma empresa de processamento de pagamentos?
Comece escolhendo o nicho e o modelo operacional: gateway, PSP, PayFac, ISO/MSP ou processadora completa. Depois, constitua a pessoa jurídica, obtenha as licenças necessárias e estabeleça parcerias com adquirentes e provedores. Escolha entre desenvolvimento interno e infraestrutura white label, defina onboarding e controles de risco, teste o fluxo completo e lance com um grupo inicial de lojistas antes de expandir.
Qual é a diferença entre processadora de pagamentos, PSP, PayFac e ISO?
Uma processadora transmite mensagens de autorização e liquidação entre adquirentes, bandeiras e emissores. Um PSP reúne gateway, conexões de processamento, ferramentas de risco e métodos de pagamento para lojistas. Um PayFac cadastra sublojistas sob uma conta principal de estabelecimento. Uma ISO comercializa contas e serviços de uma adquirente, enquanto a conta do lojista permanece vinculada à própria adquirente.