Criar um gateway de pagamento envolve desenvolver e certificar um software capaz de proteger dados de pagamento, encaminhar transações para autorização, definir rotas e gerenciar informações de liquidação. Quando são consideradas as integrações, a conformidade, a infraestrutura e as operações, o projeto pode levar vários meses e custar centenas de milhares de dólares.
Segundo o Federal Reserve Payments Study, os pagamentos com cartão nos Estados Unidos chegaram a 187,7 bilhões de transações, totalizando US$ 11,5 trilhões em 2024, com crescimento anual de 6% desde 2021. Os cartões representam 79% dos pagamentos que não utilizam dinheiro em espécie. Outra pesquisa do Federal Reserve aponta que os pagamentos com carteiras digitais em dispositivos móveis aumentaram de 2,9 bilhões em 2018 para 14,4 bilhões em 2022.
Para os provedores de pagamento, essas tendências mostram a necessidade de desenvolver uma infraestrutura capaz de processar grandes volumes de transações e aceitar carteiras digitais, além de cartões, como muitos lojistas já esperam.
Prestadores de serviços de pagamento (PSPs), bancos adquirentes, empresas SaaS e organizações independentes de vendas (ISOs) precisam avaliar primeiro as responsabilidades envolvidas na criação de um gateway. Ter a própria tecnologia oferece mais controle sobre pagamentos, serviços aos lojistas, dados, preços e desenvolvimento do produto. Por outro lado, também exige trabalho contínuo de engenharia, conformidade, segurança e operações.
Este guia apresenta 12 etapas práticas para criar um gateway de pagamento próprio. Também explica os custos reais, os principais componentes da arquitetura, as medidas de segurança e as perguntas que devem ser respondidas antes de optar pelo desenvolvimento interno.
Se você deseja oferecer serviços de pagamento com sua própria marca, mas não quer desenvolver todos os componentes, uma plataforma white label como a Akurateco pode ser uma alternativa mais prática.
O que é um gateway de pagamento e como ele funciona?
Um gateway de pagamento é uma tecnologia que permite aos lojistas aceitar pagamentos online com segurança, conectando o método de pagamento do cliente, como um cartão ou carteira digital, ao banco adquirente ou processador do lojista. Ele valida, criptografa e transmite os dados confidenciais de pagamento entre esses participantes e devolve a resposta do banco emissor ao lojista.
É comum confundir termos como gateway de pagamento, processador de pagamentos, prestador de serviços de pagamento e conta de estabelecimento. Cada componente desempenha uma função diferente no sistema.
| Componente | Função principal | O que oferece | Papel no pagamento |
|---|---|---|---|
| Gateway de pagamento | Coleta os dados de pagamento do cliente e os encaminha. | Criptografia, transmissão de dados e comunicação da aprovação ou recusa. | Conecta o site, o cliente e o processador. |
| Conta de estabelecimento | Conta bancária especializada para aceitar pagamentos que não utilizam dinheiro em espécie. | Recebimento de valores, gestão de chargebacks e reembolsos. | Conta utilizada pelo lojista para receber pagamentos. |
| Prestador de serviços de pagamento (PSP) | Oferece um conjunto de ferramentas de pagamentos, incluindo o gateway. | Gateway, análises, gestão de riscos e suporte a diversos métodos de pagamento. | Fornecedor de uma solução integrada de pagamentos. |
| Processador de pagamentos | Transmite dados de transações entre bancos e sistemas de pagamento. | Comunicação entre bancos emissores e adquirentes. | Participa das etapas financeiras do processamento. |
O termo “processador de pagamentos” é utilizado de duas maneiras. No contexto das transações com cartão, o processador transmite mensagens de autorização e liquidação entre o banco adquirente, a bandeira do cartão e o banco emissor. Quando o termo se refere a PSPs, pode designar toda a plataforma operada pelo provedor, incluindo gateway, conexões com adquirentes e métodos de pagamento e processamento realizado sob sua licença.
Nesse segundo sentido, desenvolver seu próprio processador de pagamentos equivale a desenvolver uma plataforma de gateway própria, e as etapas apresentadas neste guia se aplicam aos dois casos.
Uma transação de pagamento padrão segue cinco etapas:
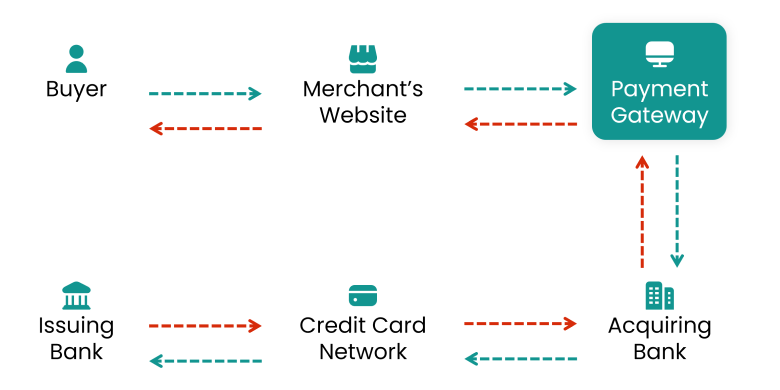
- O cliente inicia o pagamento no site do lojista.
- O gateway captura e criptografa as informações de pagamento.
- O processador se conecta à bandeira do cartão para solicitar autorização.
- O banco emissor, que é o banco do cliente, aprova ou recusa a transação.
- O gateway devolve a resposta do emissor ao lojista e confirma o resultado ao cliente em tempo real.
A liquidação é uma etapa separada. O processador encaminha as transações aprovadas pela bandeira do cartão, e os valores são transferidos do banco emissor para o banco adquirente, que então realiza o pagamento ao lojista.
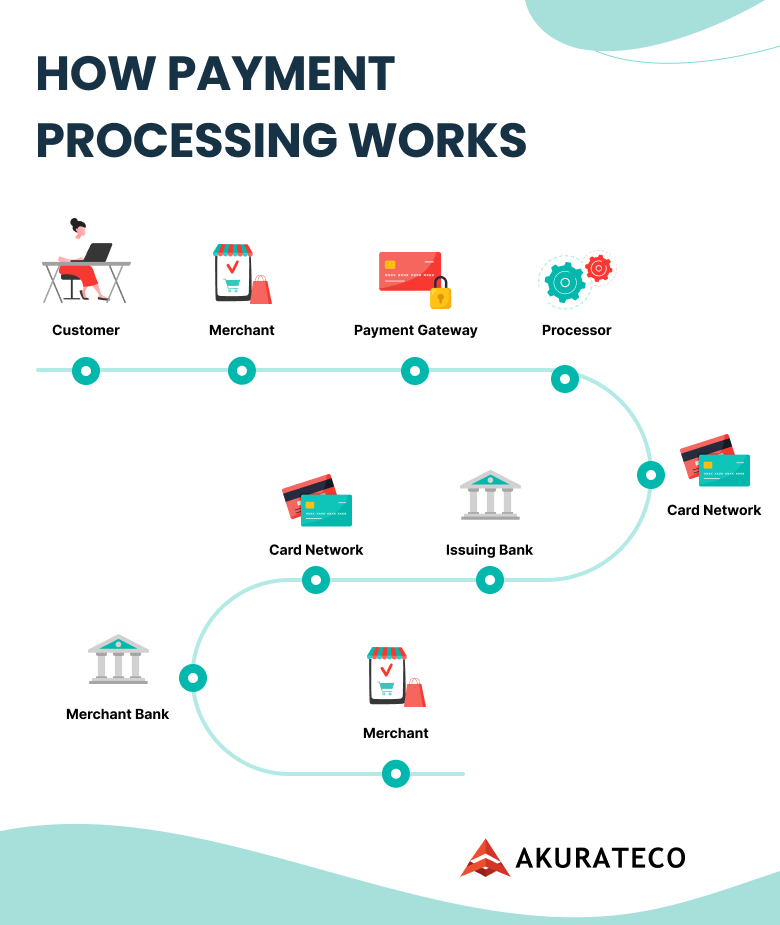
Em resumo, o gateway de pagamento funciona como um canal seguro de comunicação entre cliente, lojista, processador, adquirente e emissor. Ele garante que os dados confidenciais sejam enviados aos participantes corretos e que o lojista receba uma resposta confiável sobre cada transação.
Por que criar seu próprio gateway de pagamento? Vantagens e desvantagens
As organizações geralmente decidem desenvolver um gateway próprio quando os pagamentos se tornam um elemento central do produto ou do modelo de receita. Em vez de adaptar as operações às limitações de um gateway de terceiros, preferem controlar como as transações são aceitas, encaminhadas, monitoradas e apresentadas nos relatórios.
Embora os benefícios potenciais sejam consideráveis, criar um gateway também significa assumir a responsabilidade permanente por uma infraestrutura financeira importante.
Controle de tarifas
A empresa escolhe seus processadores e adquirentes, negocia condições comerciais, define os preços cobrados dos lojistas e administra suas margens. Operações de grande escala podem economizar nas tarifas de gateways externos. Entretanto, continuam existindo custos de intercâmbio, tarifas das bandeiras, adquirência, perdas com fraude, hospedagem e equipe.
Personalização
Uma plataforma desenvolvida internamente pode ser adaptada a determinado modelo de negócios, região, segmento de lojistas ou fluxo de transações. Isso inclui roteamento personalizado, checkout, integrações, cobrança, relatórios e ferramentas de gestão de lojistas. A contrapartida é que cada funcionalidade precisa ser desenvolvida, testada, protegida e mantida pela própria equipe.
Propriedade dos dados
Um gateway próprio oferece acesso direto a dados de transações, atividades dos lojistas, respostas dos provedores, recusas, reembolsos, chargebacks, liquidações e indicadores de desempenho. Essas informações ajudam a melhorar roteamento, relatórios, precificação, análise de fraudes e desenvolvimento de produtos. Porém, também aumentam as responsabilidades sobre segurança e controle de acesso aos dados.
Diferenciação no mercado
Ao desenvolver sua infraestrutura, você pode oferecer métodos de pagamento especializados, controles de risco, relatórios, opções de roteamento e experiências para lojistas que diferenciem seu PSP ou plataforma financeira dos concorrentes. Esse benefício, entretanto, depende de investimentos contínuos em integrações, segurança, métodos de pagamento e desenvolvimento.
Custos e responsabilidades operacionais
Desenvolver e operar um gateway exige profissionais de engenharia, DevOps, QA, segurança, conformidade, produto e operações de pagamento. Também é necessário manter infraestrutura, certificações, ferramentas antifraude, conciliação, suporte aos lojistas e atualizações regulares. Ao calcular os custos de um software próprio, é importante considerar a manutenção, que pode representar aproximadamente 20% do investimento inicial de desenvolvimento por ano.
| Vantagens | Desvantagens |
|---|---|
| Controle sobre o roadmap do produto e os fluxos de pagamento. | Alto custo inicial de desenvolvimento. |
| Flexibilidade na precificação para lojistas e seleção de provedores. | Responsabilidade permanente por PCI DSS e segurança. |
| Propriedade direta dos dados de transações e desempenho. | Operações complexas de prevenção a fraudes e gestão de chargebacks. |
| Integrações e experiências personalizadas para os lojistas. | Prazos longos de integração e certificação. |
| Possibilidade de economizar no longo prazo com grandes volumes. | Manutenção contínua e suporte 24 horas por dia, 7 dias por semana. |
O desenvolvimento próprio tende a ser mais adequado quando a tecnologia de pagamentos é considerada um ativo estratégico e a empresa está preparada para mantê-la como infraestrutura financeira permanente.
Desenvolver ou contratar? Cinco perguntas para tomar a decisão
A escolha entre licenciar um gateway de pagamento white label e desenvolvê-lo internamente deve considerar o valor estratégico de possuir a tecnologia, o orçamento disponível e o prazo necessário para entrar no mercado.
Antes de decidir, responda a cinco perguntas.
- Pagamentos são seu produto principal?É mais fácil justificar o desenvolvimento quando a tecnologia de pagamentos é fundamental para a receita e a competitividade da empresa, e não apenas uma funcionalidade de apoio.
- Você consegue financiar uma equipe permanente de pagamentos e conformidade?O trabalho continua depois do lançamento, com auditorias anuais, atualizações de software, integrações, monitoramento da infraestrutura, operações antifraude, suporte e mudanças regulatórias.
- Você precisa gerar receita com o próprio processamento?Ter a infraestrutura pode ser vantajoso quando tarifas por transação, serviços aos lojistas e tecnologia de pagamentos representam fontes importantes de receita.
- É essencial lançar em até seis meses?O desenvolvimento interno provavelmente não é a melhor escolha para uma empresa que precisa entrar no mercado em um prazo curto e previsível.
- Sua equipe já possui experiência em PCI DSS e segurança de pagamentos?Sem esse conhecimento, será necessário contratar especialistas, recorrer a consultores externos e dedicar mais tempo a correções e certificações.
Várias respostas negativas geralmente indicam que comprar ou licenciar a infraestrutura é mais prático. Para uma análise completa, consulte nosso guia sobre desenvolver ou contratar um gateway de pagamento para PSPs.
Como criar um gateway de pagamento do zero: 12 etapas
Um gateway de pagamento vai além de uma página de checkout ou API de transações. Ele precisa conectar lojistas, processadores, adquirentes, métodos de pagamento, sistemas de segurança, ferramentas de relatórios e equipes operacionais.
O processo de criação envolve 12 etapas, desde a definição do modelo de negócios até a operação da plataforma em produção.
1. Entenda o modelo de negócios de um gateway de pagamento
Antes de começar o desenvolvimento, defina como o gateway vai gerar receita e qual será seu papel no ecossistema de pagamentos.
As receitas podem vir de margens sobre transações, taxas de implantação, mensalidades da plataforma, acesso ao gateway, ferramentas antifraude, relatórios, conversão de moedas e outros serviços de valor agregado.
Defina quais lojistas, setores, regiões, métodos de pagamento e fluxos de transações serão atendidos. O guia da Akurateco sobre o modelo de negócios de gateway de pagamento explica os esquemas de precificação mais comuns.
2. Defina objetivos e requisitos
Estabeleça os requisitos funcionais, técnicos, operacionais e regulatórios do gateway.
Especifique o volume esperado de transações, moedas, perfis de lojistas, modelos de liquidação, conexões com provedores, métodos de pagamento, funções dos usuários, necessidades de relatórios e regiões de implantação.
Os requisitos também devem definir disponibilidade, tempos de resposta, políticas de retenção de dados, controles de segurança, objetivos de recuperação de desastres e responsabilidades de cada equipe interna.
3. Contrate uma equipe de desenvolvimento qualificada
Monte uma equipe com experiência em engenharia de software, processamento de pagamentos, infraestrutura e segurança cibernética.
A maioria dos projetos precisa de gerente de produto, analista de negócios, arquiteto de soluções, desenvolvedores backend e frontend, engenheiros DevOps, profissionais de QA, especialistas em segurança e conformidade.
O conhecimento específico do setor é essencial. Estados de transação, retentativas, capturas, reembolsos, chargebacks, liquidações e respostas dos provedores não podem ser tratados como registros comuns de e-commerce.
4. Escolha a stack tecnológica
Selecione linguagens de programação, frameworks, bancos de dados, infraestrutura, ferramentas de observabilidade, filas de mensagens e tecnologias de implantação compatíveis com os requisitos de desempenho e segurança.
A stack deve permitir escalabilidade horizontal, isolamento de serviços, implantação automatizada, recuperação de desastres, gestão segura de credenciais e processamento confiável durante picos de tráfego ou falhas de provedores.
Decida se o gateway ficará em sua própria infraestrutura, no modelo on-premises, ou será hospedado em um provedor de nuvem. Embora a hospedagem em nuvem facilite a escalabilidade, ela não elimina as obrigações PCI DSS, pois a responsabilidade pelo ambiente de dados de cartões é compartilhada com o provedor.
5. Projete a arquitetura
Desenvolva uma arquitetura escalável considerando o volume previsto de transações, as configurações dos lojistas, a conectividade com provedores e os requisitos operacionais.
Defina como a API de pagamentos, o cofre de tokens, o mecanismo de roteamento, os conectores, os serviços de relatórios, o livro-razão interno, o sistema de gestão de lojistas e a interface administrativa se comunicarão.
A arquitetura também precisa delimitar o ambiente de dados de titulares de cartões, evitando incluir desnecessariamente outros sistemas no escopo PCI DSS.
6. Implemente as funcionalidades principais
Desenvolva os recursos centrais do gateway: criação de pagamentos, autorização, captura, cancelamento de autorizações, reembolsos, consulta de status, tratamento de erros, pagamentos recorrentes e tokenização.
Em uma plataforma comercial para PSPs, as funcionalidades também devem incluir onboarding de lojistas, perfis e permissões de usuários, tarifas, limites, configurações de roteamento, monitoramento de transações, relatórios e ferramentas operacionais.
7. Garanta a segurança do sistema
Implemente controles de segurança em várias camadas para proteger os dados de pagamento e as operações do gateway.
Esses controles incluem criptografia, tokenização, campos de pagamento hospedados, gestão de acessos, segmentação de rede, prevenção a fraudes, logs de auditoria, limitação de requisições e armazenamento protegido de chaves criptográficas.
A lógica de roteamento de pagamentos deve permanecer separada dos controles antifraude e de segurança que determinam se uma transação pode ser processada com segurança.
8. Integre o gateway aos processadores de pagamento
Conecte a plataforma às APIs de processadores, adquirentes, bancos, métodos de pagamento, fornecedores antifraude e outros serviços necessários.
Cada conector precisa contemplar mapeamento de requisições, padronização de respostas, autenticação, tratamento de timeouts, lógica de retentativas, sincronização de status, suporte à conciliação e manutenção contínua sempre que o provedor externo modificar sua API.
9. Realize testes do sistema
Execute testes unitários, de integração, de contrato, desempenho, resiliência, segurança e ponta a ponta.
Além dos pagamentos concluídos, verifique cenários como requisições duplicadas, timeouts, capturas parciais, webhooks atrasados, indisponibilidade de processadores, falhas de autenticação e inconsistências de status.
Testes de carga e failover devem confirmar que o gateway consegue continuar processando ou interromper as operações de forma segura quando componentes individuais ficam indisponíveis.
10. Obtenha as certificações e licenças necessárias
Conclua todas as certificações, registros, aprovações contratuais e auditorias exigidas pelo modelo de negócios do gateway e pelas jurisdições atendidas.
Isso pode envolver validação PCI DSS, testes de penetração, certificação junto a processadores ou adquirentes, requisitos das bandeiras, controles de proteção de dados e autorização para atuar como prestador regulamentado de serviços de pagamento.
Certificação tecnológica e licenciamento regulatório são processos diferentes. As obrigações dependem de a empresa fornecer apenas software de gateway ou também realizar adquirência, movimentação de recursos, liquidação para lojistas e outros serviços regulamentados.
Empresas que movimentam ou liquidam valores de lojistas podem precisar, por exemplo, de licenças estaduais de transmissão de dinheiro e registro no FinCEN como Money Services Business nos Estados Unidos, ou de licença como instituição de moeda eletrônica (EMI) ou instituição de pagamento (PI) na União Europeia e no Reino Unido, além de programas AML e KYC.
11. Coloque o gateway em produção
Realize uma implantação controlada no ambiente de produção.
Comece com um grupo selecionado de lojistas, provedores, tipos de transação ou regiões e aumente gradualmente o volume. Realize o onboarding inicial dos lojistas com verificações KYC/KYB e ofereça um ambiente sandbox para testes antes de encaminhar transações reais.
Utilize monitoramento, dashboards, logs e alertas para acompanhar latência, erros, taxas de aprovação, disponibilidade dos processadores, atrasos em filas, divergências de conciliação e atividades suspeitas.
12. Faça a manutenção contínua
Estabeleça processos permanentes para atualizações de software, alterações de provedores, gestão de vulnerabilidades, escalabilidade da infraestrutura, suporte, renovação de certificações e resposta a incidentes.
A equipe deve manter continuamente as integrações, aprimorar o roteamento de pagamentos, atualizar regras antifraude, adicionar métodos de pagamento, renovar certificados e adaptar a plataforma às mudanças regulatórias e das bandeiras de cartões.
Arquitetura do gateway: o que você realmente precisa desenvolver
O projeto da arquitetura começa pela definição dos limites do ambiente de dados de cartões. Os componentes fundamentais são:
- Ambiente de dados de cartões. Números de cartões, códigos de verificação, chaves criptográficas e serviços de destokenização permanecem em um ambiente rigorosamente controlado. Dashboards de lojistas, sistemas analíticos, ferramentas de suporte e a maioria das aplicações recebem tokens ou dados mascarados em vez dos dados reais dos cartões.
- Cofre de tokens. Um cofre seguro recebe dados confidenciais de pagamento e os substitui por tokens não confidenciais. Outros serviços do gateway utilizam esses tokens para transações atuais ou futuras sem precisar armazenar os números originais dos cartões.
- Máquina de estados das transações. Uma transação pode passar pelos estados criada, autorizada, capturada e liquidada. O sistema também precisa tratar autorizações recusadas, capturas parciais, cancelamentos, reembolsos, reversões, chargebacks e transações expiradas. Regras específicas controlam as transições de estado, impedindo que cada serviço altere os status livremente.
- Chaves de idempotência. Evitam cobranças duplicadas. Se um lojista reenviar uma requisição que sofreu timeout usando a mesma chave, o gateway devolverá o resultado original em vez de criar outra transação.
- Filas de mensagens. Isolam serviços e executam tarefas que não precisam bloquear a requisição inicial de pagamento, como webhooks, relatórios, conciliação, notificações e verificações assíncronas de status dos provedores.
- Webhooks assinados. Os lojistas recebem eventos assinados referentes a autorização, captura, reembolso, chargeback e mudanças no status da liquidação. O contrato define como verificar a assinatura, tratar eventos duplicados, configurar intervalos de retentativa e identificar eventos.
- Livro-razão interno e conciliação diária. O livro-razão registra os efeitos financeiros de transações, tarifas, reembolsos, chargebacks e liquidações. A conciliação compara esses registros com os relatórios dos processadores ou adquirentes e encaminha divergências para investigação.
Para uma explicação técnica mais aprofundada dos componentes e fluxos de dados, consulte o guia da Akurateco sobre arquitetura de sistemas de pagamento.
Principais operações da API
Para criar uma API de gateway de pagamento, comece com um contrato pequeno e estável que cubra todo o ciclo de vida das transações.
O objetivo não é expor todos os serviços internos. Os lojistas precisam de operações previsíveis, respostas de erro claras e estados de transação consistentes entre diferentes processadores.
| Endpoint ou operação | Finalidade | Casos especiais |
|---|---|---|
| Criar pagamento ou autorizar | Criar uma transação e solicitar autorização. | Requisições duplicadas, exigências de autenticação, timeouts e recusas temporárias. |
| Capturar | Capturar todo ou parte de um valor autorizado. | Captura parcial, autorização expirada e pagamento já capturado. |
| Reembolsar | Devolver todo ou parte de um pagamento capturado. | Vários reembolsos, limites e resposta assíncrona do processador. |
| Cancelar autorização | Cancelar uma autorização antes da captura. | Transação já capturada, expirada ou cancelada anteriormente. |
| Consultar status | Retornar o estado atual da transação no gateway. | Atualizações atrasadas, status pendente e divergência de estados. |
| Contrato de webhook | Notificar lojistas sobre eventos assíncronos. | Verificação de assinatura, eventos duplicados, retentativas e ordem de entrega. |
Cada requisição deve conter uma referência exclusiva do lojista, incluir uma chave de idempotência quando apropriado, validar valor e moeda, utilizar códigos de erro estruturados e seguir um modelo consistente de resposta.
O contrato dos webhooks deve documentar os tipos de evento, versões dos payloads, geração de assinaturas, instruções de verificação, comportamento das retentativas e situações em que o lojista deve consultar o status mais recente da transação.
Este artigo apresenta a estrutura mínima da API no nível contratual, sem incluir código de produção ou uma integração funcional com processadores.
Checklist de implementação de segurança
Os princípios de segurança e PCI DSS precisam ser traduzidos em controles técnicos concretos:
- Campos de pagamento hospedados: isolam a coleta de dados de cartão da aplicação principal do lojista.
- Tokenização: substitui números de cartão por tokens antes que outros serviços armazenem ou processem transações.
- Criptografia em trânsito: protege as conexões com lojistas, processadores, interfaces administrativas e serviços internos.
- Criptografia em repouso: protege bancos de dados, backups, logs e arquivos que contenham informações confidenciais.
- Infraestrutura HSM ou KMS: protege chaves criptográficas e permite rotação e revogação controladas.
- Segmentação de rede: isola o ambiente de dados de cartões dos sistemas analíticos e corporativos.
- 3-D Secure 2: oferece suporte à autenticação pelo banco emissor e aos fluxos de confirmação do cliente.
- Pontuação de risco antifraude: avalia sinais relacionados a transação, dispositivo, lojista, pagador, frequência e comportamento.
- Logs de auditoria: registram ações administrativas, alterações de configuração e acesso a sistemas confidenciais.
- Limitação de requisições: protege APIs contra abusos, ataques a credenciais e ciclos acidentais de retentativas.
- Plano de resposta a incidentes: define como detectar, comunicar, conter, compartilhar informações e corrigir problemas.
Fatores essenciais ao desenvolver um gateway de pagamento
Para tornar a plataforma comercialmente viável, não basta criar uma API de transações. O operador precisa avaliar como o sistema funcionará com vários lojistas, métodos de pagamento, processadores, mercados e equipes operacionais.
Escalabilidade e disponibilidade
O gateway precisa atender a uma base crescente de lojistas, ao aumento no volume de transações, aos picos de tráfego e à integração com diferentes provedores sem depender de um único ponto de falha.
O planejamento de capacidade deve contemplar serviços de aplicação, bancos de dados, filas, sistemas de tokenização, dashboards, relatórios e tráfego dos conectores.
A alta disponibilidade também exige redundância, failover automatizado, backups, testes do plano de recuperação de desastres e objetivos de recuperação claramente definidos.
Gestão de fraudes e chargebacks
Os controles antifraude devem incluir regras por transação, verificações de frequência, sinais do pagador e do dispositivo, configurações específicas de cada lojista, listas de bloqueio e permissão e pontuação de risco de terceiros.
A funcionalidade de gestão de chargebacks deve permitir que as equipes operacionais recebam notificações de contestações, associem cada caso à transação correspondente, reúnam evidências, acompanhem os prazos e comuniquem tendências aos lojistas.
Experiência de checkout
O operador precisa otimizar a experiência de checkout para diferentes perfis de lojistas.
Páginas hospedadas, campos de pagamento, redirecionamentos, autenticação, experiência em dispositivos móveis, idiomas locais e apresentação dos métodos de pagamento podem influenciar as taxas de conversão dos lojistas.
O sistema deve permitir configurações individuais sem exigir desenvolvimento personalizado para cada variação de checkout.
Suporte a várias moedas e métodos locais
Aceitar pagamentos internacionais envolve muito mais do que mostrar preços em moedas diferentes.
O gateway precisa gerenciar validação de moedas, disponibilidade dos provedores, moedas de liquidação, restrições regionais, campos específicos de cada método de pagamento, reembolsos e relatórios.
Ao aceitar cartões, transferências bancárias, carteiras digitais e métodos locais, os lojistas podem oferecer aos clientes opções de pagamento que eles já conhecem e utilizam.
Serviços de valor agregado
Muitos operadores querem ampliar a plataforma além da aceitação básica de pagamentos. Para isso, adicionam cobrança recorrente, carteiras digitais, Buy Now, Pay Later (BNPL), emissão de faturas, links de pagamento, tokenização de rede, serviços de atualização de cartões, ferramentas de análise de pagamentos e onboarding automatizado.
Esses serviços aumentam a retenção de lojistas e criam fontes adicionais de receita.
Arquitetura de microsserviços
Uma arquitetura de microsserviços pode separar processamento de pagamentos, gestão de lojistas, conectores, relatórios, conciliação, cobrança, prevenção a fraudes e notificações.
Quando as responsabilidades são bem definidas, as equipes conseguem implantar e escalar serviços de forma independente.
Entretanto, microsserviços também acrescentam a complexidade típica de sistemas distribuídos. A arquitetura precisa lidar com eventos duplicados, consistência eventual, comunicação entre serviços, monitoramento, coordenação de implantações e recuperação de falhas.
Quanto custa desenvolver um gateway de pagamento?
Para estimar os custos de maneira realista, é necessário considerar muito mais do que o desenvolvimento da primeira versão do software.
O investimento total inclui engenharia de produto, certificações, infraestrutura, integrações com provedores, ferramentas de segurança, operações contínuas e manutenção de longo prazo.
Segundo a ScienceSoft, desenvolver um gateway personalizado pode custar entre US$ 100.000 e mais de US$ 300.000, com prazo aproximado de 6 a 11 meses.
Esses valores são referências iniciais e não representam o custo total de propriedade ao longo de três anos.
| Componente de custo | O que inclui | Comportamento do custo |
|---|---|---|
| Equipe de desenvolvimento | Gestão de produto, arquitetura, backend, frontend, DevOps, QA, segurança e documentação. | Alto investimento inicial, seguido de custos permanentes com equipe. |
| Certificação PCI DSS Nível 1 e auditorias | Preparação para avaliação, correções, auditorias externas e testes de penetração. | Custo inicial e recorrente anual. |
| Infraestrutura e hospedagem | Ambientes de produção, bancos de dados, filas, backups, monitoramento, logs e recuperação de desastres. | Custos fixos recorrentes e variáveis conforme o uso. |
| Ferramentas antifraude | Regras, pontuação de risco, inteligência de dispositivos, gestão de casos e chargebacks. | Assinaturas, cobranças por utilização e custos relacionados a perdas. |
| Certificações de bandeiras e provedores | Testes com processadores, aprovação de adquirentes e certificação de conectores. | Custos por integração e atualizações recorrentes. |
| Equipe operacional 24/7 | Monitoramento, incidentes, suporte, conciliação, operações antifraude e infraestrutura. | Custo permanente e recorrente. |
| Manutenção contínua | Atualizações de segurança, mudanças em APIs, conformidade, testes e novas funcionalidades. | Aproximadamente 20% do custo inicial de desenvolvimento por ano. |
O custo final depende da quantidade de integrações, métodos de pagamento, ferramentas para lojistas, mercados atendidos, requisitos de disponibilidade, modelo de implantação e nível de personalização.
Uma API básica de transações conectada a um processador não é comparável a uma plataforma comercial para PSPs com onboarding de lojistas, roteamento, roteamento em cascata, cobrança, conciliação, relatórios, gestão antifraude e suporte 24/7.
Equipes que precisam de suporte externo de engenharia podem avaliar o escopo dos serviços de desenvolvimento de gateways de pagamento.
Quando o investimento se paga?
Ter um gateway próprio se torna mais econômico do que pagar um fornecedor externo somente quando a economia anual supera o custo amortizado de desenvolvimento e as despesas operacionais fixas.
O cálculo do ponto de equilíbrio exige duas informações principais: custos fixos anuais e economia por transação. Com elas, é possível determinar o volume anual necessário para recuperar o investimento.
Processar um valor financeiro elevado não garante que a operação atinja o ponto de equilíbrio. O indicador relevante é a tarifa que pode ser economizada em cada transação.
Uma fórmula simplificada é:
Transações anuais para atingir o ponto de equilíbrio = (custo operacional anual + custo anualizado de desenvolvimento) ÷ economia por transação.
Por exemplo, considere uma empresa que investe US$ 300.000 no desenvolvimento inicial e amortiza esse valor em três anos. Se as operações custam US$ 250.000 por ano, a base de custos anual será de US$ 350.000.
Se o gateway próprio economizar US$ 0,05 por transação, o ponto de equilíbrio será:
US$ 350.000 ÷ US$ 0,05 = 7.000.000 de transações por ano.
O exemplo não considera custos de financiamento, perdas com fraude, indisponibilidade, integrações imprevistas nem o custo de oportunidade de atrasar o lançamento. Por isso, as empresas devem avaliar cenários conservadores, esperados e de alto volume antes de aprovar o projeto.
É possível criar um gateway de pagamento gratuitamente?
Não. Componentes open source permitem desenvolver um gateway sem pagar licenças de software, mas operar a plataforma em produção ainda envolve custos elevados.
As despesas inevitáveis incluem:
- Hospedagem, bancos de dados, backups, monitoramento e infraestrutura de rede.
- Avaliações PCI DSS e testes de penetração.
- Tarifas de processadores, adquirentes e métodos de pagamento.
- Profissionais de engenharia, DevOps, segurança e QA.
- Monitoramento contínuo e resposta a incidentes.
- Integrações com provedores e certificações.
- Prevenção a fraudes e operações de chargeback.
- Conformidade e serviços jurídicos.
- Manutenção e correção de vulnerabilidades.
O software open source muda a distribuição de determinados custos de engenharia, mas não elimina a responsabilidade de operar uma infraestrutura de pagamentos segura e em conformidade.
E os gateways de pagamento open source?
Um gateway de pagamento open source pode fornecer componentes úteis para desenvolver a plataforma, mas não representa, por si só, uma operação comercial completa.
Projetos como Hyperswitch oferecem orquestração de pagamentos open source e funcionalidades modulares. O Kill Bill disponibiliza infraestrutura open source para cobrança e pagamentos, com APIs e plugins de gateway.
Esses projetos podem incluir modelos de transações, frameworks de conectores, roteamento, mecanismos de cobrança, APIs e funcionalidades administrativas. Isso reduz a quantidade de software que precisa ser desenvolvido do zero.
Mesmo assim, uma plataforma auto-hospedada exige implantação, reforço de segurança, integrações, preparação para PCI DSS, monitoramento, certificações, conciliação, suporte operacional e atualizações contínuas.
A licença de software pode ser gratuita. A operação da plataforma, não.
Para uma comparação mais aprofundada, consulte nosso artigo sobre orquestração de pagamentos open source versus white label.
| Critério | Open source com hospedagem própria | Gateway white label |
|---|---|---|
| Custo inicial | Licença gratuita ou de baixo custo, mas investimento significativo em engenharia e infraestrutura. | Taxa comercial de implantação e assinatura. |
| Prazo de lançamento | Geralmente vários meses, dependendo das integrações e certificações. | Mais rápido quando as funcionalidades e integrações necessárias já estão disponíveis. |
| Responsabilidade PCI DSS | Principalmente da empresa que implementa a plataforma. | Dividida conforme o modelo de implantação e o contrato. |
| Quem opera o software | Equipes internas de engenharia, conformidade, segurança e operações. | O fornecedor de tecnologia mantém o software principal. |
| Custo em três anos | Equipe, infraestrutura, auditorias, integrações, segurança e manutenção. | Implantação, assinatura, configuração, integrações e operações sob responsabilidade do cliente. |
Gateway personalizado versus white label: qual é a melhor opção?
A escolha entre desenvolvimento personalizado e plataforma white label deve considerar estratégia de produto, capacidade de engenharia, capital disponível e prazo de lançamento. Se o modelo white label for a alternativa mais provável, compare os principais fornecedores antes de montar sua lista de opções.
Um gateway personalizado oferece controle sobre código-fonte, arquitetura, integrações, roadmap e modelo operacional. Entretanto, a empresa também assume engenharia, testes, segurança, certificações, manutenção de provedores, monitoramento, documentação e suporte.
Adicionar apenas um conector pode levar dois meses, por exemplo. Para empresas que precisam de dezenas de integrações, os custos e os prazos podem aumentar rapidamente.
Uma plataforma white label oferece uma base tecnológica pronta, que pode ser configurada e personalizada com sua marca. Nesse modelo, você mantém o controle dos lojistas, preços, condições comerciais, relações com provedores e estratégia de mercado, enquanto o fornecedor desenvolve e mantém o software principal.
| Critério | Gateway personalizado | Gateway white label |
|---|---|---|
| Controle | Controle máximo sobre o código e a arquitetura. | Controle da marca, lojistas, condições comerciais, configurações e operações. |
| Custo inicial | Alto investimento em engenharia, infraestrutura, certificações e contratação. | Investimento inicial menor, baseado em implantação e configuração. |
| Prazo de lançamento | Geralmente vários meses ou mais. | Mais rápido e previsível. |
| Responsável pela manutenção | Equipes internas de engenharia e operações. | Fornecedor de tecnologia responsável pela plataforma principal. |
| Responsável pela conformidade | A empresa assume todo o escopo técnico. | As responsabilidades são divididas conforme o modelo de implantação e de negócios. |
O desenvolvimento personalizado é mais adequado a organizações com equipes maduras de engenharia de pagamentos e uma razão estratégica para possuir todas as camadas tecnológicas.
A infraestrutura white label geralmente é mais prática quando velocidade, prontidão operacional e previsibilidade de custos são mais importantes do que a propriedade integral do código-fonte. Para conhecer melhor esse modelo, consulte nosso guia completo sobre gateways de pagamento white label.
Como a Akurateco ajuda você a lançar seu próprio gateway mais rápido
Muitos PSPs, bancos adquirentes e outros provedores de pagamento utilizam tecnologia white label porque precisam controlar um serviço de pagamentos com sua marca sem desenvolver toda a infraestrutura internamente.
O gateway de pagamento white label da Akurateco oferece uma base pronta para lançar e operar uma plataforma de pagamentos sob a marca do cliente.
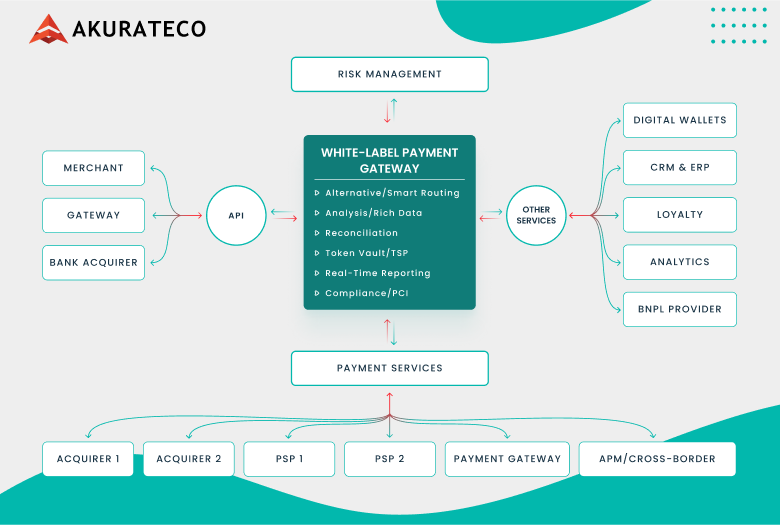
Em vez de desenvolver gestão de lojistas, conectividade com provedores, relatórios, cobrança, conciliação, ferramentas de segurança e funcionalidades administrativas como projetos separados, as empresas podem configurar tudo em um mesmo ecossistema.
Os clientes mantêm o controle da marca, dos lojistas, dos preços, das condições comerciais, dos mercados-alvo e da estratégia de provedores. A Akurateco é responsável pela manutenção e atualização do software principal, pelo suporte às integrações e pela oferta de diferentes modelos de implantação.
O ecossistema inclui:
- Roteamento inteligente de pagamentos.
- Roteamento em cascata.
- Cobrança recorrente.
- Onboarding automatizado de lojistas.
- Análises e relatórios de pagamentos.
- Ferramentas de prevenção a fraudes.
- Infraestrutura certificada PCI DSS Nível 1.
- Funcionalidades de gestão de chargebacks.
- Configuração de lojistas, tarifas e limites.
- Conectividade independente de provedores, com 700+ integrações e conectores personalizados sob demanda.
Um gateway white label não substitui as responsabilidades legais, regulatórias, comerciais, de adquirência ou de risco envolvidas na operação de uma empresa de pagamentos. Ele fornece a base tecnológica necessária para administrar essas responsabilidades sem desenvolver independentemente cada componente de software.
A Akurateco oferece a camada de gateway e orquestração sobre as adquirentes do cliente. A empresa não processa transações por conta própria.
Solicite uma demonstração personalizada para avaliar as integrações necessárias, a configuração, o modelo de implantação e o processo previsto de lançamento.
Quer conhecer o sistema de pagamentos da Akurateco em conformidade com PCI DSS e descobrir como ele pode proteger a experiência de pagamento dos seus clientes?
Agende uma demonstração gratuita com nossos especialistas e veja a plataforma funcionando.
Resultados reais: como PSPs crescem com a Akurateco
Uma plataforma white label oferece maior valor quando ajuda uma empresa de pagamentos a resolver desafios específicos de regulamentação, integração, localização ou escalabilidade.
Os projetos Dinero Pay e TESS mostram como a infraestrutura da Akurateco atende às necessidades operacionais e de mercado da região do Oriente Médio e Norte da África (MENA).
Dinero Pay — Arábia Saudita
A Dinero Pay precisava lançar uma plataforma de pagamentos focada em dispositivos móveis na Arábia Saudita, atendendo aos requisitos locais de hospedagem, proteção de dados e regulamentação financeira.
Desenvolver toda a infraestrutura de gateway e as integrações com carteiras digitais internamente teria aumentado os custos e atrasado a entrada no mercado.
A Akurateco configurou sua plataforma white label para funcionar na Oracle Cloud Infrastructure e ofereceu suporte às integrações com Apple Pay, Google Pay, Tabby e Tamara.
A configuração da infraestrutura local, o onboarding de lojistas, o roteamento, as retentativas, as análises, os treinamentos e as ferramentas antifraude também fizeram parte do projeto.
Resultado: a Dinero Pay obteve a certificação SAMA, reduziu custos de engenharia e operações, acelerou integrações e permitiu que os lojistas oferecessem carteiras digitais importantes e métodos locais de Buy Now, Pay Later.
Leia o estudo de caso completo da Dinero Pay.
TESS — Catar
A TESS precisava de uma infraestrutura de pagamentos escalável, capaz de cumprir os requisitos de localização de dados do Catar, conectar provedores locais e internacionais, obter certificação PCI DSS e permitir uma futura migração do modelo SaaS para um ambiente dedicado.
A empresa começou utilizando a plataforma SaaS da Akurateco. A Akurateco apoiou integrações com provedores como MPGS, Doha Bank e NAPS, auxiliou na certificação e preparou a plataforma para migração à infraestrutura Microsoft Azure.
Resultado: a TESS obteve sua licença de PSP junto ao Qatar Central Bank e a certificação PCI DSS, entrou rapidamente no mercado e conquistou clientes importantes, incluindo uma grande operadora regional de telecomunicações.
Leia o estudo de caso completo da TESS.
Conclusão
Criar um gateway de pagamento é um projeto significativo de infraestrutura, que tende a ser economicamente justificável para organizações com experiência sólida em pagamentos, capital suficiente, alto volume de transações e recursos permanentes de engenharia.
Ao avaliar essa alternativa, as equipes precisam equilibrar as vantagens de controlar completamente a tecnologia e personalizá-la com os custos e responsabilidades de mantê-la em funcionamento.
Para muitos PSPs, bancos adquirentes, plataformas SaaS e ISOs, um gateway de pagamento white label como o da Akurateco oferece uma alternativa mais rápida. Ele combina o controle da marca com integrações prontas, roteamento de pagamentos, relatórios, ferramentas antifraude e gestão de lojistas.
Perguntas frequente
Posso criar meu próprio gateway de pagamento?
Sim, mas é um projeto complexo. O desenvolvimento personalizado exige conhecimentos aprofundados em processamento de pagamentos, PCI DSS, segurança, criptografia e requisitos regulatórios. É necessário integrar adquirentes, processadores e outros provedores, gerenciar o roteamento das transações e garantir a segurança e a escalabilidade do sistema.
Como configurar um gateway de pagamento?
O processo envolve cinco grandes etapas: definir requisitos comerciais e técnicos, desenvolver as funcionalidades centrais, proteger a plataforma conforme PCI DSS, integrar adquirentes e processadores e lançar gradualmente com lojistas selecionados. As 12 etapas deste guia detalham cada uma dessas fases.
Quais licenças ou registros são necessários para operar um gateway de pagamento?
As exigências dependem dos serviços oferecidos e dos países de atuação. Pode ser necessário constituir uma pessoa jurídica, validar a conformidade PCI DSS, obter patrocínio ou aprovação de adquirentes e processadores, realizar registros de proteção de dados e conseguir autorização como instituição de pagamento ou outro prestador regulamentado quando houver movimentação de recursos ou prestação de serviços financeiros regulamentados.
Preciso desenvolver um gateway para meu site?
Não. A maioria dos lojistas online simplesmente integra um gateway existente. O desenvolvimento personalizado é mais relevante para PSPs, PayFacs, ISOs e outras plataformas que administram fluxos de pagamento complexos ou atendem vários lojistas.
É possível desenvolver um gateway de pagamento como o Stripe?
Em princípio, sim. Uma primeira versão viável precisa de checkout hospedado, armazenamento tokenizado de cartões, cobrança recorrente, dashboards de lojistas e administradores, APIs para desenvolvedores, relatórios e gestão de contestações. Entretanto, alcançar a escala do Stripe exige centenas de engenheiros e relações diretas com bandeiras e instituições financeiras. Por isso, a maioria das empresas começa com uma versão voltada a determinados lojistas, regiões e métodos de pagamento.
É possível criar uma plataforma de pagamentos como o PayPal?
Sim, em princípio, mas uma plataforma semelhante ao PayPal é muito mais ampla que um gateway. Ela pode exigir carteiras digitais, saldos armazenados, transferências entre pessoas, pagamentos a lojistas, verificação de identidade, monitoramento AML, payouts, operações antifraude, gestão de contestações e livro-razão interno regulamentado. A maioria das organizações começa com um produto de pagamento específico, em vez de tentar reproduzir uma plataforma global.
Quanto custa desenvolver um gateway de pagamento?
Segundo a ScienceSoft, o desenvolvimento de um gateway personalizado custa aproximadamente de US$ 100.000 a mais de US$ 300.000, dependendo de funcionalidades, integrações, arquitetura, requisitos de segurança e modelo de implantação. O investimento total pode ser maior quando são considerados certificação PCI DSS, infraestrutura, ferramentas antifraude, integrações, operações 24/7 e manutenção contínua.
Quanto tempo leva para desenvolver um gateway de pagamento?
O desenvolvimento normalmente leva de 6 a 12 meses. O Stripe apresenta uma estimativa de 6 a 12 meses, enquanto a ScienceSoft estima entre 6 e 11 meses para um projeto personalizado. Preparação para PCI DSS, correções de segurança, certificações de processadores, aprovações das bandeiras e integrações podem ampliar esse prazo.
Como os gateways de pagamento ganham dinheiro?
Os gateways geram receita com tarifas por transação, mensalidades da plataforma, taxas de implantação e outros serviços tecnológicos. Essas cobranças são diferentes das tarifas de intercâmbio, das bandeiras e da adquirência, destinadas a outros participantes da cadeia de pagamentos. Provedores que também oferecem processamento ou adquirência podem obter margens adicionais desses serviços.
Qual é a diferença entre um processador e um gateway de pagamento?
No fluxo de cartões, o gateway captura e transmite com segurança os dados de pagamento do cliente ao processador. O processador recebe a transação e trabalha com bancos e bandeiras para viabilizar autorização e liquidação.
Posso desenvolver meu próprio processador de pagamentos?
Sim. Para muitos PSPs, esse projeto corresponde ao desenvolvimento de uma plataforma de gateway com conexões a adquirentes e processamento sob sua licença. Tornar-se processador no sentido utilizado pelas bandeiras é uma etapa diferente, que exige patrocínio de banco adquirente e registro junto às bandeiras.
Como se tornar um provedor de gateway de pagamento?
É necessário lançar uma operação de pagamentos com licenciamento ou patrocínio adequado, infraestrutura segura, integrações financeiras, procedimentos de conformidade e gestão de lojistas. Consulte o guia da Akurateco sobre o modelo de negócios de gateway de pagamento para entender os aspectos comerciais.
Posso utilizar um gateway white label em vez de desenvolver um?
Sim. Gateways white label oferecem infraestrutura pronta que pode ser personalizada com sua marca. Para a maioria dos PSPs, esse é o caminho mais rápido para entrar no mercado. Também pode reduzir o trabalho operacional e de conformidade, embora as responsabilidades regulatórias e PCI DSS continuem dependendo do modelo de negócios, da integração e da jurisdição.