El modelo de negocio de una pasarela de pago permite a los proveedores de servicios de pago (PSP) ofrecer a los comercios la infraestructura necesaria para aceptar y gestionar pagos en línea. La pasarela transmite de forma segura los datos de pago entre los participantes y facilita la autorización de las transacciones. Los ingresos pueden proceder de comisiones por transacción, cargos de implementación, suscripciones, servicios de valor agregado y, cuando el modelo operativo lo permite, una parte de la tasa de descuento del comercio (Merchant Discount Rate, MDR).
Esta guía presenta una hoja de ruta completa para lanzar y ampliar una empresa de pasarela de pago. Analizamos fuentes de ingresos, modelos de precios, economía unitaria, modelos de negocio, cumplimiento, alianzas, tecnología, estrategia de salida al mercado y operaciones.
¿Qué hace una empresa de pasarela de pago?
Una empresa de pasarela de pago es un proveedor tecnológico que permite a los comercios aceptar y gestionar pagos en línea de forma segura. La pasarela es un componente central del flujo de procesamiento: captura, cifra y transmite los datos de pago entre clientes, comercios, bancos adquirentes y procesadores.
Además de transmitir las transacciones, estas empresas ofrecen herramientas que ayudan a sus comercios a trabajar con mayor eficiencia. Entre ellas se incluyen conexiones con proveedores, paneles de informes de liquidación con análisis en tiempo real, reglas de enrutamiento de pagos que pueden aumentar las tasas de aprobación y reducir comisiones, herramientas de facturación y conciliación, y controles de cumplimiento y riesgo relacionados con la gestión de disputas y la visibilidad de las liquidaciones.
En este contexto también aparece otro término: agregador de pagos. Aunque están relacionados, una pasarela y un agregador cumplen funciones diferentes.
Un agregador de pagos es un tipo de PSP que actúa como intermediario financiero entre los comercios y la red bancaria. Facilita la transmisión de datos entre los participantes del procesamiento: cliente, comercio, banco adquirente, banco emisor y red de tarjetas.
En lugar de exigir que cada comercio abra su propia cuenta con un banco adquirente, el agregador incorpora varios subcomercios bajo una cuenta de comercio principal compartida. Esto puede reducir el tiempo necesario para comenzar a aceptar pagos. Nuestra guía sobre agregadores de pagos explica este modelo con más detalle.
Una empresa de pasarela también es distinta de una procesadora de pagos, que participa en el procesamiento de las transacciones y los flujos de liquidación, mientras que la pasarela se concentra en transmitir los datos. Los pasos iniciales para lanzar ambos tipos de empresa son similares, pero el modelo de procesamiento añade obligaciones de licencias y liquidación.
Estas empresas pueden generar ingresos mediante comisiones por transacción, suscripciones, implementación y servicios adicionales.
Cómo ganan dinero las pasarelas de pago
Una parte importante de los ingresos de un proveedor de pasarela procede de los márgenes aplicados a las transacciones que pasan por su plataforma. En términos sencillos, una pasarela puede cobrar un porcentaje, una tarifa fija por operación o ambos como parte de la MDR. Una vez cubiertos los costos de procesamiento subyacentes, el margen adicional se convierte en ingresos retenidos por el proveedor.
Para comprender qué incluye la MDR, primero hay que conocer el modelo de negocio de las redes de tarjetas, que participan directamente en los pagos en línea.
Cuando hablamos de redes de tarjetas, normalmente nos referimos a Visa y Mastercard. Los bancos y otros participantes pagan tarifas por acceder a sus infraestructuras y utilizar sus redes. Los adquirentes, procesadores y otros participantes también pueden cobrar por sus servicios.
Los PSP, por su parte, cobran a los comercios. Para aceptar pagos en línea, un comercio puede necesitar un banco adquirente, una red de tarjetas, un procesador y una pasarela. Cada participante puede aplicar una comisión porcentual, un importe fijo o ambos. El total cobrado al comercio constituye la MDR, mientras que la diferencia entre el precio comercial y los costos subyacentes determina el margen del proveedor.
Las pasarelas también generan ingresos mediante implementación, suscripciones y otros servicios recurrentes. Nuestro material sobre el modelo financiero de una procesadora de pagos analiza estos costos, precios y márgenes con mayor profundidad.
Qué incluye la tasa de descuento del comercio (MDR)
La MDR es la tasa que paga un comercio por aceptar pagos con tarjeta. Generalmente consiste en un porcentaje del importe de la transacción y, en algunos casos, un cargo fijo. No es una comisión única, sino la combinación de varios conceptos que corresponden a diferentes participantes.
Para un proveedor existe una diferencia comercial fundamental. Las tasas de intercambio y las comisiones de las redes son costos que se trasladan al comercio y que una pasarela generalmente no puede reducir mediante negociación directa. Las capas de procesamiento y pasarela son aquellas donde el proveedor puede establecer su margen.
| Componente | Quién lo recibe | Quién lo controla | Parte habitual de la MDR |
|---|---|---|---|
| Intercambio | Banco emisor | Red de tarjetas / regulador | 50–70% |
| Comisiones de la red | Visa, Mastercard, etc. | Red de tarjetas | 5–15% |
| Margen del adquirente | Banco adquirente | Negociación comercial | 10–25% |
| Procesamiento y pasarela | PSP / procesador | Proveedor | 10–30% |
Tasa de intercambio. El adquirente la paga al emisor por la autorización y liquidación de la operación. Varía según el tipo de tarjeta (consumo o corporativa), la modalidad (presencial o comercio electrónico), la categoría del comercio y, sobre todo, la ubicación geográfica. Según la regulación europea de intercambio, las transacciones nacionales y dentro del Espacio Económico Europeo con tarjetas de consumidores tienen límites del 0.20 % para débito y del 0.30 % para crédito. Las tarjetas corporativas y las transacciones entre regiones no están sujetas a esos mismos límites y pueden costar varias veces más.
Comisiones de las redes de tarjetas. Se cobran por utilizar la infraestructura y pueden aplicarse tanto al adquirente como al emisor. A diferencia del intercambio, incluyen decenas de conceptos: autorización, liquidación, pagos internacionales, conversión de moneda, fraude y servicios de datos. Por eso, conciliar las comisiones de las redes es una de las tareas más complejas de la adquirencia.
Margen del adquirente. Remunera al adquirente por mantener la relación con el comercio, asumir riesgos de liquidación y gestionar la exposición a contracargos. Si tu empresa cuenta con licencia de adquirencia, este componente puede pasar de ser un costo a convertirse en una fuente de ingresos.
Comisiones de procesamiento y pasarela. Corresponden a la capa tecnológica: enrutamiento de autorizaciones, tokenización, 3D Secure, reintentos de pago, enrutamiento en cascada e informes. Es la capa que ofrece un proveedor de marca blanca y donde la calidad de la infraestructura puede influir directamente en la economía unitaria.
Qué no incluye la MDR. Las comisiones por contracargos y su representación, los reembolsos, los márgenes de cambio de moneda, los mínimos mensuales, los cargos de cumplimiento PCI y las tarifas de liquidación o payouts generalmente se facturan por separado. Los comercios que comparan proveedores únicamente por la MDR anunciada suelen subestimar el costo total entre un 20 % y un 40 %.
Modelos de precios utilizados por los proveedores
El modelo de precios de una pasarela determina cómo combina el proveedor los costos subyacentes de procesamiento con su margen comercial. Dos modelos habituales son la tarifa combinada (blended pricing) y el interchange++. Cada uno ofrece un equilibrio diferente entre previsibilidad y transparencia.
Tarifa combinada (blended pricing)
Los PSP que utilizan blended pricing cobran una tarifa uniforme. Esta combina el costo promedio de procesamiento con un margen fijo. Así, el comercio paga la misma tarifa por transacción, independientemente del tipo de tarjeta o la ubicación del cliente. Por ejemplo, puede establecerse una comisión del 2.5 % por operación, sin detallar las diferencias entre los costos subyacentes.
Este modelo proporciona una tarifa estable y predecible para el comercio, pero ofrece menos visibilidad sobre los componentes del precio. Para el proveedor, el margen puede variar entre transacciones porque las tasas de intercambio y las comisiones de las redes cambian mientras el precio comercial permanece fijo.
Tarifa interchange++
El interchange++ se utiliza habitualmente entre PSP de Estados Unidos y grandes adquirentes europeos. Presenta por separado los tres principales componentes del costo de los pagos con tarjeta: margen del adquirente, comisión de la red e intercambio. La tarifa final varía según las características de cada transacción.
En comparación con blended pricing, interchange++ permite ver con mayor claridad los costos subyacentes y el margen del proveedor. Sin embargo, el precio final es menos predecible porque las tarifas de intercambio y de las redes pueden cambiar.
En promedio, los comercios pagan entre un 1 % y un 3 % por transacción con este modelo. Por ejemplo, una tarifa interchange++ total del 2.0 % puede distribuirse así:
- 1 % — tasa de intercambio.
- 0.5 % — margen del adquirente.
- 0.5 % — comisión de la red de tarjetas.
El comercio también paga la comisión del PSP. Supongamos que este cobra un 0.5 % adicional sobre el importe de la transacción.
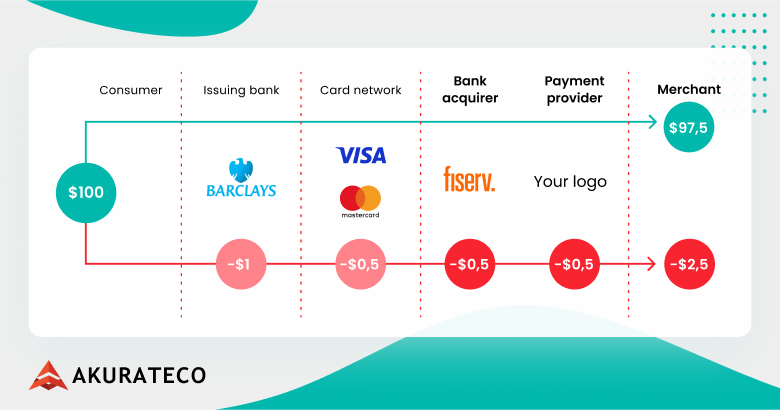
Un cliente realiza una compra de USD 1000 en una tienda en línea con una tarjeta emitida fuera del Espacio Económico Europeo. El comercio paga USD 10 al banco emisor, USD 5 al adquirente, USD 5 a la red de tarjetas y USD 5 al PSP. De los USD 1000 pagados por el cliente, el comercio recibe USD 975.
La misma distribución en un pago de USD 100:
Fuentes de ingresos de una empresa de pasarela de pago
El modelo de ingresos de una pasarela suele combinar comisiones por transacción con tarifas recurrentes de plataforma y servicios adicionales. Los ingresos aumentan mediante un mayor volumen procesado, una base más amplia de comercios y la venta de funcionalidades complementarias.
| Fuente de ingresos | Quién paga | Modelo de cobro | Frecuencia | Características del margen |
|---|---|---|---|---|
| Comisiones por transacción | Comercio | Margen porcentual, cargo fijo por operación o ambos; puede variar con el volumen. | Por transacción | Depende del volumen. El margen es la diferencia entre la tarifa comercial y los costos de procesamiento. |
| Cargos de implementación | Comercio | Cobro único por onboarding, configuración, integraciones o implementación de marca blanca. | Una vez | Cubre la implementación y puede generar margen cuando el onboarding está estandarizado. |
| Tarifas recurrentes | Comercio | Suscripción mensual o anual para acceder a la pasarela, actualizaciones, soporte y herramientas. | Mensual o anual | Ingresos predecibles cuyo margen depende de infraestructura y soporte. |
| Comisiones por contracargos y fraude | Comercio | Cargo fijo por contracargo, caso de fraude, disputa o transacción evaluada. | Por evento o uso | Generalmente cubre costos operativos y de terceros; el margen restante contribuye a los ingresos. |
| Comisiones internacionales | Comercio | Porcentaje adicional, cargo fijo, margen por conversión de moneda o combinación. | Por operación aplicable | Variable según adquirencia, red de tarjetas y cambio de moneda. |
| Servicios de valor agregado | Comercio | Suscripción, cargo por uso, plan de funcionalidades o tarifa por operación. | Recurrente o por uso | Puede generar margen mediante prevención de fraude, enrutamiento inteligente, tokenización, cobros recurrentes, analítica, múltiples monedas y soporte premium. |
| Desarrollo personalizado | Comercio o socio comercial | Precio fijo por proyecto, hitos de entrega o tarifa por hora. | Normalmente único | Depende del tiempo de desarrollo, la complejidad y el mantenimiento. |
| Alianzas e integraciones | Procesador, adquirente u otro socio | Comisión por referencia, participación en ingresos, integración o acuerdo comercial. | Única o recurrente | Permite generar ingresos sin cobrar directamente al comercio, según los contratos y el volumen referido. |
Economía unitaria de una empresa de pasarela de pago
La economía unitaria muestra cuánto puede ganar una pasarela por cada comercio activo después de cubrir los costos necesarios para atenderlo.
Al calcular los costos iniciales de una empresa fintech de pasarela de pago, considera tanto los gastos únicos de lanzamiento como los costos mensuales de operación. El ebook de Akurateco y Dwayne Gefferie explica qué inversiones requiere desarrollar infraestructura de pagos. Contratar una plataforma existente puede reducir la inversión inicial, aunque añade tarifas recurrentes de licencia y servicios.
Las siguientes cifras son ilustrativas. Los resultados reales dependen del volumen de transacciones, los precios, la infraestructura, el personal y los acuerdos comerciales.
Supuestos del ejemplo
Supongamos que una empresa de pasarela atiende a 100 comercios activos, cada uno con un volumen promedio de USD 100 000 mensuales. El volumen total procesado es de USD 10 millones por mes.
La pasarela retiene un 0.30 % de este volumen como ingresos por transacciones. También cobra una tarifa mensual de USD 250 por comercio y obtiene, en promedio, USD 50 adicionales por comercio mediante otros servicios.
La tasa neta retenida (retained take rate) es la parte de la comisión por transacción que conserva la pasarela después de descontar los costos de pago trasladados a terceros.
Cálculo de los ingresos
Una tasa retenida del 0.30 % sobre USD 10 millones mensuales genera:
USD 10 000 000 × 0.30 % = USD 30 000
Las tarifas mensuales de plataforma generan:
100 comercios × USD 250 = USD 25 000
Los servicios adicionales generan:
100 comercios × USD 50 = USD 5000
Los ingresos mensuales totales son:
USD 30 000 + USD 25 000 + USD 5000 = USD 60 000
Por lo tanto, la empresa obtiene un promedio de USD 600 mensuales de ingresos por comercio.
Gastos operativos mensuales
Supongamos que los gastos mensuales son:
- USD 15 000 — plataforma e infraestructura.
- USD 3000 — verificaciones antifraude y supervisión de transacciones.
- USD 4000 — soporte a comercios y gestión de disputas.
- USD 18 000 — equipos técnicos y de pagos.
- USD 5000 — cumplimiento y servicios legales.
- USD 6000 — ventas, administración y otros gastos.
Estos conceptos suman USD 51 000 mensuales y cubren tecnología, personal, seguridad, cumplimiento, integraciones y soporte.
Beneficio operativo por comercio y por mes
El beneficio operativo mensual es:
USD 60 000 de ingresos − USD 51 000 de gastos = USD 9000
Al dividirlo entre 100 comercios activos:
USD 9000 ÷ 100 = USD 90
En este ejemplo, cada comercio genera USD 600 de ingresos, cuesta USD 510 en atención y operación y aporta USD 90 de beneficio operativo mensual.
Los costos iniciales también afectan el resultado. Si la empresa invierte USD 120 000 antes del lanzamiento y distribuye ese gasto a lo largo de 24 meses, añade USD 5000 a sus gastos mensuales. El beneficio mensual baja a USD 4000, o USD 40 por comercio.
Una empresa de pasarela puede mejorar su economía unitaria aumentando los ingresos retenidos por comercio, controlando gastos y distribuyendo costos fijos entre una cartera más amplia.
Modelos de negocio para empresas de pasarela de pago
Una startup de pasarela puede elegir diferentes modelos según su estrategia de monetización, el alcance de las operaciones y su participación en el procesamiento. Cada alternativa presenta ventajas, limitaciones y responsabilidades específicas.
Modelo 1: PSP completo / empresa de pasarela de pago
Desarrollas tanto la tecnología de pasarela como la capa de PSP para el procesamiento y la liquidación de pagos.
Ventajas:
- Propiedad y control de toda la infraestructura de pagos.
- Mayor potencial de ingresos por comisiones de procesamiento, márgenes cambiarios, servicios adicionales y liquidaciones.
- Posicionamiento competitivo con control sobre el rendimiento y la experiencia de los comercios.
- Gestión integral de comercios: onboarding, riesgo, autorizaciones y payouts.
Desventajas:
- Costos elevados de desarrollo y mantenimiento si se construye internamente.
- Necesidad de licencias según el país de operación.
- Más obligaciones de cumplimiento, incluido PCI DSS.
- Mayor complejidad operativa y necesidad de equipos especializados.
- Más tiempo para salir al mercado.
Este modelo también puede llevar a operar como procesadora de pagos. Procesar transacciones dentro de las redes de tarjetas requiere, adicionalmente, un adquirente o banco patrocinador, registro ante las redes y capital suficiente para asumir responsabilidades de liquidación, reservas y contracargos.
Una empresa generalmente decide crear su propia pasarela cuando maneja volúmenes muy altos y necesita un control específico y considerable sobre todos los aspectos del flujo. Esto implica asumir costos y riesgos importantes relacionados con PCI DSS.
Modelo 2: Gateway as a Service
Ofreces únicamente la infraestructura de pasarela. Los comercios se conectan a sus propios adquirentes mediante tu tecnología y tu empresa no retiene ni mueve sus fondos.
Ventajas:
- Salida al mercado más rápida gracias a un software ya desarrollado.
- Generalmente no requiere licencia financiera cuando la empresa no maneja fondos.
- Acceso inmediato a múltiples integraciones.
- Opciones de personalización y marca propia mediante una solución de marca blanca.
- Menores gastos operativos que un PSP completo.
Desventajas:
- Menor potencial de ingresos al centrarse en software y no en comisiones de procesamiento.
- El rendimiento de los pagos depende de los PSP asociados al comercio.
- Menor control sobre liquidaciones y payouts.
Este modelo es adecuado para emprendedores que quieren entrar al sector de pagos y desarrollar una nueva fuente de ingresos sin crear ni mantener infraestructura financiera compleja y regulada.
Es importante considerar que las exenciones de licencias cambian según la jurisdicción y la forma real en que circulan los fondos, no según cómo se describa la actividad. Generalmente, transmitir instrucciones de pago entre comercios y proveedores puede quedar fuera de determinadas exigencias de licencia. Retener fondos, aunque sea por poco tiempo, o controlar una cuenta de liquidación suele cambiar esa situación.
Modelo 3: Pasarela de pago especializada por sector
Este modelo se concentra en industrias con necesidades específicas, como viajes, apuestas, marketplaces y suscripciones.
Ventajas:
- Mayor adecuación entre el producto y las necesidades del sector.
- Controles específicos de cumplimiento y gestión de riesgos.
- Diferenciación mediante funcionalidades especializadas.
- Mayor disposición a invertir en capacidades que resuelvan desafíos particulares.
Desventajas:
- Necesidad de conocimientos profundos del sector.
- Obligaciones regulatorias que varían considerablemente entre países e industrias.
- Mercado potencial más limitado.
Si te concentras en un nicho con necesidades particulares, una pasarela especializada permite atender una base de clientes definida y resolver sus problemas.
Modelo 4: Plataforma SaaS que añade su propia capa de pasarela
La plataforma amplía su producto principal con una capa de pasarela y empieza a generar ingresos por pagos, ofreciendo una experiencia más integrada.
Ventajas:
- Mayores márgenes gracias a una nueva fuente de ingresos.
- Mayor retención, porque los comercios utilizan la misma plataforma para software y pagos.
- Control de la experiencia desde el checkout hasta los informes.
- Diferenciación mediante una solución integral.
Desventajas:
- Más responsabilidades operativas, incluidas riesgo, cumplimiento y soporte.
- Mayor complejidad técnica y necesidad de recursos de ingeniería.
- Posibles licencias financieras si la plataforma retiene fondos.
- Competencia con grandes proveedores internacionales de pagos.
Este modelo permite a plataformas SaaS incorporar ingresos por pagos, aumentar la retención y controlar mejor la experiencia sin necesariamente convertirse en un PSP completo.
Cómo se comparan estos modelos con PayFac y agregadores
Los modelos anteriores describen cómo una empresa desarrolla, opera o contrata infraestructura de pasarela. Los modelos PayFac y agregador de pagos, en cambio, definen cómo se incorporan los comercios y se les proporciona acceso al procesamiento.
Con PayFac as a Service, los comercios se incorporan mediante un facilitador de pagos registrado y su relación con el adquirente. Un agregador también reúne varios comercios en una estructura de adquirencia compartida, aunque los detalles y responsabilidades dependen de cada mercado.
¿Tu modelo necesita una licencia?
La necesidad de licencia depende principalmente de cómo se mueven los fondos en tu estructura.
| Arquitectura de la operación | Situación habitual de licencias |
|---|---|
| Solo transmites datos; los fondos circulan entre el PSP y el adquirente propios del comercio. | Generalmente exento como proveedor de servicios técnicos. |
| Transmitas datos e instrucciones de liquidación, pero nunca retienes fondos. | Generalmente exento, dependiendo de la arquitectura; requiere verificación. |
| Retienes fondos, incluso temporalmente, o controlas una cuenta de liquidación. | Normalmente requiere licencia. |
| Incorporas subcomercios bajo tu propia relación de adquirencia. | Generalmente requiere la autorización correspondiente al modelo de facilitador de pagos. |
La tabla sirve como punto de partida. Las obligaciones reales dependen de la jurisdicción, la estructura y los flujos de fondos concretos.
Cómo crear una empresa de procesamiento de pagos o PSP: paso a paso
El lanzamiento de una pasarela, un PSP o una procesadora sigue una secuencia similar. El procesamiento añade las obligaciones de licencias y liquidación explicadas anteriormente.
- Investiga el mercado y elige un nicho. Define regiones, segmentos de comercios e industrias como comercio electrónico, sectores de alto riesgo, SaaS, marketplaces o vendedores internacionales.
- Define el modelo de negocio. Decide cómo generarás ingresos: márgenes por transacción, implementación, tarifas de plataforma y servicios adicionales como prevención de fraude, enrutamiento y gestión de comercios.
- Elige el modelo operativo. Las licencias, los socios, las responsabilidades de riesgo y la arquitectura cambian según operes como pasarela, PSP, PayFac, ISO/MSP o procesadora completa.
- Prepara el marco legal y de cumplimiento. Constituye la entidad jurídica, identifica las licencias requeridas y planifica PCI DSS, AML/KYC, protección de datos y políticas de riesgo.
- Establece relaciones con adquirentes, bancos y proveedores. Estos socios determinan qué métodos de pago, monedas, mercados y categorías de comercios podrás atender.
- Selecciona la infraestructura de pagos. Desarrolla internamente, contrata una plataforma de marca blanca o combina ambos enfoques. Debe cubrir procesamiento, onboarding, enrutamiento y cascada, informes, prevención de fraude y conciliación. Nuestra guía técnica para crear una pasarela explica arquitectura, API, seguridad y certificación.
- Configura el onboarding y la gestión de riesgos. Antes de firmar con el primer comercio, define solicitudes, documentación, verificaciones KYC/KYB, controles AML, evaluación de riesgos (underwriting), puntuación de riesgo y revisión de sitios web.
- Prueba el sistema antes del lanzamiento. Valida pagos aprobados y rechazados, reembolsos, contracargos, reglas de enrutamiento, controles de fraude, informes de liquidación, paneles y fallos de proveedores de principio a fin.
- Lanza, supervisa y amplía. Empieza con un grupo inicial de comercios y sigue tasas de aprobación, operaciones fallidas, costos, contracargos y rendimiento a medida que crece el volumen.
Investigación de mercado: cómo identificar tu base ideal de comercios
Cada segmento maneja los pagos de manera diferente. Los riesgos, flujos de transacción y necesidades diarias cambian, por lo que debes entenderlos para elegir qué funcionalidades e integraciones priorizar.
Bancos digitales y aplicaciones fintech
Los bancos digitales y las aplicaciones fintech manejan información financiera y de identidad sensible cada día. Por eso, sus operaciones de pago deben ser seguras y estables. Las pasarelas cumplen una función importante al facilitar el procesamiento, la verificación de identidad y la autorización en diferentes redes.
También pueden necesitar pagos entre cuentas (A2A), billeteras digitales, conexiones con emisores de tarjetas, varias monedas e integraciones con sistemas bancarios o de cumplimiento. Conforme crecen, la pasarela debe incorporar nuevos proveedores y procesos sin interrumpir las operaciones existentes.
Servicios por suscripción
La retención de clientes es fundamental para los servicios por suscripción. Necesitan cobros recurrentes, tokenización y procedimientos confiables de reintentos de pago. Las pasarelas ayudan a almacenar credenciales de forma segura, recuperar renovaciones fallidas, gestionar cambios de suscripción y administrar la facturación diaria.
Las plataformas SaaS también pueden necesitar planes mensuales y anuales, pruebas gratuitas, cambios de plan, cobros por uso y ajustes proporcionales. Los informes deben permitir supervisar ingresos recurrentes, pagos fallidos, cancelaciones, reembolsos y renovaciones por plan y mercado.
Comercio electrónico
Los comercios electrónicos necesitan una experiencia de checkout eficiente y varias opciones de pago. También buscan mejorar sus tasas de aprobación y aceptar compradores internacionales. Las pasarelas pueden ayudar a aumentar la conversión, reducir el abandono, gestionar riesgos de fraude y manejar periodos de alto volumen.
Viajes y aerolíneas
Los pagos del sector de viajes suelen tener importes elevados y realizarse entre distintos países, lo que aumenta las disputas. Esta complejidad, junto con las exigencias de 3D Secure y autenticación reforzada del cliente, hace que los comercios busquen pasarelas capaces de reducir rechazos internacionales, gestionar fraude, trabajar con varias monedas y diversificar el procesamiento entre PSP.
Sectores de alto riesgo
Las industrias clasificadas como de alto riesgo suelen presentar mayores niveles de fraude y contracargos, requieren evaluaciones más rigurosas y encuentran menos adquirentes dispuestos a atenderlas. Sus características generan riesgos operativos, financieros y regulatorios adicionales.
Para afrontar estas dificultades, muchos operadores utilizan pasarelas diseñadas para comercios de alto riesgo que permiten conectarse a PSP especializados, administrar riesgos, resolver disputas, cumplir requisitos y mantener tasas de aprobación adecuadas.
Marketplaces y plataformas
Los marketplaces trabajan con numerosos vendedores, dividen los pagos y organizan payouts programados. Por ello, necesitan pasarelas capaces de realizar verificaciones Know Your Business durante el onboarding, administrar transacciones entre varias partes, gestionar distribuciones de fondos y ofrecer informes claros y consolidados para compradores y vendedores.
Requisitos de cumplimiento y licencias
Para cualquier startup de pasarela, las licencias y el cumplimiento constituyen la base de la operación. Definen el marco regulatorio bajo el cual la empresa puede funcionar y las condiciones necesarias para entrar y permanecer en cada mercado.
PCI DSS
PCI DSS se aplica a organizaciones que almacenan, procesan o transmiten datos de titulares de tarjetas, así como a los sistemas que pueden afectar la seguridad de esos datos. La responsabilidad y el alcance de validación dependen de la arquitectura de la pasarela.
Trabajar con un proveedor certificado puede reducir el alcance de PCI DSS, pero no elimina las obligaciones propias ni la necesidad de validar el cumplimiento correspondiente. El PCI Security Standards Council publica los requisitos oficiales que determinan qué sistemas están incluidos.
Para reducir el alcance, los datos de tarjetas deben permanecer fuera de tu entorno. Si una integración transmite datos de tarjeta por tus servidores, aunque sea brevemente, esos sistemas entran en el alcance de PCI DSS.
Los costos pueden incluir controles de seguridad, recopilación de evidencias, gestión de vulnerabilidades, pruebas de penetración, controles de segmentación cuando correspondan y tareas recurrentes de cumplimiento. Dependen de la arquitectura, las exigencias del adquirente o las redes de tarjetas y, en algunos casos, del volumen de transacciones.
Confirma estos requisitos con un Qualified Security Assessor (QSA) antes de preparar el presupuesto.
Regulaciones locales
La Unión Europea, los países del Consejo de Cooperación del Golfo (GCC), América Latina y África tienen regulaciones propias. Si tu empresa retiene o transmite fondos de comercios, puede necesitar licencias estatales de transmisión de dinero y registro ante FinCEN como Money Services Business en Estados Unidos, o autorización como entidad de dinero electrónico (EMI) o institución de pago (PI) en la Unión Europea y el Reino Unido.
Debes comprobar cómo definen los reguladores los servicios de pago en cada mercado. Esto influye en la rapidez del lanzamiento, la oferta comercial, la infraestructura y los riesgos regulatorios.
Contratos con bancos adquirentes y PSP
Para operar una pasarela es necesario establecer alianzas contractuales con bancos adquirentes y PSP. Estos acuerdos permiten conectar a los participantes que procesan las transacciones, ofrecer distintos métodos de pago y proporcionar a los comercios acceso a los proveedores necesarios.
Requisitos AML y KYC
Durante el onboarding de comercios, debes realizar las verificaciones aplicables de prevención de lavado de dinero (AML) y conocimiento del cliente (KYC). Estas comprobaciones, normalmente exigidas por los socios bancarios, permiten confirmar la identidad y legitimidad del comercio y reducir riesgos de fraude, contracargos y problemas regulatorios.
Debido a la complejidad de estas obligaciones, muchas startups eligen alternativas que aceleran el lanzamiento:
- Plataformas de pasarela de pago de marca blanca. Permiten a los PSP evitar desarrollar toda la infraestructura. El alcance PCI DSS puede reducirse considerablemente cuando los datos de tarjeta se manejan en el entorno certificado del proveedor, pero no desaparece, y los adquirentes pueden solicitar evidencias de cumplimiento.
- Certificación PCI y cumplimiento externalizados. Empresas especializadas gestionan las auditorías y documentación cuando el modelo requiere certificación.
- Compliance as a Service. Proveedores externos asumen tareas recurrentes como onboarding de comercios, controles AML, supervisión de transacciones e informes regulatorios.
Estas opciones permiten concentrar más recursos en el lanzamiento y la adquisición de comercios.
Equipos y departamentos esenciales
El lanzamiento de una pasarela también depende de las personas responsables de la operación. En las primeras etapas suele bastar con un equipo reducido que cubra los procesos fundamentales.
Un equipo inicial puede incluir entre 15 y 36 profesionales, según el modelo tecnológico, los mercados objetivo y el nivel de externalización.
Cumplimiento y riesgos (2–4 personas)
Gestiona las obligaciones regulatorias, las licencias, la revisión de documentación AML/KYC y la supervisión continua de los riesgos asociados a los comercios.
Tecnología y producto (6–12 personas)
Se encarga del desarrollo y la evolución de la pasarela, coordina actualizaciones, incorpora nuevas integraciones y mantiene la confiabilidad de la plataforma conforme aumenta el volumen.
Soporte y operaciones de comercios (2–5 personas)
Atiende consultas diarias, resuelve problemas operativos y ayuda a mantener el funcionamiento de las transacciones.
Ventas y alianzas (2–6 personas)
Se concentra en adquirir comercios y establecer relaciones con PSP, adquirentes y proveedores de métodos alternativos. Desarrolla el pipeline comercial y la red de socios.
Finanzas y operaciones de liquidación (1–3 personas)
Supervisa conciliación, facturación y controles relacionados con liquidaciones para mantener la exactitud y puntualidad de los registros financieros e informes.
Gestión de cuentas (1–3 personas)
Tras el lanzamiento, acompaña a los comercios, ayuda a mejorar el rendimiento, promueve el uso de funcionalidades y mantiene relaciones duraderas.
Marketing (1–3 personas)
Desarrolla la presencia de marca mediante contenido especializado, campañas segmentadas y contenido orientado a búsquedas que atrae clientes potenciales interesados en infraestructura de pagos.
Alianzas necesarias para lanzar una empresa de pasarela de pago
Una pasarela depende de una red de socios financieros, tecnológicos y de riesgo. Cuanto mayor sea esta red, más métodos, rutas de procesamiento y mercados podrá atender.
- Bancos adquirentes: permiten la aceptación de pagos y participan en autorización, compensación y liquidación.
- PSP: ofrecen acceso a rutas adicionales de procesamiento y nuevas regiones.
- Proveedores locales de APM y billeteras digitales: permiten atender las preferencias de pago de cada mercado.
- Proveedores de prevención de fraude: fortalecen la seguridad y reducen riesgos operativos.
- Proveedores de KYC/KYB: ayudan a verificar a los comercios durante el onboarding.
Esta red de socios hace posible el funcionamiento de una pasarela. Desarrollar internamente todos los métodos, integraciones y controles antifraude sería poco práctico para la mayoría de las operaciones y podría elevar los costos o retrasar el crecimiento.
Una pasarela moderna crea valor al ofrecer más alternativas de rutas, métodos y herramientas para mejorar el rendimiento. Con el tiempo, esta estructura permite ampliar la cobertura, atender nuevos segmentos y mantener la competitividad.
Opciones tecnológicas: desarrollar, contratar marca blanca o adoptar un modelo híbrido
Al lanzar una empresa de pasarela, puedes desarrollar la tecnología internamente, contratar una pasarela de pago de marca blanca o adoptar un modelo híbrido. Las opciones difieren en control, costo y velocidad de salida al mercado.
Akurateco desarrolla y ofrece infraestructura de pasarela de pago de marca blanca, por lo que tiene un interés comercial en una de estas alternativas. Los aspectos que presentamos a continuación son los que recomendamos evaluar antes de elegir cualquier proveedor, incluido Akurateco.
Opción 1: Desarrollar una pasarela personalizada
Construir internamente una pasarela implica decisiones comerciales importantes. Las principales son el costo, el tiempo y los recursos necesarios. Según una investigación de ScienceSoft de 2025, desarrollar una pasarela personalizada cuesta entre USD 100 000 y más de USD 300 000 y requiere aproximadamente 6–11 meses.
Por eso, esta alternativa suele reservarse para organizaciones con volúmenes muy elevados, requisitos únicos o una necesidad considerable de controlar la lógica de procesamiento. Para la mayoría de las startups y PSP en etapa inicial, el costo y el plazo son difíciles de justificar.
Opción 2: Pasarela de pago de marca blanca
Una pasarela de marca blanca permite a las startups lanzar sus servicios en unas semanas, en lugar de los meses o años que puede requerir el desarrollo interno. La infraestructura, las capas de seguridad y cientos de integraciones ya están construidas y son mantenidas por el proveedor. Como el entorno cuenta con certificación PCI DSS, el alcance de cumplimiento que debe gestionar el cliente puede ser mucho menor.
Esto permite que los fundadores se concentren en adquirir comercios, desarrollar alianzas, prestar soporte, definir precios y administrar la operación. Es una alternativa habitual para nuevos PSP, plataformas SaaS que incorporan pagos, proveedores regionales y emprendedores que quieren reducir la inversión inicial.
También existen limitaciones. El cliente depende de la hoja de ruta del proveedor para nuevos conectores y funcionalidades. Algunas solicitudes pueden no coincidir con sus prioridades o capacidad de entrega. Las tarifas recurrentes de licencia o de participación en ingresos sustituyen parte de la inversión inicial, por lo que conviene comparar el costo total a largo plazo.
También se renuncia a parte de la propiedad de la tecnología. La diferenciación puede proceder de la oferta comercial, el servicio o el mercado objetivo, pero otros competidores podrían acceder a una infraestructura similar. Cambiar de proveedor posteriormente requiere planificación.
Opción 3: Modelo híbrido
Muchos PSP modernos adoptan un modelo híbrido: comienzan con una solución de marca blanca, validan la demanda, generan ingresos y luego incorporan módulos propios en las áreas donde necesitan diferenciarse.
Así combinan una entrada rápida al mercado con la posibilidad de desarrollar gradualmente una infraestructura más personalizada o parcialmente interna. También reducen riesgos al validar el modelo comercial antes de invertir grandes recursos de ingeniería. Nuestro análisis sobre desarrollar o contratar una pasarela compara costos, riesgos y plazos.
El siguiente video también presenta esta decisión para los nuevos PSP:
Economía de una pasarela de marca blanca
El modelo de negocio de una pasarela de marca blanca sustituye gran parte del desarrollo interno por tarifas de licencia. En lugar de financiar años de ingeniería, integraciones, seguridad y mantenimiento, pagas por utilizar infraestructura ya desarrollada y con soporte.
Los contratos comerciales suelen utilizar dos estructuras:
- Licencia inicial. Un PSP paga un importe inicial mayor y después tarifas recurrentes por alojamiento, soporte, mantenimiento o volumen de transacciones. Requiere más capital al comenzar, pero puede permitir conservar una parte mayor de los ingresos futuros.
- Participación en ingresos. El costo inicial es menor, pero el proveedor recibe un porcentaje acordado de los ingresos por transacciones o servicios. Reduce la barrera de entrada, aunque también disminuye el margen retenido conforme crece el volumen.
Algunos proveedores combinan cargo de implementación, tarifa mensual y precios por transacción.
La ventaja principal es comenzar a generar ingresos antes. Frente a los 6–11 meses o más que puede requerir el desarrollo propio, una plataforma licenciada permite lanzar servicios en semanas. Puedes empezar a incorporar comercios y cobrar comisiones por transacción, suscripciones, implementación y servicios adicionales sin esperar a desarrollar toda la infraestructura.
El margen retenido corresponde a los ingresos recibidos de los comercios tras deducir licencias, participación del proveedor, procesamiento, métodos de pago, herramientas antifraude, cumplimiento, soporte y otros gastos. Los precios comerciales siguen bajo tu control, de acuerdo con el contrato de plataforma.
La pasarela de pago de marca blanca de Akurateco reúne infraestructura personalizada con tu marca, integraciones, gestión de comercios, facturación e informes. Akurateco ofrece la capa de pasarela y orquestación sobre tus adquirentes; no procesa transacciones por cuenta propia.
Cómo elegir un proveedor de pasarela de marca blanca
La mayoría de las pasarelas de marca blanca pueden ofrecer un lanzamiento más rápido y menores costos iniciales. Evaluar si podrán responder al crecimiento y a la expansión internacional resulta más difícil. Considera estos criterios:
- Profundidad de los conectores. Una lista extensa aporta poco si las integraciones importantes están desactualizadas o limitadas. Comprueba la cobertura actual en tus mercados, los flujos disponibles y quién mantiene cada conexión.
- Gestión centralizada de comercios. Evalúa onboarding, múltiples MID, permisos, facturación, límites e informes desde una misma interfaz. Si están en sistemas separados, tu equipo asumirá más trabajo.
- Autonomía para realizar cambios. Comprueba qué reglas de enrutamiento, tarifas, límites, procesos y elementos de marca puedes modificar sin depender del proveedor.
- Rapidez de respuesta y entrega. Compara compromisos de SLA, tiempos de respuesta ante incidentes, cobertura de soporte y plazos de nuevas integraciones. Una interrupción durante un pico de ventas afecta tanto al comercio como a tus ingresos.
- Acceso y exportación de datos. Revisa el acceso mediante API, la exportación masiva, el detalle de los registros y los derechos de propiedad establecidos en el contrato. Son necesarios para investigar rechazos o preparar una migración.
- Condiciones de salida. Comprueba los periodos de aviso, la portabilidad de datos, la asistencia para migrar y el acceso posterior a la finalización del contrato.
Selecciona un proveedor capaz de acompañar tanto el lanzamiento como el crecimiento. Definir responsabilidades, condiciones de servicio y reglas de salida ayuda a evitar costos inesperados.
Estrategia de salida al mercado
Lanzar la pasarela es solo una parte del proceso. También necesitas un flujo sostenible de clientes. Conseguir comercios exige una estrategia específica, sobre todo al principio, cuando aún se están definiendo el posicionamiento, las alianzas y las prioridades comerciales.
Define tu perfil de cliente ideal (ICP)
Empieza por identificar qué tipo de comercio quieres atender. En pagos, el ICP depende principalmente de cómo procesa las transacciones, no solo de su tamaño o industria. Cuatro variables son especialmente importantes.
Volumen de procesamiento. Por debajo de cierto volumen, un comercio puede no justificar tus costos de onboarding y soporte. Por encima de otro nivel, probablemente exigirá tarifas personalizadas, relaciones directas con adquirentes y mayor control de los pagos. El público inicial suele situarse entre ambos extremos.
Composición de tarjetas y ubicación. Los tipos de tarjetas aceptadas y sus países emisores afectan los costos. Las tarjetas de débito y crédito de consumidores del Espacio Económico Europeo generalmente tienen límites de intercambio, mientras que las corporativas y las emitidas en otras regiones pueden tener costos superiores. Esta composición influye en los precios y la estructura de adquirencia viables.
Clasificación de riesgo. El código de categoría del comercio (MCC) influye en qué adquirentes pueden atenderlo y bajo qué condiciones. Antes de construir un pipeline comercial, confirma las categorías, regiones y perfiles de riesgo aceptados por tus socios.
Infraestructura existente. Un comercio que utiliza uno o varios proveedores ya cuenta con integraciones, contratos y procesos internos, lo que hace más compleja la migración. Sin embargo, una configuración fragmentada, cobertura limitada o ineficiencias operativas pueden darle motivos claros para cambiar de PSP.
Un ICP inicial prometedor suele ser un comercio que ha superado las capacidades de un único PSP y necesita más opciones de pago, pero no quiere desarrollar ni administrar infraestructura compleja. Tiene un problema operativo concreto que puede resolverse mediante varios adquirentes, enrutamiento, métodos adicionales, informes y conciliación.
Prioriza sectores de alto valor
Concéntrate inicialmente en sectores con volúmenes elevados y operaciones de pago complejas.
Estos comercios suelen utilizar varios PSP, pagos internacionales, cobros recurrentes o enfrentar tasas de disputa más altas. Entre los sectores se encuentran productos digitales, marketplaces, suscripciones, viajes y aplicaciones financieras. Pueden estar dispuestos a considerar un nuevo proveedor cuando resuelve problemas específicos de pagos.
Elige entre expansión local o global
La ubicación de tus clientes determina qué integraciones, licencias y socios necesitas primero.
Una estrategia local funciona bien cuando te especializas en un país o región regulatoria, como la Unión Europea, GCC o América Latina. Una estrategia global es más adecuada para pasarelas centradas en comercio internacional, múltiples monedas y agregación de PSP.
La decisión debe basarse en la velocidad deseada de lanzamiento y en los socios que puedas conseguir.
Diseña una estrategia comercial de enrutamiento
Las reglas de enrutamiento deben reflejar las necesidades de los comercios, los costos de procesamiento y el rendimiento de los proveedores.
La estrategia comercial determina por qué determinadas transacciones se envían a ciertos PSP o adquirentes. Debe considerar patrones de procesamiento, ubicación, monedas, tasas de aprobación, costos y disponibilidad.
Prioriza las funciones que los comercios esperan en el primer año
La primera versión debe incluir las capacidades esenciales para operar con confianza:
- Onboarding KYC, KYB y técnico rápido.
- Paneles e informes claros.
- Enrutamiento inteligente y opciones de varios PSP.
- Visibilidad confiable de las liquidaciones y supervisión de transacciones.
La falta de estas funciones puede alargar los ciclos de venta y dificultar la incorporación de comercios.
Diferénciate donde realmente importa
El posicionamiento debe basarse en valor operativo concreto, no en afirmaciones genéricas.
En un mercado competitivo, algunos proveedores establecidos son menos flexibles cuando un comercio necesita cambios rápidos o configuraciones específicas, por ejemplo, añadir un conector, incorporar un perfil no estándar o modificar reglas de enrutamiento para una sola cuenta.
Una nueva pasarela puede diferenciarse mediante:
- Onboarding, integración e implementación más rápidos.
- Mayor cobertura de PSP, APM, monedas y mercados.
- Más automatización de riesgos, supervisión y alertas.
- Precios claros y comprensibles para los comercios.
- Mayor visibilidad de transacciones, conciliación, liquidaciones y disputas.
Cómo ampliar tu empresa de pasarela de pago
Una vez que la pasarela está operativa y atiende a sus primeros comercios, la siguiente etapa es crecer. Conforme aumentan las operaciones de los clientes, también lo hacen sus expectativas: necesitan mejor rendimiento, transacciones más rápidas, mayor cobertura y herramientas más avanzadas.
Elimina los cuellos de botella operativos que limitan el crecimiento
Una pasarela debe atender una cartera creciente y necesidades cada vez más complejas. A medida que aumenta la base de comercios, los procesos manuales se convierten en obstáculos:
- Onboarding de comercios. Repetir verificaciones KYC/KYB, configurar precios, credenciales, permisos y cuentas retrasa la activación.
- Conciliación. Más PSP, monedas y calendarios de liquidación generan diferencias en informes y trabajo manual.
- Incidentes con proveedores. Una supervisión fragmentada dificulta detectar interrupciones, gestionar transacciones fallidas y comunicarse con los comercios.
- Duplicación de configuraciones. Copiar reglas, tarifas, límites y ajustes entre cuentas aumenta errores e inconsistencias.
Un sistema centralizado de gestión de comercios reduce estos problemas al reunir datos, configuraciones, permisos y procesos operativos.
Amplía la cobertura geográfica con PSP, adquirentes y APM
Una mayor cobertura de pagos permite atender comercios en más mercados.
Incorporar nuevos PSP, adquirentes locales y métodos alternativos ayuda a entrar a otras regiones, mejorar las tasas de aprobación y responder a las preferencias de los clientes.
Añade pagos A2A y open banking
Los pagos entre cuentas (A2A) y open banking pueden ampliar la cobertura y reducir los costos por transacción.
Estos métodos son cada vez más utilizados. Incorporarlos puede ofrecer operaciones de menor costo, liquidaciones más rápidas y apoyo al cumplimiento de requisitos regulatorios en Europa, GCC y Asia-Pacífico.
Añade tokenización y tokens de red
La tokenización ayuda a los comercios a proteger los datos de pago y mejorar los resultados de cobros recurrentes.
Conforme crecen, necesitan más herramientas de retención. La tokenización y los tokens de red pueden reducir obstáculos al pago, mejorar las aprobaciones recurrentes y fortalecer la seguridad, especialmente en negocios de suscripción.
Implementa puntuación de riesgo y automatización
Los controles automatizados permiten manejar más transacciones sin incrementar las tareas manuales en la misma proporción.
Las decisiones automáticas, la puntuación de riesgo por transacción y la supervisión en tiempo real ayudan a reducir la exposición al fraude y simplificar las operaciones. Pueden ser una ventaja importante para grandes comercios.
Amplía tu base de comercios
Una cartera más grande distribuye los costos fijos y genera mayores ingresos recurrentes. Una vez que existe un pipeline comercial estable, la capacidad de onboarding puede convertirse en el principal límite del crecimiento.
Cada nuevo comercio debe completar verificaciones como KYB, superar la evaluación de riesgos de la estructura de adquirencia y configurar su cuenta antes de comenzar a procesar.
En las primeras etapas, muchas de estas tareas siguen siendo manuales, lo que crea cuellos de botella. Por eso, el tiempo hasta la primera transacción es una métrica importante. Si un comercio firma el contrato, pero tarda demasiado en comenzar a procesar, puede abandonar el proceso.
Supervisa dos indicadores: la proporción de incorporaciones que requieren intervención manual y el tiempo desde la firma del contrato hasta la primera transacción real.
Para comercios con perfiles similares, el onboarding debería volverse más rápido y necesitar menos trabajo manual conforme madura la operación. Si ocurre lo contrario, identifica qué pasos generan retrasos.
Adopta enrutamiento entre varios PSP para mejorar las aprobaciones
El enrutamiento multi-PSP aumenta la resiliencia al ofrecer más de una vía de procesamiento.
Con mayores volúmenes, los comercios esperan mejores resultados. Este modelo permite controlar costos, reducir rechazos y mantener rutas alternativas, lo que hace que la pasarela sea más confiable y comercialmente competitiva.
Errores comunes al lanzar una empresa de pasarela de pago
Los errores más habituales consisten en lanzar la operación sin las alianzas, los recursos de cumplimiento, la dirección de producto o los controles operativos necesarios. Los principales son:
- Empezar por la tecnología antes de establecer alianzas. Conseguir adquirentes, PSP y proveedores de APM debe ser prioritario. Sin esos socios, incluso la mejor pasarela no puede facilitar una transacción.
- Subestimar los costos de cumplimiento. PCI DSS, licencias, AML/KYC y regulación bancaria suelen requerir más tiempo y presupuesto del previsto, lo que puede retrasar el lanzamiento.
- Diseñar un onboarding ineficiente. Verificaciones largas, instrucciones poco claras e integraciones lentas pueden provocar abandonos y pérdida de contratos.
- No diferenciarse en un mercado saturado. Una oferta genérica sin una estrategia comercial clara dificulta competir con PSP establecidos.
- Contratar desarrolladores antes de definir la gestión de producto. Desarrollar sin hoja de ruta puede generar funciones innecesarias, lanzamientos lentos y falta de alineación con los comercios.
- No contar con herramientas de supervisión y visibilidad. Las pasarelas sin informes claros, alertas y estados de transacción en tiempo real pueden perder rápidamente la confianza de los comercios.
- Ampliar la infraestructura demasiado tarde. Los picos de tráfico o la entrada a nuevos sectores revelan problemas cuando la arquitectura no se diseñó para crecer desde el principio.
Muchos de estos errores aparecen porque los equipos pequeños intentan asumir demasiadas responsabilidades demasiado pronto. Una base operativa sólida reduce esa carga y permite concentrarse en las alianzas, la adquisición de comercios y el crecimiento.
Conclusión
Una empresa de pasarela de pago puede combinar varias fuentes de ingresos: comisiones o márgenes por transacción, suscripciones mensuales, servicios de valor agregado y cargos únicos de implementación. Para mantener la rentabilidad, los precios deben cubrir tecnología, cumplimiento y soporte, además de procesamiento y riesgos cuando la oferta incluye adquirencia, y dejar un margen suficiente para crecer.
También necesita un segmento objetivo claro, adquirentes y PSP dispuestos a colaborar, un plan de cumplimiento e infraestructura que acompañe el volumen. Las organizaciones con grandes presupuestos, equipos propios de ingeniería de pagos y requisitos específicos pueden desarrollar todo internamente. Para muchas otras, una plataforma licenciada supone menos riesgo de desarrollo y permite generar ingresos antes.
La pasarela de pago de marca blanca de Akurateco ofrece infraestructura que cumple con PCI DSS, 700+ integraciones preconfiguradas, gestión de comercios, informes, analítica y herramientas de personalización desde una sola plataforma. Esto permite que las nuevas empresas de pasarela se concentren en adquirir comercios, desarrollar alianzas, definir precios y mejorar el rendimiento de los pagos en lugar de construir la tecnología principal desde cero.
FAQs el modelo de negocio de una pasarela de pago
¿Cómo ganan dinero las pasarelas de pago?
Las pasarelas obtienen gran parte de sus ingresos de la MDR cobrada por transacción, además de cargos de implementación, tarifas recurrentes, servicios de valor agregado y otras comisiones. La parte de MDR que recibe la pasarela depende de su función y de los acuerdos comerciales.
¿Cuáles son las principales fuentes de ingresos de una pasarela de pago?
Además de las comisiones por transacción, los ingresos pueden proceder de implementación, suscripciones, contracargos y servicios antifraude, pagos internacionales, servicios de valor agregado, desarrollo personalizado y comisiones por alianzas o referencias.
¿Qué incluye la tasa de descuento del comercio (MDR)?
La MDR es la comisión total que paga un comercio por transacción e incluye la tasa de intercambio, la comisión de la red de tarjetas, el margen del adquirente y el margen del proveedor de servicios de pago.
¿Cuál es la diferencia entre blended pricing e interchange++?
Con blended pricing, el comercio paga una tarifa uniforme por transacción, independientemente del tipo de tarjeta o la ubicación. Interchange++ presenta por separado el intercambio, el margen del adquirente y la comisión de la red, por lo que el importe varía según las características del pago.
¿Cuánto cuesta crear una empresa de pasarela de pago?
El costo depende del modelo elegido. Según los datos de ScienceSoft de 2025, desarrollar una pasarela personalizada puede costar entre USD 100 000 y más de USD 300 000. Una solución de marca blanca puede reducir los costos iniciales al menos a la mitad, permitir un lanzamiento más rápido y reducir el alcance del cumplimiento.
¿Cuánto tiempo se tarda en lanzar una empresa de pasarela?
El desarrollo de una pasarela propia generalmente requiere alrededor de 6–11 meses, según la complejidad del enrutamiento, los informes y las integraciones. Con una solución de marca blanca, las empresas suelen comenzar a operar en unas semanas, dependiendo de la configuración necesaria.
¿Puede una startup lanzar una pasarela de pago con una solución de marca blanca?
Sí. Para muchas startups es la vía más rápida. Una plataforma de marca blanca ofrece infraestructura e integraciones listas para usar. Mantiene los datos de tarjetas en el entorno certificado del proveedor, reduciendo considerablemente el alcance PCI DSS propio, aunque no lo elimina. La contrapartida es cierta dependencia del proveedor para nuevas funciones y conectores.
¿Las empresas de pasarela de pago necesitan su propio banco adquirente?
No necesariamente. Muchas pasarelas trabajan con los PSP y adquirentes contratados por los comercios, facilitando la transmisión de transacciones entre ellos. Sin embargo, las empresas que operan como PSP completos u ofrecen liquidación necesitan alianzas de adquirencia y, en muchas regiones, licencias.
¿Cómo crear una empresa de procesamiento de pagos?
Primero, elige un nicho y un modelo operativo: pasarela, PSP, PayFac, ISO/MSP o procesadora completa. Después, constituye la entidad jurídica, obtiene las licencias correspondientes y firma acuerdos con adquirentes y proveedores. Decide entre desarrollo interno e infraestructura de marca blanca, establece reglas de onboarding y riesgo, prueba todo el flujo y lanza con un grupo inicial de comercios antes de ampliar.
¿Cuál es la diferencia entre procesadora de pagos, PSP, PayFac e ISO?
Una procesadora transmite mensajes de autorización y liquidación entre adquirentes, redes de tarjetas y emisores. Un PSP reúne pasarela, conexiones de procesamiento, herramientas de riesgo y métodos de pago para los comercios. Un PayFac incorpora subcomercios bajo su propia cuenta de comercio principal. Una ISO comercializa cuentas y servicios de un banco adquirente, mientras que la cuenta del comercio permanece con ese adquirente.