- O que é: o roteamento de pagamentos encaminha cada transação ao provedor mais adequado antes da autorização, com base em regras predefinidas.
- Como funciona: o roteamento inteligente também analisa o desempenho atual dos provedores para escolher a rota com maior probabilidade de aprovação e custo mais vantajoso.
- O que resolve: recusas indevidas causadas pela escolha de um provedor pouco adequado ao emissor, custos elevados de processamento e recusas temporárias que poderiam ser recuperadas por roteamento em cascata.
- Benefícios: melhores taxas de aprovação, custos menores e continuidade dos pagamentos mesmo quando um provedor fica indisponível ou atinge seu limite.
- Como implementar: analise sua infraestrutura e os motivos de aprovação e recusa, transforme os padrões identificados em regras e ajuste-as conforme os resultados mudam.
Uma transação recusada é uma venda perdida na etapa final. O cliente escolheu o produto, adicionou-o ao carrinho e informou os dados do cartão, mas o pagamento não foi concluído. Essas falhas afastam compradores. Na pesquisa de 2025 do Baymard Institute com consumidores dos Estados Unidos, um em cada dez participantes que abandonaram um carrinho por motivos diferentes de apenas navegar apontou a recusa do cartão como causa.
O roteamento inteligente de pagamentos, também chamado de smart routing, ajuda a evitar esse problema ao encaminhar automaticamente cada transação ao provedor mais adequado. As regras avaliam as características do pagamento e equilibram os custos de processamento com a probabilidade de aprovação naquele momento. Para comerciantes de grande porte, prestadores de serviços de pagamento (PSPs) e bancos adquirentes, isso significa a possibilidade de melhorar as taxas de aprovação, reduzir custos e oferecer um checkout mais fluido.
Este guia explica o que é roteamento de pagamentos, como funciona e como clientes da Akurateco aplicam essa tecnologia na prática.
O que é roteamento de pagamentos?
Roteamento de pagamentos é a tecnologia que seleciona automaticamente o provedor de pagamento mais adequado para cada transação, contribuindo para a receita e a taxa de aprovação da operação.
Com parâmetros avançados, o roteamento escolhe o provedor antes do envio para autorização, considerando limites internos para determinados tipos e valores de transação, listas de países bloqueados e outras restrições. As regras verificam as características de cada pagamento e o direcionam ao provedor que oferece o melhor equilíbrio entre custo de processamento e probabilidade de aprovação.
A tecnologia também permite adequar as rotas às redes de cartões e adotar uma estratégia de multiadquirência, favorecendo aprovações, custos mais baixos e uma experiência de checkout melhor.
Assista ao vídeo para entender o que é roteamento inteligente de pagamentos, como ele funciona e quais benefícios pode trazer à operação.
Nas próximas seções, explicamos três mecanismos relacionados: roteamento, roteamento em cascata e failover.
Roteamento de pagamentos estático versus dinâmico
O roteamento pode ser estático, seguindo regras fixas, ou dinâmico, ajustando-se em tempo real ao desempenho dos provedores. Veja as diferenças.
| Critério | Roteamento estático | Roteamento dinâmico |
|---|---|---|
| Configuração | Rotas fixas configuradas manualmente. | Regras que utilizam dados de desempenho dos provedores em tempo real. |
| Capacidade de adaptação | As rotas não mudam até alguém alterá-las. | Ajusta-se automaticamente às mudanças no desempenho dos provedores. |
| Falha de um provedor | Transações enviadas a ele podem sofrer atrasos ou falhar. | As transações seguem para o provedor com melhor desempenho naquele momento. |
| Uso mais adequado | Operações simples, com poucos provedores em um mercado e baixo volume, ou transações que precisam seguir sempre por uma rota específica. | Operações com vários provedores, nas quais taxas de aprovação e custos de processamento afetam a receita e exigem ajustes contínuos. |
O que é roteamento estático de pagamentos?
No roteamento estático, as rotas são configuradas manualmente. Cada transação segue para um PSP predefinido segundo regras como tipo de cartão, moeda ou país, independentemente do desempenho atual desse provedor. A rota permanece a mesma. Se o provedor ficar indisponível ou apresentar alta latência, as transações podem atrasar ou falhar, causando perda de vendas e frustração para o cliente. Isso limita a flexibilidade para expandir a operação.
O que é roteamento dinâmico de pagamentos?
O roteamento dinâmico utiliza dados de desempenho em tempo real para selecionar automaticamente o melhor provedor disponível para cada transação. Ele deixa de direcionar pagamentos a provedores indisponíveis ou com desempenho insatisfatório. Quando combinado ao roteamento em cascata, pode realizar uma nova tentativa após uma recusa temporária, usando outro provedor sem que o cliente precise iniciar o pagamento novamente. Esse mecanismo adaptativo pode aumentar aprovações e reduzir custos.
Principal ponto: o roteamento estático considera apenas os dados da transação. O dinâmico também verifica como cada provedor está funcionando naquele momento, evitando recusas que poderiam ocorrer em uma rota lenta, indisponível ou com baixo desempenho.
Como funciona o roteamento inteligente de pagamentos
O roteamento inteligente, um tipo de roteamento dinâmico, é uma das principais funcionalidades da orquestração de pagamentos. Suas regras são configuradas no painel administrativo. O sistema compara dados da transação, como BIN, moeda e valor, com essas regras e fontes de referência, incluindo bases de BINs. Com base nos critérios definidos, seleciona automaticamente o provedor ideal para cada pagamento.
Depois que o cliente confirma o pagamento e a transação passa pela análise antifraude, o mecanismo de roteamento entra em ação. Ele identifica o MID (identificador do estabelecimento) ou a adquirente mais adequada, considerando custo, localização, moeda, método de pagamento, valor, disponibilidade do provedor e outros fatores.
As regras variam conforme cada cliente, mas o objetivo é o mesmo: aumentar as taxas de aprovação, reduzir os custos de processamento e encaminhar transações de acordo com as exigências locais.
O diagrama abaixo mostra o fluxo passo a passo:
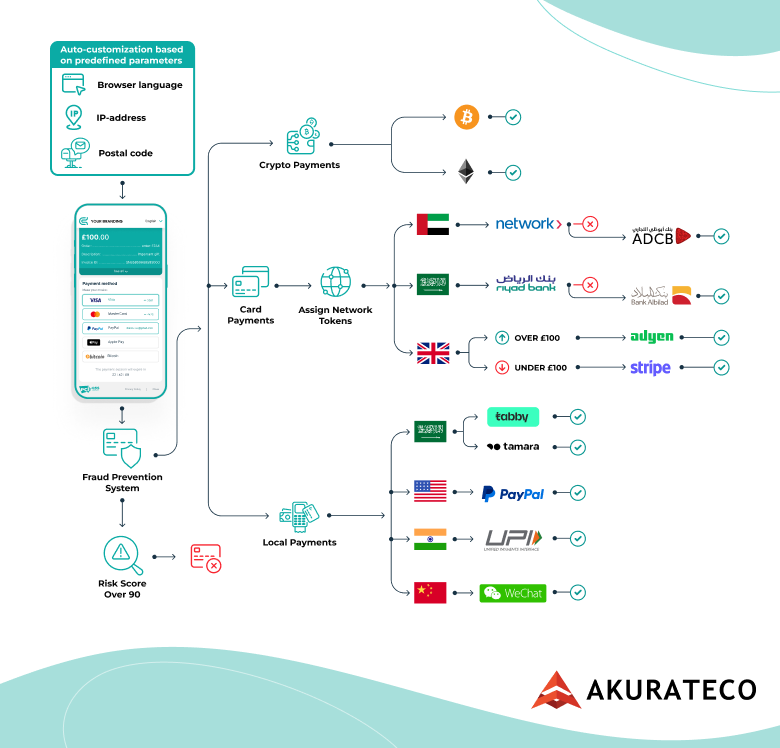
- Análise antifraude. Depois da confirmação do pagamento no site ou aplicativo, o sistema automatizado de prevenção a fraudes verifica a transação e atribui uma pontuação de risco. Se ela ultrapassar o limite configurado, o pagamento é recusado.
- Roteamento por método de pagamento. Após a aprovação na análise antifraude, o roteamento inteligente identifica quais provedores podem processar a transação conforme o método selecionado ou outro parâmetro configurado.
- Seleção do provedor. Com base em critérios adicionais, como país, valor e tarifas de processamento, a plataforma identifica o provedor mais adequado e encaminha o pagamento. Para transações com cartão, tokens de rede são atribuídos antes do roteamento. Para pagamentos locais, a transação segue ao provedor conectado ao método escolhido pelo cliente. Se vários provedores aceitarem esse método, as mesmas regras ajudam a selecionar a rota.
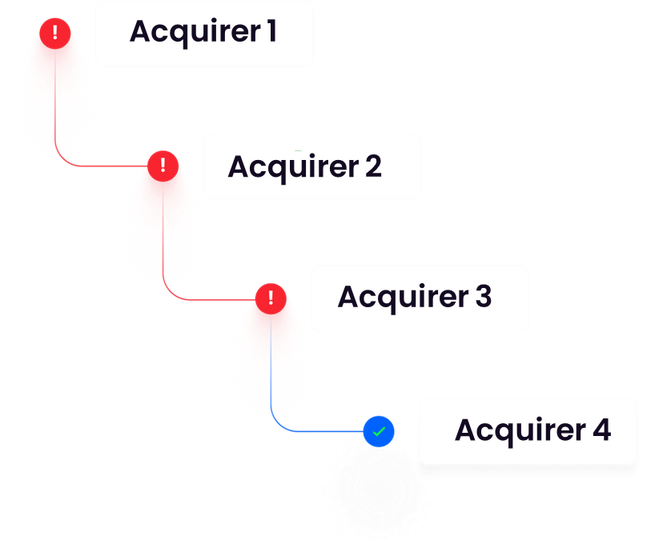
- Roteamento em cascata. Se uma transação com cartão receber uma recusa temporária (soft decline), o mecanismo encaminha uma nova tentativa ao próximo provedor configurado. O processo pode continuar conforme necessário, dentro da mesma tentativa de pagamento do cliente. Recusas definitivas (hard declines), como as de cartões bloqueados, não são repetidas.
Roteamento inteligente versus roteamento em cascata versus failover
Roteamento inteligente, roteamento em cascata e failover são mecanismos relacionados, mas resolvem problemas diferentes. O roteamento inteligente escolhe a rota antes da autorização, o roteamento em cascata tenta recuperar uma transação após uma recusa temporária e o failover mantém os pagamentos funcionando quando um provedor fica indisponível.
| Mecanismo | Quando é aplicado | Objetivo principal | O que o aciona |
|---|---|---|---|
| Roteamento inteligente | Antes do envio da transação para autorização. | Escolher o melhor provedor considerando aprovação, custo, região e outras regras. | Nova transação avaliada por regras predefinidas ou modelos de machine learning (ML). |
| Roteamento em cascata | Após uma recusa temporária. | Recuperar o pagamento com uma nova tentativa por um ou mais provedores alternativos. | Soft decline retornado pelo primeiro provedor. |
| Failover | Quando um provedor está indisponível ou apresenta problemas. | Manter a continuidade dos pagamentos, mudando automaticamente para um provedor de reserva. | Indisponibilidade, timeout ou falha técnica do provedor. |
Saiba mais sobre essas tecnologias e como são aplicadas pela Akurateco.
Principais benefícios do roteamento inteligente de pagamentos
Volodymyr Kuiantsev, CEO e cofundador da Akurateco, explica o valor do roteamento inteligente para comerciantes de grande porte, PSPs e bancos adquirentes:
“O roteamento inteligente de pagamentos é essencial para melhorar as taxas de sucesso das transações e a experiência do usuário. Essa tecnologia permite que os pagamentos sejam realizados de maneira eficiente e segura, mesmo quando um provedor específico enfrenta problemas. Ao selecionar dinamicamente a melhor rota, a operação reduz falhas, aprimora a gestão de riscos e aumenta a satisfação dos clientes.”
Veja os principais benefícios com mais detalhes.
Custos menores sem escolher apenas a tarifa mais baixa
Os custos de processamento dependem do tipo e da categoria do cartão, do país emissor, da categoria do comerciante e de a transação ser doméstica ou internacional. As bandeiras definem o intercâmbio, mas os acréscimos cobrados pelas adquirentes variam. Encaminhar um pagamento por uma adquirente local pode permitir tarifas domésticas menores.
O provedor mais barato nem sempre oferece o menor custo total. O roteamento inteligente considera esse equilíbrio. Ele combina dados atuais de tarifas e aprovações com probabilidade de sucesso, velocidade de liquidação, confiabilidade e risco, escolhendo a rota que oferece melhor resultado líquido.
Enviar cada pagamento à rota com maior chance de aprovação
As taxas de aprovação aumentam quando cada transação é enviada ao provedor ou banco com maior probabilidade de autorizá-la. As regras consideram limitações de cada conector, como países não atendidos ou setores de alto risco não aceitos. Assim, esses pagamentos nem chegam a ser encaminhados para uma rota inadequada. A lógica orientada por dados e as análises com apoio de IA podem ampliar os ganhos.
Pagamentos contínuos entre provedores e MIDs
Comerciantes e PSPs definem como distribuir transações entre MIDs e provedores. É possível dividir volumes, respeitar os limites de processamento de cada MID e retirar tráfego de um provedor indisponível ou com desempenho inferior. Se uma rota cair, os pagamentos seguem para outra. Se um MID atingir seu limite, o tráfego passa ao próximo, em vez de ser recusado.
Prerouting: roteamento para métodos alternativos de pagamento
Prerouting é uma tecnologia que direciona transações a MIDs com base em dados que não dependem de cartões de crédito ou débito. É utilizada para métodos alternativos de pagamento (APMs), considerando moeda, país do pagador e outros parâmetros. Isso oferece mais controle sobre os fluxos e pode aumentar a recuperação de pagamentos que falhariam por uma escolha inadequada do provedor.
O roteamento de cartões dispõe de dados como o BIN, que informa a bandeira, o tipo de cartão e o país emissor. Uma transferência bancária ou carteira digital não tem BIN. O prerouting utiliza outros dados, como moeda ou país do pagador, para escolher o MID adequado aos métodos alternativos.
Considere um PSP conectado a dois provedores de APMs na América Latina. Com prerouting, pagamentos em BRL de clientes brasileiros seguem para o provedor que oferece Pix, enquanto pagamentos em MXN de clientes mexicanos são encaminhados àquele que oferece SPEI. As regras também podem usar outros critérios que não dependem de cartões.
Para um PSP que oferece APMs por diferentes provedores em vários mercados, isso evita que o pagamento seja enviado a uma rota incompatível com a moeda ou o país do pagador.
Para um comerciante que está entrando em um novo mercado, o prerouting direciona o tráfego local a um novo MID, enquanto os pagamentos já existentes continuam nas rotas anteriores.
Parâmetros comuns de roteamento de pagamentos
O roteamento escolhe a rota com base nos dados disponíveis sobre pagamento, pagador, cartão e provedores. Os parâmetros dependem dos mercados, métodos de pagamento, provedores e objetivos da operação. A maioria das configurações combina vários critérios.
Geolocalização do endereço de cobrança
O endereço de cobrança indica onde o pagador declara estar, o que nem sempre corresponde ao país de emissão do cartão. As regras usam esse dado principalmente para avaliar risco. Se o país de cobrança não coincidir com o país identificado pelo BIN, o pagamento pode seguir para um MID com controles de risco mais rigorosos. O endereço também ajuda quando certos provedores operam apenas em regiões específicas.
Método de pagamento
Esse costuma ser o primeiro filtro. Cartões, carteiras digitais e transferências bancárias exigem provedores compatíveis. O método determina quais MIDs podem ser considerados. Os pagamentos sem dados de cartão seguem pelas regras de prerouting.
Segmento do cliente ou presença em whitelist
Clientes recorrentes e pagadores incluídos em uma whitelist costumam representar menos risco do que clientes novos. Alguns comerciantes encaminham essas transações a um MID separado para que um aumento de fraudes entre novos clientes não prejudique a taxa de aprovação nem o índice de chargebacks do tráfego mais confiável.
Número de identificação bancária (BIN)
O BIN corresponde aos seis ou oito primeiros dígitos do número de um cartão. Identifica o banco emissor, a bandeira, o tipo de cartão e o país de emissão. Como os emissores apresentam taxas de aprovação diferentes conforme a adquirente, o roteamento por BIN direciona cada cartão ao provedor com melhores resultados para aquele emissor. É um parâmetro bastante preciso, especialmente quando já existe histórico suficiente de aprovações por emissor.
País do BIN
Quando a adquirente está no mesmo país que o emissor, a transação pode ser tratada como doméstica, o que geralmente reduz tarifas de intercâmbio e recusas relacionadas a pagamentos internacionais. Por isso, o país emissor é verificado antes da escolha do MID. Essa regra depende de a operação contar com adquirência local no mercado; sem um MID local, não existe uma rota doméstica disponível.
Bandeira do cartão
Visa, Mastercard, American Express e outras bandeiras têm tarifas e taxas de aprovação diferentes em cada adquirente. Algumas adquirentes não aceitam todas as bandeiras. Esse parâmetro funciona tanto como filtro de compatibilidade quanto como critério de custo.
Moeda
Um provedor capaz de processar e liquidar na moeda do pagamento evita uma etapa de conversão e o acréscimo cambial associado. O critério é especialmente importante para comerciantes que vendem em várias moedas e utilizam provedores com coberturas diferentes.
Valor da transação
Um pagamento de € 15 e outro de € 1.500 podem exigir rotas diferentes, mesmo com o mesmo cartão. Transações de baixo valor costumam sair mais baratas em provedores com tarifa fixa menor; valores elevados podem se beneficiar de um percentual reduzido e exigir controles antifraude mais rigorosos. Pagamentos recorrentes também podem ter regras próprias.
Desempenho e disponibilidade do provedor
Esse parâmetro pode mudar de minuto a minuto. Para aplicá-lo, é necessário ter pelo menos dois MIDs capazes de receber o mesmo pagamento. A regra é considerada depois que os outros critérios reduzem as opções a algumas rotas. Ela acompanha aprovações, tempos de resposta, padrões de recusa, erros técnicos e indisponibilidade em um período recente. Se a taxa de aprovação de um provedor cair abaixo do limite configurado para determinado segmento, ele deixa de ser escolhido.
Isso protege as aprovações e a continuidade da operação quando um provedor perde desempenho, sem depender de alguém perceber o problema primeiro.
Regras personalizadas de roteamento
Regras personalizadas combinam vários parâmetros em uma única decisão.
Por exemplo, pagamentos Mastercard acima de € 500 em cartões emitidos na Alemanha podem seguir para uma adquirente alemã enquanto a taxa de aprovação daquele segmento permanecer acima de um limite. Se ela cair, os mesmos pagamentos passam para uma segunda adquirente com bons resultados para cartões alemães, enquanto valores menores mantêm a rota habitual.
Como configurar regras de roteamento de pagamentos
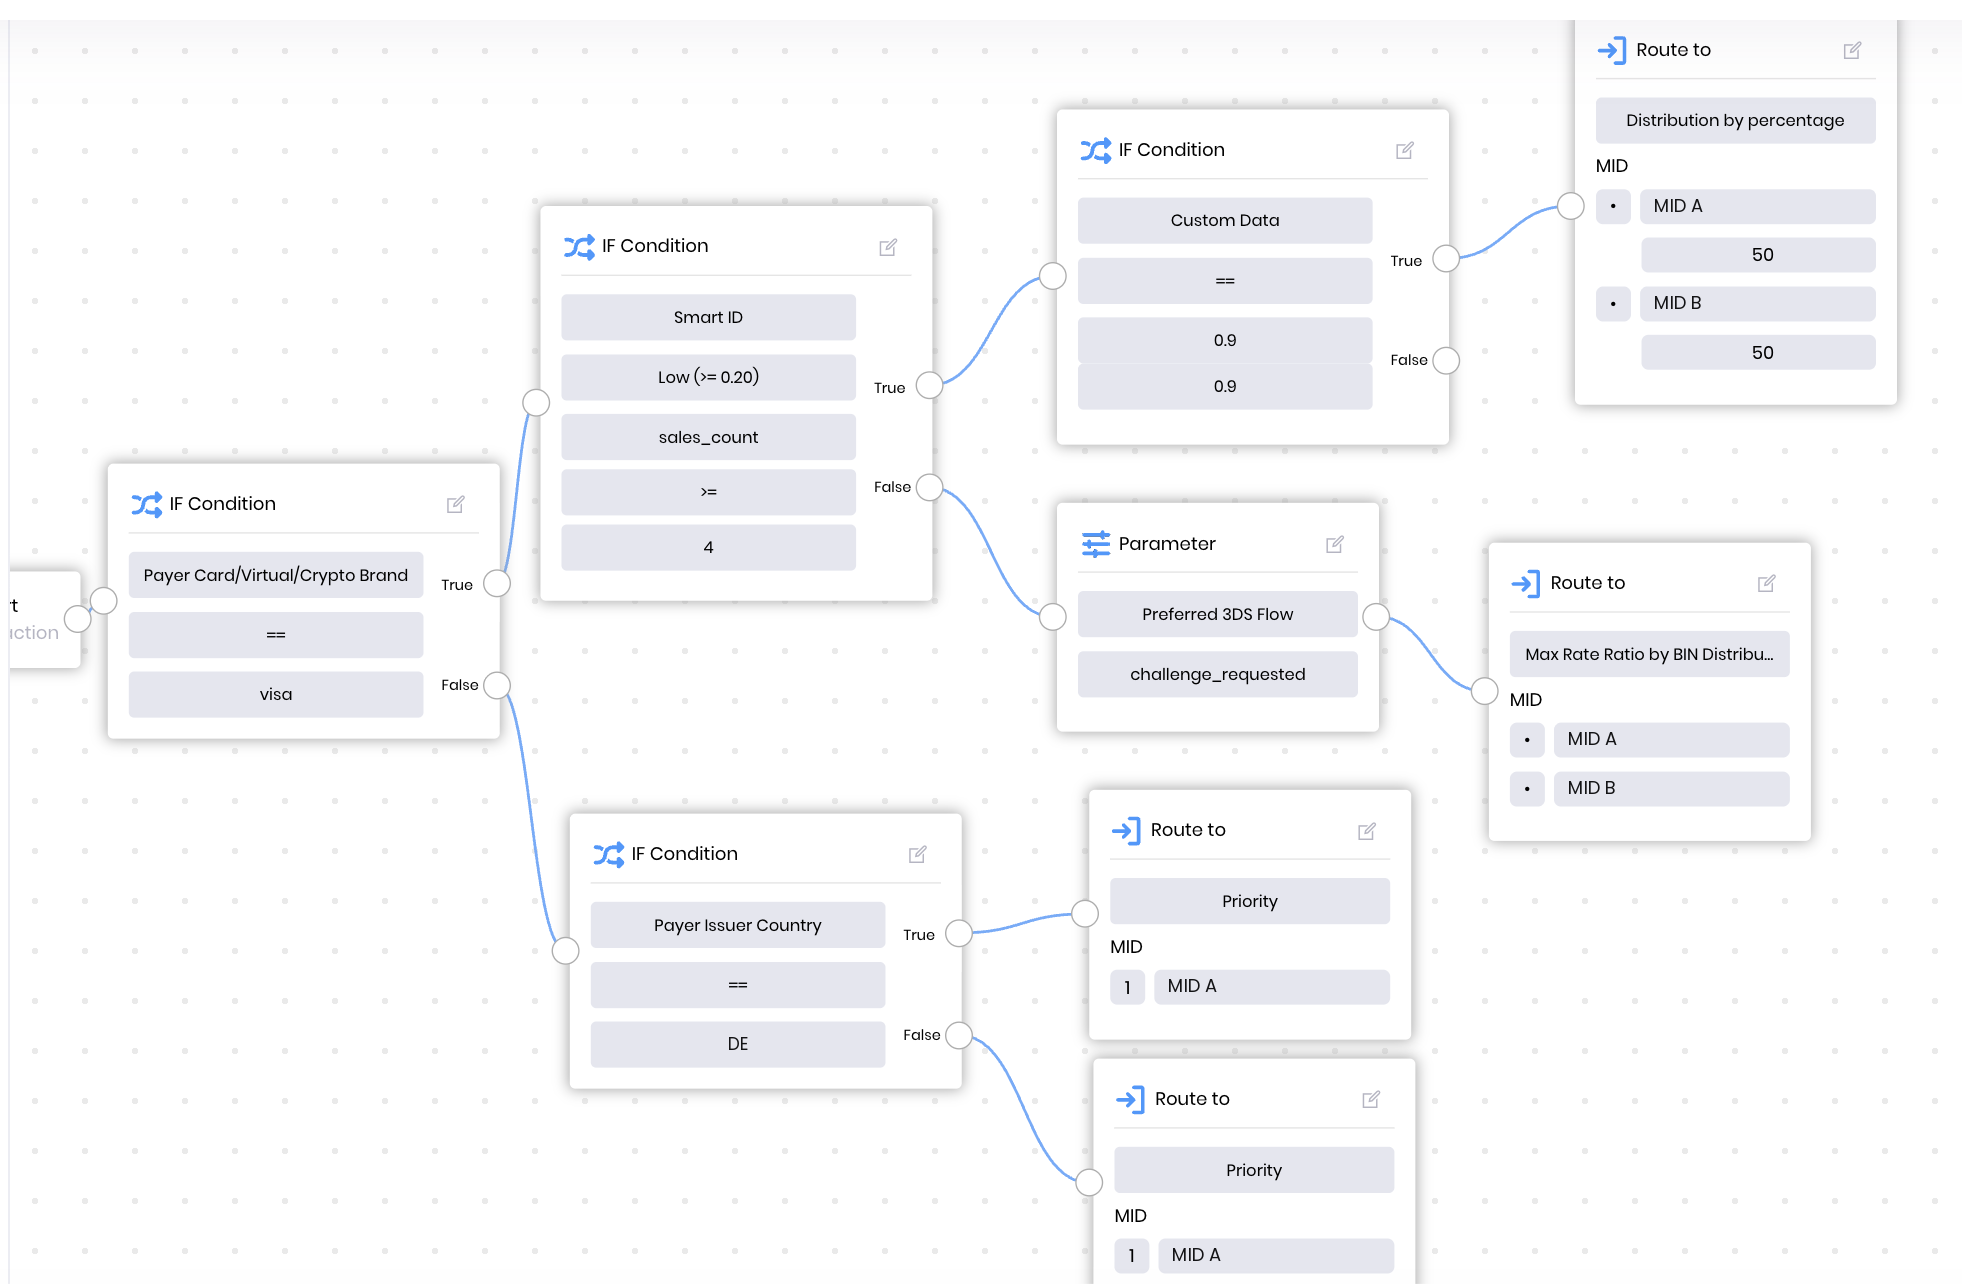
Com um software de roteamento, você cria regras com base nos próprios dados: analisa para onde as transações seguem e onde falham, transforma esses padrões em condições e ajusta a lógica conforme o desempenho muda.
Analise os fluxos atuais e os pontos de recusa
Separe aprovações e recusas por provedor, país emissor, bandeira, método de pagamento e valor. Diferencie recusas temporárias de recusas definitivas. As temporárias podem ser recuperadas por outra rota. Quando um provedor aprova muito menos pagamentos do que outro no mesmo segmento, há uma oportunidade concreta para criar uma regra.
Defina as regras
Desempenho dos provedores, região, tipo de cartão, custo de processamento e histórico de aprovações são pontos de partida comuns. Uma regra pode combinar vários deles.
O custo precisa ser considerado desde o início. Cada decisão de roteamento altera o valor pago para processar a transação. O provedor define o acréscimo da adquirente e a localização da adquirente influencia se o intercâmbio será doméstico ou internacional.
Teste combinações de provedores
Uma regra criada com dados históricos ainda é uma hipótese. Direcione transações comparáveis aos provedores candidatos, mantendo as demais condições equivalentes, e compare taxas de aprovação e custos do mesmo segmento. O provedor com melhor resultado para cartões alemães pode não ser o melhor para cartões espanhóis.
Monitore e ajuste
Uma configuração que funcionava bem no trimestre anterior pode começar a gerar perdas sem que isso fique evidente. A diferença costuma desaparecer na taxa de aprovação agregada, a menos que os resultados sejam acompanhados por regra. Tarifas e regras das bandeiras também mudam. Por isso, o roteamento não deve ser tratado como um modelo fixo: revise-o sempre que adicionar um provedor, mercado ou método de pagamento.
Casos reais: como clientes da Akurateco utilizam roteamento inteligente
A plataforma da Akurateco opera sob a marca de cada cliente. Por isso, os nomes das três organizações abaixo permanecem confidenciais. Elas atuam em setores e regiões diferentes.
Cliente A: roteamento separado para FTDs e pagamentos em whitelist
Desafio: um PSP que atende comerciantes de e-commerce no mundo todo tinha um sistema próprio de roteamento, mas não conseguia personalizá-lo por parâmetro. Não havia como direcionar primeiros depósitos (FTDs) e transações de pagadores incluídos em whitelist para MIDs diferentes.
FTD é a primeira transação de um pagador em um site, ainda sem histórico para avaliar seu comportamento. Por isso, costuma passar por análises de risco mais rigorosas. Já o tráfego de whitelist vem de pagadores confiáveis, com histórico de pagamentos bem-sucedidos. Sem separação, clientes recorrentes poderiam cair em uma adquirente com controles muito restritivos ou em uma região onde seus cartões fossem considerados desconhecidos, gerando recusas indevidas e perda de receita para os comerciantes do PSP.
Solução: o Cliente A carregou na Akurateco as whitelists de seus comerciantes e conectou três MIDs. O roteamento inteligente passou a enviar transações de whitelist para um MID dedicado e FTDs para um segundo. Se um FTD for recusado por motivo relacionado ao MID, o roteamento em cascata encaminha automaticamente uma nova tentativa ao terceiro MID, que também aceita esse tráfego. O PSP não precisa mais manter o sistema próprio de roteamento.
Resultados:
- Economia superior a US$ 150.000 em manutenção do sistema ao longo de um ano.
- Aumento de 11% na taxa de aprovação.
Cliente B: distribuição de transações entre MIDs
Desafio: um serviço global de streaming processava pagamentos por dois MIDs com critérios de processamento idênticos e precisava respeitar o limite de 10.000 transações de cada um. Esgotar a capacidade de um MID antes de passar ao outro poderia causar recusas e falhas. A empresa queria que os dois funcionassem simultaneamente. Os limites de velocidade (velocity limits) também impunham restrições: eles definem quantas transações bem-sucedidas um cliente pode realizar em um MID durante determinado período, por exemplo, três por dia.
Solução: a Akurateco adicionou ao mecanismo de roteamento os módulos “Distribute by count” e “Distribute by percentage”. No segundo, o cliente pode enviar, por exemplo, 30% do tráfego para um MID e 70% para outro. Na distribuição por quantidade, as rotas alternam em blocos: após quatro transações bem-sucedidas no primeiro MID, as duas seguintes vão para o segundo; depois o tráfego retorna ao primeiro.
A distribuição entre os dois MIDs permitiu respeitar os limites de velocidade e manter todas as relações existentes com as adquirentes.
Resultados:
- Nenhuma violação dos limites de velocidade.
- Melhor aproveitamento da capacidade de processamento do comerciante.
- Mais transações diárias bem-sucedidas, sem falhas de sistema.
Cliente C: otimização de tráfego local e internacional
Desafio: uma operadora de telecomunicações do Catar precisava encaminhar pagamentos locais e internacionais a adquirentes diferentes para controlar custos. Sua adquirente cobrava tarifas de intercâmbio distintas para cartões locais e estrangeiros: as tarifas locais eram baixas, mas as internacionais eram muito mais altas.
Solução: a Akurateco configurou o roteamento pelo país do BIN. Pagamentos com cartões emitidos localmente seguem para a adquirente local, enquanto cartões emitidos no exterior são encaminhados a um provedor internacional com tarifas de intercâmbio transfronteiriças mais vantajosas.
Resultados:
- Economia de 0,5% em cada pagamento internacional.
- Otimização das tarifas de intercâmbio em todos os pagamentos.
Conclusão
Cada transação recusada pode representar uma receita que já estava prestes a ser concretizada no checkout. O roteamento inteligente avalia em tempo real a probabilidade de aprovação, o custo, a velocidade de liquidação e a confiabilidade de cada rota. O roteamento em cascata, por sua vez, permite repetir recusas temporárias que ainda podem ser aprovadas por outro provedor.
Na prática, uma solução que combina roteamento inteligente e roteamento em cascata pode ajudar comerciantes, PSPs e bancos adquirentes a aumentar aprovações, reduzir custos de processamento e recuperar receita que seria perdida.
Quer entender como o roteamento inteligente de pagamentos pode ajudar sua operação?
Agende uma demonstração gratuita com nossos especialistas. Nossa equipe poderá analisar seu caso e responder às suas perguntas.
Perguntas frequentes sobre roteamento de pagamentos
O que é roteamento de pagamentos?
É o processo de decidir para onde cada transação deve ser enviada para processamento. As regras podem selecionar provedores por região, tipo de cartão, moeda, custo, nível de risco ou desempenho histórico em pagamentos semelhantes.
O que é roteamento inteligente de pagamentos?
É um tipo de roteamento dinâmico. Assim como o estático, utiliza regras, mas também considera dados de desempenho ou machine learning para selecionar o melhor provedor disponível para cada transação. Seu principal objetivo é aumentar aprovações e controlar custos de processamento.
Como funciona o roteamento de pagamentos?
O sistema avalia a transação antes do envio para autorização. Ele consulta dados como BIN, país emissor, moeda, método e valor, compara essas informações com as regras configuradas e verifica disponibilidade, custo e histórico de aprovação dos provedores. Em seguida, encaminha a transação à rota com o melhor equilíbrio entre probabilidade de aprovação e custo.
O que é roteamento de transações?
É o processo mais amplo de direcionar uma transação ao caminho de processamento mais adequado. Em pagamentos, normalmente significa selecionar o provedor com base em regras operacionais e de desempenho.
O que é roteamento por probabilidade de aprovação?
É o direcionamento de cada transação ao provedor com maior chance de aprová-la. As regras utilizam histórico de aprovações por emissor, bandeira e país, além do desempenho atual de cada provedor.
Qual é a diferença entre roteamento de pagamentos e roteamento em cascata?
O roteamento escolhe a rota antes da primeira tentativa de autorização. O roteamento em cascata entra em ação depois de uma recusa temporária, quando o sistema faz uma nova tentativa com outro provedor.
Como as regras de roteamento afetam os custos de processamento?
Cada regra determina qual provedor receberá a transação e, portanto, qual acréscimo da adquirente será cobrado. A localização da adquirente também influencia a classificação do pagamento como doméstico ou internacional. Porém, a tarifa mais baixa nem sempre oferece o melhor resultado se aquele provedor aprovar menos transações.
Payment Routing FAQs
O que é roteamento de pagamentos?
Roteamento de pagamentos é o processo de decidir para onde cada transação deve ser enviada para processamento. As regras podem direcioná-la a diferentes provedores com base na localização geográfica, no tipo de cartão, na moeda, no custo, no nível de risco ou no desempenho anterior do provedor em pagamentos semelhantes.
O que é roteamento inteligente de pagamentos?
O roteamento inteligente de pagamentos é um tipo de roteamento dinâmico. Assim como o roteamento estático, ele utiliza regras, mas também se adapta com base em dados de desempenho ou machine learning para selecionar o provedor com melhor desempenho para cada transação. Seu principal objetivo é aumentar as taxas de aprovação e controlar os custos de processamento.
Como funciona o roteamento de pagamentos?
O roteamento de pagamentos funciona avaliando cada transação antes de enviá-la para autorização. O sistema analisa os dados disponíveis, como BIN do cartão, país emissor, moeda, método de pagamento e valor da transação. Em seguida, compara essas informações com as regras configuradas, a disponibilidade dos provedores, os custos e o histórico de aprovações. Por fim, encaminha o pagamento ao provedor que oferece o melhor equilíbrio entre probabilidade de aprovação e custo.
O que é roteamento de transações?
Roteamento de transações é o processo mais amplo de direcionar uma transação ao caminho de processamento mais adequado. No setor de pagamentos, geralmente significa encaminhar cada pagamento ao provedor certo com base em regras comerciais e de desempenho predefinidas.
O que é roteamento por probabilidade de aprovação?
O roteamento por probabilidade de aprovação direciona cada transação ao provedor com maior chance de aprová-la. As regras consideram dados históricos de aprovação por banco emissor, bandeira do cartão e país, além do desempenho atual de cada provedor.
Qual é a diferença entre roteamento de pagamentos e roteamento em cascata?
O roteamento determina para onde uma transação será enviada antes da primeira tentativa de autorização. Já o roteamento em cascata ocorre após uma recusa temporária (soft decline), quando o sistema realiza uma nova tentativa com outro provedor.
Como as regras de roteamento afetam os custos de processamento?
Cada regra determina qual provedor receberá a transação e, consequentemente, qual margem da adquirente será aplicada. A localização da adquirente também influencia se a transação estará sujeita a tarifas de intercâmbio domésticas ou internacionais. No entanto, escolher sempre a rota mais barata nem sempre é a melhor estratégia, pois uma tarifa menor oferece pouca economia se o provedor aprovar menos pagamentos.