Crear una pasarela de pago implica desarrollar y certificar un software que gestione de forma segura los datos de pago, envíe transacciones para su autorización, seleccione rutas y administre información de liquidación. Al incluir integraciones, cumplimiento, infraestructura y operaciones, el proyecto puede llevar varios meses y costar cientos de miles de dólares.
Según el Federal Reserve Payments Study, los pagos con tarjeta en Estados Unidos alcanzaron los 187 700 millones de transacciones, por un valor de USD 11.5 billones en 2024, con un crecimiento anual del 6 % desde 2021. Las tarjetas representan el 79 % de todos los pagos que no se realizan en efectivo. Otra investigación de la Reserva Federal señala que los pagos con billeteras digitales móviles aumentaron de 2900 millones en 2018 a 14 400 millones en 2022.
Para los proveedores de pagos, estas tendencias demuestran la necesidad de contar con infraestructura capaz de procesar grandes volúmenes de transacciones y admitir billeteras digitales además de tarjetas, como ya esperan muchos comercios.
Los proveedores de servicios de pago (PSP), bancos adquirentes, empresas SaaS y organizaciones de ventas independientes (ISO) deben evaluar primero las responsabilidades que implica desarrollar una pasarela. Tener tecnología propia ofrece más control sobre pagos, servicios para comercios, datos, precios y desarrollo del producto. Sin embargo, también exige trabajo continuo de ingeniería, cumplimiento, seguridad y operaciones.
Esta guía presenta 12 pasos prácticos para crear tu propia pasarela de pago. También explica los costos reales, los principales componentes de la arquitectura, las medidas de seguridad y las preguntas que debes responder antes de decidirte por el desarrollo interno.
Si quieres ofrecer servicios de pago con tu propia marca, pero no deseas desarrollar todos los componentes, una plataforma de marca blanca como Akurateco puede ser una alternativa más práctica.
¿Qué es una pasarela de pago y cómo funciona?
Una pasarela de pago es una tecnología que permite a los comercios aceptar pagos en línea de forma segura. Conecta el método de pago del cliente, como una tarjeta o billetera digital, con el banco adquirente o procesador del comercio. La pasarela valida, cifra y transmite los datos confidenciales entre estas partes y devuelve la respuesta del emisor al comercio.
Es fácil confundir términos como pasarela de pago, procesador de pagos, proveedor de servicios de pago y cuenta de comercio. Cada uno cumple una función diferente en el sistema.
| Componente | Función principal | Qué ofrece | Papel en el pago |
|---|---|---|---|
| Pasarela de pago | Recopila los datos de pago del cliente y los transmite. | Cifrado, transmisión de datos y comunicación de la aprobación o el rechazo. | Conecta el sitio web, el cliente y el procesador. |
| Cuenta de comercio | Cuenta bancaria especializada para aceptar pagos que no se realizan en efectivo. | Recepción de fondos, gestión de contracargos y reembolsos. | Cuenta utilizada por el comercio para recibir pagos. |
| Proveedor de servicios de pago (PSP) | Ofrece un conjunto de herramientas de pagos, incluida la pasarela. | Pasarela, analítica, gestión de riesgos y varios métodos de pago. | Proveedor de una solución integral de pagos. |
| Procesador de pagos | Transmite datos de transacciones entre bancos y sistemas de pago. | Comunicación entre bancos emisores y adquirentes. | Participa en las etapas financieras del procesamiento. |
El término “procesador de pagos” se utiliza de dos maneras. En las transacciones con tarjeta, el procesador transmite mensajes de autorización y liquidación entre el banco adquirente, la red de tarjetas y el banco emisor. Cuando se habla de PSP, en cambio, puede referirse a toda la plataforma que opera el proveedor, incluida la pasarela, las conexiones con adquirentes y métodos de pago, y el procesamiento realizado bajo su licencia.
En este segundo sentido, desarrollar tu propio procesador de pagos equivale a crear una plataforma de pasarela propia, y los pasos de esta guía se aplican a ambos casos.
Una transacción de pago estándar sigue cinco pasos:
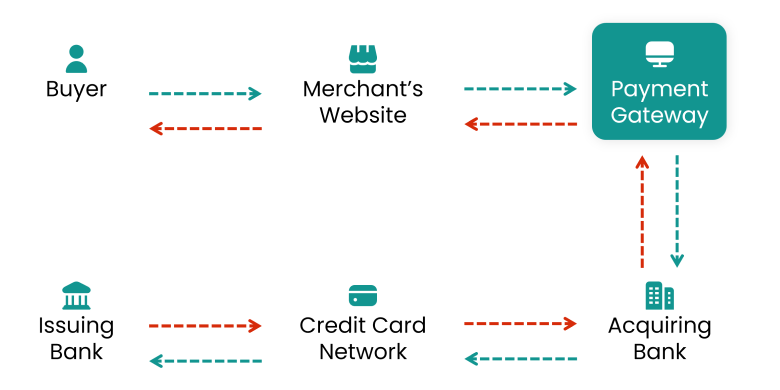
- El cliente inicia el pago en el sitio web del comercio.
- La pasarela captura y cifra la información de pago.
- El procesador se conecta con la red de tarjetas para solicitar la autorización.
- El banco emisor, que es el banco del cliente, aprueba o rechaza la transacción.
- La pasarela devuelve la respuesta del emisor al comercio y confirma el resultado al cliente en tiempo real.
La liquidación es una etapa independiente. El procesador envía las transacciones aprobadas a través de la red de tarjetas y los fondos se transfieren del banco emisor al banco adquirente, que después paga al comercio.
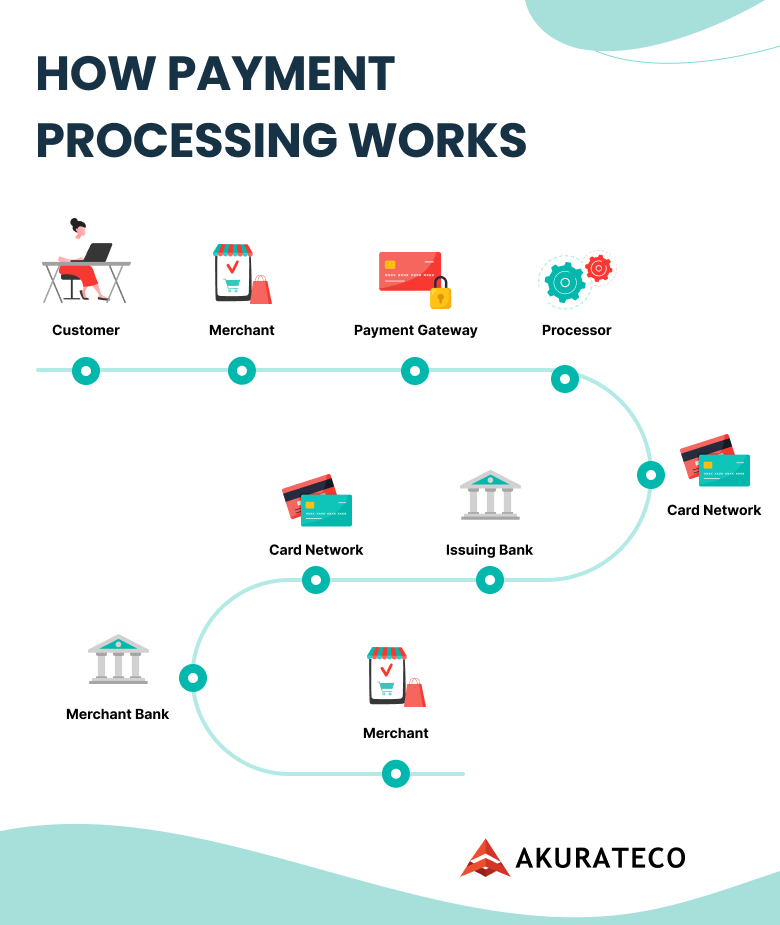
En resumen, una pasarela de pago funciona como un canal seguro de comunicación entre cliente, comercio, procesador, adquirente y emisor. Garantiza que los datos confidenciales lleguen a las entidades correctas y que el comercio reciba un resultado confiable de cada transacción.
¿Por qué crear tu propia pasarela de pago? Ventajas y desventajas
Las organizaciones suelen desarrollar su propia pasarela cuando los pagos se convierten en una parte fundamental del producto o del modelo de ingresos. En lugar de adaptar sus operaciones a las limitaciones de una pasarela externa, prefieren controlar cómo se aceptan, enrutan, supervisan y registran las transacciones.
Aunque los beneficios potenciales son importantes, crear una pasarela también significa asumir una responsabilidad permanente sobre infraestructura financiera crítica.
Control de comisiones
La empresa selecciona sus procesadores y adquirentes, negocia condiciones comerciales, determina los precios para sus comercios y administra sus márgenes. Las operaciones de gran escala pueden reducir las comisiones de pasarelas externas. Sin embargo, siguen existiendo tasas de intercambio, comisiones de las redes, costos de adquirencia, pérdidas por fraude, gastos de alojamiento y personal.
Personalización
Una plataforma desarrollada internamente puede adaptarse a un modelo de negocio, región, segmento de comercios o flujo de transacciones específico. Esto incluye enrutamiento personalizado, checkout, integraciones, facturación, informes y herramientas de gestión de comercios. La contrapartida es que cada función debe desarrollarse, probarse, protegerse y mantenerse internamente.
Propiedad de los datos
Una pasarela propia ofrece acceso directo a datos de transacciones, actividad de los comercios, respuestas de los proveedores, rechazos, reembolsos, contracargos, liquidaciones e indicadores de rendimiento. Esta información permite mejorar el enrutamiento, los informes, los precios, el análisis de fraude y el desarrollo del producto. Pero también implica mayores responsabilidades sobre seguridad y control de acceso a los datos.
Diferenciación en el mercado
Al desarrollar tu infraestructura, puedes ofrecer métodos de pago especializados, controles de riesgo, informes, opciones de enrutamiento y experiencias para comercios que diferencien a tu PSP o plataforma financiera de la competencia. No obstante, estos beneficios dependen de inversiones continuas en integraciones, seguridad, métodos de pago y desarrollo de producto.
Costos y responsabilidades operativas
Desarrollar y operar una pasarela requiere recursos de ingeniería, DevOps, QA, seguridad, cumplimiento, producto y operaciones de pago. También necesitas infraestructura, certificaciones, herramientas de gestión de fraude, conciliación, soporte a comercios y actualizaciones continuas. Al calcular los gastos del software propio, debes incluir el mantenimiento, que puede representar aproximadamente el 20 % del costo inicial de desarrollo cada año.
| Ventajas | Desventajas |
|---|---|
| Control de la hoja de ruta del producto y los flujos de pago. | Alto costo inicial de desarrollo. |
| Flexibilidad en precios para comercios y selección de proveedores. | Responsabilidad permanente de PCI DSS y seguridad. |
| Propiedad directa de los datos de transacciones y rendimiento. | Operaciones complejas de fraude y contracargos. |
| Integraciones y experiencias personalizadas para comercios. | Plazos largos de integración y certificación. |
| Posibilidad de ahorrar a largo plazo con volúmenes elevados. | Mantenimiento continuo y soporte las 24 horas, los 7 días de la semana. |
El desarrollo interno suele ser más adecuado cuando la tecnología de pagos se considera un activo estratégico y la empresa está preparada para mantenerla como infraestructura financiera permanente.
¿Desarrollar o contratar? Cinco preguntas para decidir
La elección entre contratar una pasarela de pago de marca blanca y desarrollarla internamente debe basarse en el valor estratégico de poseer la tecnología, el presupuesto disponible y el plazo de lanzamiento.
Antes de tomar una decisión, responde estas cinco preguntas.
- ¿Los pagos son tu producto principal?Es más fácil justificar el desarrollo cuando la tecnología de pagos es fundamental para los ingresos y la posición competitiva de la empresa, en lugar de ser una función secundaria.
- ¿Puedes financiar un equipo permanente de pagos y cumplimiento?El trabajo continúa después del lanzamiento, con auditorías anuales, actualizaciones de software, integraciones, supervisión de infraestructura, operaciones antifraude, soporte y cambios regulatorios.
- ¿Necesitas generar ingresos directamente del procesamiento?Tener la infraestructura puede ser conveniente cuando las comisiones por transacción, los servicios para comercios y la tecnología de pagos representan fuentes importantes de ingresos.
- ¿Es fundamental lanzar en menos de seis meses?El desarrollo interno probablemente no sea la mejor opción si necesitas entrar al mercado pronto y con un plazo predecible.
- ¿Tu equipo ya tiene experiencia en PCI DSS y seguridad de pagos?Sin conocimientos internos, tendrás que contratar especialistas, recurrir a consultores externos e invertir más tiempo en correcciones y certificaciones.
Varias respuestas negativas suelen indicar que comprar o contratar infraestructura es más práctico. Para profundizar, consulta nuestra guía sobre desarrollar o contratar una pasarela de pago para PSP.
Cómo crear una pasarela de pago desde cero: 12 pasos
Una pasarela de pago es mucho más que una página de checkout o una API de transacciones. Debe conectar comercios, procesadores, adquirentes, métodos de pago, sistemas de seguridad, herramientas de informes y equipos operativos.
El desarrollo comprende 12 pasos, desde la definición del modelo de negocio hasta la operación en producción.
1. Comprende el modelo de negocio de una pasarela de pago
Antes de empezar a desarrollar, define cómo generará ingresos la pasarela y qué función cumplirá dentro del ecosistema de pagos.
Los ingresos pueden proceder de márgenes por transacción, cargos de implementación, tarifas periódicas de plataforma, acceso a la pasarela, herramientas de gestión de fraude, servicios de informes, conversión de moneda y otros servicios de valor agregado.
Define qué comercios, sectores, regiones, métodos de pago y flujos de transacciones atenderá la plataforma. La guía de Akurateco sobre el modelo de negocio de una pasarela de pago explica los esquemas de precios más habituales.
2. Define objetivos y requisitos
Establece los requisitos funcionales, técnicos, operativos y regulatorios de la pasarela.
Especifica los volúmenes de transacciones previstos, las monedas, los tipos de comercios, los modelos de liquidación, las conexiones con proveedores, los métodos de pago, los roles de usuario, los requisitos de informes y las regiones de implementación.
También debes definir disponibilidad, tiempos de respuesta, políticas de conservación de datos, controles de seguridad, objetivos de recuperación ante desastres y responsabilidades de cada equipo interno.
3. Contrata un equipo de desarrollo especializado
Forma un equipo con experiencia en ingeniería de software, procesamiento de pagos, infraestructura y ciberseguridad.
La mayoría de los proyectos necesita un gerente de producto, analista de negocio, arquitecto de soluciones, desarrolladores backend y frontend, ingenieros DevOps, especialistas de QA, seguridad y cumplimiento.
Conocer el sector de pagos es fundamental. Los estados de transacción, reintentos, capturas, reembolsos, contracargos, liquidaciones y respuestas de proveedores no pueden gestionarse como registros comunes de comercio electrónico.
4. Elige el stack tecnológico
Selecciona lenguajes de programación, frameworks, bases de datos, infraestructura, herramientas de observabilidad, colas de mensajes y tecnologías de implementación que respondan a los requisitos de rendimiento y seguridad.
El stack debe permitir escalabilidad horizontal, aislamiento de servicios, despliegues automatizados, recuperación ante desastres, gestión segura de secretos y procesamiento confiable durante picos de tráfico o fallos de proveedores.
Decide si la pasarela se alojará en tu propia infraestructura, bajo un modelo on-premises, o en un proveedor de nube. Aunque la nube facilita la escalabilidad, no elimina las obligaciones de PCI DSS, ya que la responsabilidad sobre el entorno de datos de tarjetas se comparte con el proveedor.
5. Diseña la arquitectura
Diseña una arquitectura escalable que considere el volumen de transacciones previsto, la configuración de los comercios, las conexiones con proveedores y los requisitos operativos.
Define cómo se comunicarán la API de pagos, la bóveda de tokens, el motor de enrutamiento, los conectores, los servicios de informes, el libro mayor interno, el sistema de gestión de comercios y la interfaz administrativa.
La arquitectura también debe establecer los límites del entorno de datos de titulares de tarjetas para evitar que otros sistemas entren innecesariamente en el alcance de PCI DSS.
6. Implementa las funcionalidades principales
Desarrolla las funciones centrales de la pasarela: creación de pagos, autorización, captura, anulación de autorizaciones, reembolsos, consulta de estados, gestión de errores, pagos recurrentes y tokenización.
Para una plataforma comercial de PSP, las funciones principales también deben incluir onboarding de comercios, roles y permisos de usuarios, comisiones, límites, configuración de enrutamiento, supervisión de transacciones, informes y herramientas operativas.
7. Garantiza la seguridad del sistema
Implementa controles de seguridad en varias capas para proteger la información de pago y las operaciones de la pasarela.
Estos controles deben incluir cifrado, tokenización, campos de pago alojados, gestión de accesos, segmentación de red, prevención de fraude, registros de auditoría, limitación de solicitudes y almacenamiento protegido de claves criptográficas.
El enrutamiento de pagos debe mantenerse separado de los controles antifraude y de seguridad que determinan si una transacción puede procesarse de forma segura.
8. Integra la pasarela con procesadores de pagos
Conecta la pasarela con las API de procesadores, adquirentes, bancos, métodos de pago, proveedores antifraude y otros servicios necesarios.
Cada conector debe incluir mapeo de solicitudes, normalización de respuestas, autenticación, gestión de tiempos de espera, lógica de reintentos, sincronización de estados, soporte para conciliación y mantenimiento continuo cuando el proveedor externo modifica su API.
9. Realiza pruebas del sistema
Ejecuta pruebas unitarias, de integración, de contrato, rendimiento, resiliencia, seguridad y de extremo a extremo.
Además de las transacciones completadas, comprueba casos especiales como solicitudes duplicadas, tiempos de espera agotados, capturas parciales, webhooks retrasados, interrupciones de procesadores, errores de autenticación y estados inconsistentes.
Las pruebas de carga y failover deben confirmar que la pasarela pueda continuar procesando pagos o detener las operaciones de forma segura cuando determinados componentes no estén disponibles.
10. Obtén las certificaciones y licencias necesarias
Completa todas las certificaciones, registros, autorizaciones contractuales y auditorías exigidas por el modelo de negocio y las jurisdicciones donde operará la pasarela.
Esto puede incluir validación PCI DSS, pruebas de penetración, certificaciones de procesadores o adquirentes, requisitos de las redes de tarjetas, controles de protección de datos y autorización para operar como proveedor regulado de servicios de pago.
La certificación tecnológica y las licencias regulatorias son procesos independientes. Las obligaciones dependen de si la empresa proporciona únicamente software de pasarela o también realiza adquirencia, movimiento de fondos, liquidaciones para comercios u otros servicios regulados.
Las empresas que mueven o liquidan fondos de comercios pueden necesitar, por ejemplo, licencias estatales de transmisión de dinero y registro ante FinCEN como Money Services Business en Estados Unidos, o licencias como entidad de dinero electrónico (EMI) o institución de pago (PI) en la Unión Europea y el Reino Unido, junto con programas AML y KYC.
11. Pon la pasarela en producción
Realiza un lanzamiento controlado en el entorno de producción.
Comienza con un grupo seleccionado de comercios, proveedores, tipos de transacciones o regiones y aumenta el volumen gradualmente. Incorpora a los primeros comercios mediante verificaciones KYC/KYB y ofrece un entorno sandbox donde puedan probar el sistema antes de procesar pagos reales.
Utiliza supervisión, paneles, registros y alertas para controlar latencia, errores, tasas de aprobación, disponibilidad de procesadores, retrasos en colas, diferencias de conciliación y actividades sospechosas.
12. Realiza mantenimiento continuo
Establece procesos permanentes para actualizaciones de software, cambios de proveedores, gestión de vulnerabilidades, escalabilidad de infraestructura, soporte, renovación de certificaciones y respuesta ante incidentes.
El equipo debe mantener las integraciones, mejorar el enrutamiento, actualizar reglas antifraude, incorporar métodos de pago, renovar certificados y adaptarse a cambios regulatorios y de las redes de tarjetas.
Arquitectura de la pasarela: qué necesitas desarrollar realmente
El diseño de la arquitectura comienza por definir los límites del entorno que maneja datos de tarjetas. Los componentes fundamentales son:
- Entorno de datos de tarjetas. Los números de tarjetas, códigos de verificación, claves criptográficas y servicios de destokenización permanecen dentro de un entorno estrictamente controlado. Los paneles de comercios, sistemas de analítica, herramientas de soporte y la mayoría de las aplicaciones reciben tokens o datos enmascarados en lugar de números reales.
- Bóveda de tokens. Recibe datos confidenciales y los sustituye por tokens no confidenciales. Otros servicios de la pasarela utilizan estos tokens en operaciones actuales o futuras sin almacenar el número original de la tarjeta.
- Máquina de estados de transacciones. Una transacción puede pasar de creada a autorizada, capturada y liquidada. El sistema también debe gestionar autorizaciones rechazadas, capturas parciales, anulaciones, reembolsos, reversiones, contracargos y transacciones vencidas. Las reglas específicas controlan las transiciones para impedir que cada servicio modifique los estados libremente.
- Claves de idempotencia. Evitan cobros duplicados. Si un comercio vuelve a enviar una solicitud que agotó el tiempo de espera con la misma clave, la pasarela devuelve el resultado original en lugar de crear una segunda transacción.
- Colas de mensajes. Aíslan servicios y permiten ejecutar tareas que no necesitan bloquear la solicitud inicial de pago, como webhooks, informes, conciliación, notificaciones y comprobaciones asíncronas del estado de los proveedores.
- Webhooks firmados. Los comercios reciben eventos firmados sobre autorizaciones, capturas, reembolsos, contracargos y cambios en el estado de liquidación. El contrato define verificación de firmas, tratamiento de eventos duplicados, intervalos de reintentos e identificadores de eventos.
- Libro mayor interno y conciliación diaria. Registra los efectos financieros de transacciones, comisiones, reembolsos, contracargos y liquidaciones. La conciliación compara estos registros con los informes del procesador o adquirente y envía las diferencias para su investigación.
Para conocer mejor los componentes y los flujos de datos, consulta la guía de Akurateco sobre arquitectura de sistemas de pago.
Principales operaciones de la API
Para crear una API de pasarela de pago, comienza con un contrato pequeño y estable que cubra todo el ciclo de vida de las transacciones.
El objetivo no es exponer todos los servicios internos. Los comercios necesitan operaciones predecibles, respuestas de error claras y estados de transacción consistentes entre procesadores.
| Endpoint u operación | Finalidad | Casos especiales |
|---|---|---|
| Crear pago o autorizar | Crear una transacción y solicitar autorización. | Solicitudes duplicadas, requisitos de autenticación, tiempos de espera y rechazos temporales. |
| Capturar | Capturar todo o parte de un importe autorizado. | Captura parcial, autorización vencida y pago ya capturado. |
| Reembolsar | Devolver todo o parte de un pago capturado. | Varios reembolsos, límites de devolución y respuesta asíncrona del procesador. |
| Anular autorización | Cancelar una autorización antes de la captura. | Pago ya capturado, vencido o anulado previamente. |
| Consultar estado | Devolver el estado actual de la transacción en la pasarela. | Actualizaciones retrasadas, estado pendiente y diferencias de estados. |
| Contrato de webhook | Notificar eventos asíncronos a los comercios. | Verificación de firmas, eventos duplicados, reintentos y orden de entrega. |
Cada solicitud debe contener una referencia única del comercio, incluir una clave de idempotencia cuando corresponda, validar importe y moneda, utilizar códigos de error estructurados y seguir un modelo de respuesta consistente.
El contrato de los webhooks debe documentar los tipos de eventos, versiones de payloads, generación y verificación de firmas, comportamiento de los reintentos y condiciones en las que el comercio debe consultar el estado más reciente de la transacción.
Este artículo presenta la estructura mínima de la API a nivel contractual, sin incluir código de producción ni una integración funcional con procesadores.
Lista de verificación de seguridad
Los principios de PCI DSS y seguridad deben convertirse en controles técnicos concretos:
- Campos de pago alojados: aíslan la recopilación de datos de tarjetas de la aplicación principal del comercio.
- Tokenización: sustituye números de tarjetas por tokens antes de que otros servicios almacenen o procesen transacciones.
- Cifrado en tránsito: protege las conexiones con comercios, procesadores, interfaces administrativas y servicios internos.
- Cifrado en reposo: protege bases de datos, copias de seguridad, registros y archivos con información confidencial.
- Infraestructura HSM o KMS: protege claves criptográficas y permite su rotación y revocación controladas.
- Segmentación de red: aísla el entorno de datos de tarjetas de los sistemas analíticos y corporativos.
- 3-D Secure 2: permite la autenticación por parte del emisor y los flujos de confirmación del cliente.
- Puntuación de riesgo antifraude: evalúa señales de transacción, dispositivo, comercio, pagador, frecuencia y comportamiento.
- Registros de auditoría: documentan acciones administrativas, cambios de configuración y acceso a sistemas confidenciales.
- Limitación de solicitudes: protege las API contra abusos, ataques a credenciales y ciclos accidentales de reintentos.
- Plan de respuesta ante incidentes: establece cómo detectar, notificar, contener, comunicar y resolver problemas.
Factores clave al desarrollar una pasarela de pago
Para que una plataforma sea comercialmente viable, no basta con crear una API de transacciones. El operador debe considerar cómo funcionará el sistema con múltiples comercios, métodos de pago, procesadores, mercados y equipos operativos.
Escalabilidad y disponibilidad
La pasarela debe gestionar una base creciente de comercios, mayores volúmenes de transacciones, picos de tráfico y conexiones con distintos proveedores sin crear un único punto de fallo.
La planificación de capacidad debe abarcar servicios de aplicación, bases de datos, colas, sistemas de tokenización, paneles, informes y tráfico de conectores.
La alta disponibilidad también exige redundancia, failover automatizado, copias de seguridad, pruebas de recuperación ante desastres y objetivos de recuperación claramente definidos.
Gestión de fraude y contracargos
Los controles antifraude deben incluir reglas por transacción, comprobaciones de frecuencia, señales del pagador y del dispositivo, configuraciones por comercio, listas de bloqueo y autorización, y evaluación de riesgo de terceros.
Las herramientas de gestión de contracargos deben permitir que los equipos operativos reciban notificaciones de disputas, las vinculen con las transacciones correspondientes, recopilen evidencias, controlen los plazos y comuniquen tendencias a los comercios.
Experiencia de checkout
El operador debe optimizar el proceso de checkout para los distintos comercios que utilizan la plataforma.
Las páginas alojadas, los campos de pago, las redirecciones, la autenticación, la experiencia móvil, los idiomas locales y la presentación de los métodos de pago pueden influir en las tasas de conversión.
El sistema debe permitir configuraciones individuales por comercio sin exigir desarrollo personalizado para cada variante del checkout.
Varias monedas y métodos de pago locales
Aceptar pagos internacionales implica mucho más que mostrar precios en diferentes monedas.
La pasarela debe gestionar validación de monedas, disponibilidad de proveedores, monedas de liquidación, restricciones regionales, campos específicos de cada método, reembolsos e informes.
Al aceptar tarjetas, transferencias bancarias, billeteras digitales y métodos locales, los comercios pueden ofrecer las opciones de pago que sus clientes ya conocen y utilizan.
Servicios de valor agregado
Muchos operadores buscan ampliar su plataforma más allá de la aceptación básica de pagos. Para hacerlo, incorporan facturación recurrente, billeteras digitales, Buy Now, Pay Later (BNPL), emisión de facturas, enlaces de pago, tokenización de red, servicios de actualización de tarjetas, herramientas de analítica de pagos y onboarding automatizado.
Estos servicios aumentan la retención de comercios y generan fuentes adicionales de ingresos.
Arquitectura de microservicios
Una arquitectura de microservicios puede separar el procesamiento de pagos, la gestión de comercios, los conectores, los informes, la conciliación, la facturación, la gestión de fraude y las notificaciones.
Cuando las responsabilidades están bien definidas, los equipos pueden desplegar y escalar los servicios de forma independiente.
Sin embargo, los microservicios también añaden la complejidad propia de los sistemas distribuidos. La arquitectura debe gestionar eventos duplicados, consistencia eventual, comunicación entre servicios, supervisión, coordinación de despliegues y recuperación ante fallos.
¿Cuánto cuesta desarrollar una pasarela de pago?
Para estimar los costos de forma realista, debes considerar mucho más que el desarrollo de la primera versión del software.
La inversión total incluye ingeniería de producto, certificaciones, infraestructura, integraciones con proveedores, herramientas de seguridad, operaciones continuas y mantenimiento a largo plazo.
Según ScienceSoft, desarrollar una pasarela personalizada puede costar entre USD 100 000 y más de USD 300 000, con un plazo aproximado de 6 a 11 meses.
Estas cifras son referencias iniciales y no representan el costo total de propiedad durante tres años.
| Componente de costo | Qué incluye | Comportamiento del costo |
|---|---|---|
| Equipo de desarrollo | Gestión de producto, arquitectura, backend, frontend, DevOps, QA, seguridad y documentación. | Alta inversión inicial seguida de costos permanentes de personal. |
| Certificación PCI DSS Nivel 1 y auditorías | Preparación de evaluaciones, correcciones, auditorías externas y pruebas de penetración. | Costo inicial y recurrente anual. |
| Infraestructura y alojamiento | Entornos de producción, bases de datos, colas, copias de seguridad, supervisión, registros y recuperación ante desastres. | Costos fijos recurrentes y variables según el uso. |
| Herramientas antifraude | Reglas, puntuación de riesgo, inteligencia de dispositivos, gestión de casos y contracargos. | Suscripciones, cargos por uso y costos relacionados con pérdidas. |
| Certificaciones de redes y proveedores | Pruebas con procesadores, aprobación de adquirentes y certificación de conectores. | Costos por integración y actualizaciones recurrentes. |
| Personal operativo 24/7 | Supervisión, incidentes, soporte, conciliación, operaciones antifraude y gestión de infraestructura. | Costo permanente y recurrente. |
| Mantenimiento continuo | Actualizaciones de seguridad, cambios de API, cumplimiento, pruebas y nuevas funciones. | Aproximadamente el 20 % del costo inicial de desarrollo al año. |
El costo final depende de la cantidad de integraciones, métodos de pago, herramientas para comercios, mercados, requisitos de disponibilidad, modelo de implementación y nivel de personalización.
Una API básica de transacciones conectada a un procesador no es comparable con una plataforma comercial de PSP que incluye onboarding de comercios, enrutamiento, enrutamiento en cascada, facturación, conciliación, informes, gestión antifraude y soporte 24/7.
Los equipos que necesitan apoyo externo de ingeniería pueden consultar el alcance de los servicios de desarrollo de pasarelas de pago.
¿Cuándo se recupera la inversión?
Tener una pasarela propia resulta más económico que pagar a un proveedor externo únicamente cuando el ahorro anual supera el costo amortizado de desarrollo y los gastos operativos fijos.
El cálculo del punto de equilibrio requiere dos datos principales: costos fijos anuales y ahorro por transacción. Con ellos puedes determinar el volumen anual necesario para recuperar la inversión.
Procesar un valor monetario elevado no garantiza alcanzar el punto de equilibrio, porque la métrica relevante es la comisión que realmente puedes evitar por operación.
Una fórmula simplificada es:
Transacciones anuales para alcanzar el punto de equilibrio = (costo operativo anual + costo anualizado de desarrollo) ÷ ahorro por transacción.
Por ejemplo, supongamos que una empresa invierte USD 300 000 en el desarrollo inicial y amortiza el importe durante tres años. Si las operaciones cuestan USD 250 000 anuales, la base de costos anual será de USD 350 000.
Si tener la pasarela propia permite ahorrar USD 0.05 por transacción, el punto de equilibrio será:
USD 350 000 ÷ USD 0.05 = 7 000 000 de transacciones al año.
El ejemplo no contempla costos de financiación, pérdidas por fraude, interrupciones, integraciones imprevistas ni el costo de oportunidad de retrasar la entrada al mercado. Por eso conviene calcular escenarios conservadores, esperados y de alto volumen antes de aprobar el proyecto.
¿Es posible crear una pasarela de pago gratis?
No. Los componentes de código abierto permiten desarrollar una pasarela sin pagar licencias de software, pero operarla en producción sigue implicando costos elevados.
Los gastos inevitables incluyen:
- Alojamiento, bases de datos, copias de seguridad, supervisión e infraestructura de red.
- Evaluaciones PCI DSS y pruebas de penetración.
- Comisiones de procesadores, adquirentes y métodos de pago.
- Personal de ingeniería, DevOps, seguridad y QA.
- Supervisión continua y respuesta ante incidentes.
- Integraciones con proveedores y certificaciones.
- Prevención de fraude y gestión de contracargos.
- Cumplimiento y servicios legales.
- Mantenimiento y corrección de vulnerabilidades.
El software de código abierto cambia cómo se distribuyen ciertos costos de ingeniería, pero no elimina la responsabilidad de operar infraestructura de pagos segura y conforme a los requisitos aplicables.
¿Qué ocurre con las pasarelas de pago de código abierto?
Una pasarela de pago de código abierto puede proporcionar componentes útiles para desarrollar una plataforma, pero no representa por sí sola un negocio de pagos completamente operativo.
Proyectos como Hyperswitch ofrecen orquestación de pagos de código abierto y funcionalidades modulares. Kill Bill proporciona infraestructura abierta de facturación y pagos, con API y plugins para pasarelas.
Estas soluciones pueden incluir modelos de transacciones, frameworks de conectores, capacidades de enrutamiento, motores de facturación, API y herramientas administrativas. Esto reduce la cantidad de software que debes desarrollar desde cero.
Sin embargo, una pasarela alojada en tu propia infraestructura sigue requiriendo despliegue, refuerzo de seguridad, integraciones, preparación para PCI DSS, supervisión, certificaciones, conciliación, soporte operativo y actualizaciones continuas.
La licencia del software puede ser gratuita. Operar la plataforma no lo es.
Para comparar estas alternativas en detalle, consulta nuestro artículo sobre plataformas de orquestación de pagos de código abierto frente a marca blanca.
| Aspecto | Código abierto con alojamiento propio | Pasarela de marca blanca |
|---|---|---|
| Costo inicial | Licencia gratuita o de bajo costo, pero inversión considerable en ingeniería e infraestructura. | Tarifa comercial de implementación y suscripción. |
| Tiempo de lanzamiento | Generalmente varios meses, según integraciones y certificaciones. | Más rápido cuando las funciones y conectores necesarios ya están disponibles. |
| Responsabilidad PCI DSS | Principalmente de la empresa que implementa la plataforma. | Dividida según el modelo de implementación y el contrato. |
| Quién opera el software | Equipos internos de ingeniería, cumplimiento, seguridad y operaciones. | El proveedor tecnológico mantiene el software principal. |
| Costo durante tres años | Personal, infraestructura, auditorías, integraciones, seguridad y mantenimiento. | Implementación, suscripción, configuración, integraciones y operaciones del cliente. |
Pasarela personalizada frente a marca blanca: ¿cuál es mejor?
La decisión entre desarrollar una pasarela personalizada y contratar una plataforma de marca blanca debe considerar la estrategia de producto, la capacidad de ingeniería, el capital disponible y el plazo de lanzamiento. Si la marca blanca parece la alternativa más adecuada, compara a los principales proveedores antes de seleccionar opciones.
Una pasarela personalizada ofrece control sobre el código fuente, la arquitectura, las integraciones, la hoja de ruta del producto y el modelo operativo. Sin embargo, la empresa asume ingeniería, pruebas, seguridad, certificaciones, mantenimiento de proveedores, supervisión, documentación y soporte.
Por ejemplo, añadir un solo conector puede llevar dos meses. Si necesitas decenas de integraciones, algo habitual en muchas operaciones, los costos y plazos aumentan rápidamente.
Una plataforma de marca blanca proporciona una base tecnológica lista para configurar y personalizar con tu marca. Mantienes el control de los comercios, precios, condiciones comerciales, relaciones con proveedores y estrategia de mercado, mientras que el proveedor tecnológico desarrolla y mantiene el software principal.
| Aspecto | Pasarela personalizada | Pasarela de marca blanca |
|---|---|---|
| Control | Máximo control del código y la arquitectura. | Control de marca, comercios, condiciones comerciales, configuración y operaciones. |
| Costo inicial | Alta inversión en ingeniería, infraestructura, certificaciones y contratación. | Inversión inicial menor, basada en implementación y configuración. |
| Tiempo de lanzamiento | Generalmente varios meses o más. | Más rápido y predecible. |
| Responsable del mantenimiento | Equipos internos de ingeniería y operaciones. | Proveedor tecnológico responsable de la plataforma principal. |
| Responsable del cumplimiento | La empresa asume todo el alcance técnico. | Las responsabilidades se dividen según el modelo de implementación y negocio. |
El desarrollo personalizado es más adecuado para organizaciones con equipos experimentados de ingeniería de pagos y motivos estratégicos para poseer cada capa tecnológica.
La infraestructura de marca blanca suele ser más práctica cuando la rapidez, la preparación operativa y los costos predecibles son más importantes que la propiedad completa del código fuente. Para profundizar, consulta nuestra guía completa sobre pasarelas de pago de marca blanca.
Cómo Akurateco te ayuda a lanzar tu propia pasarela más rápido
Muchos PSP, bancos adquirentes y otros proveedores de pagos utilizan tecnología de marca blanca porque necesitan controlar un servicio de pagos con su propia marca sin desarrollar toda la infraestructura internamente.
La pasarela de pago de marca blanca de Akurateco ofrece una base lista para lanzar y operar una plataforma de pagos bajo la marca del cliente.
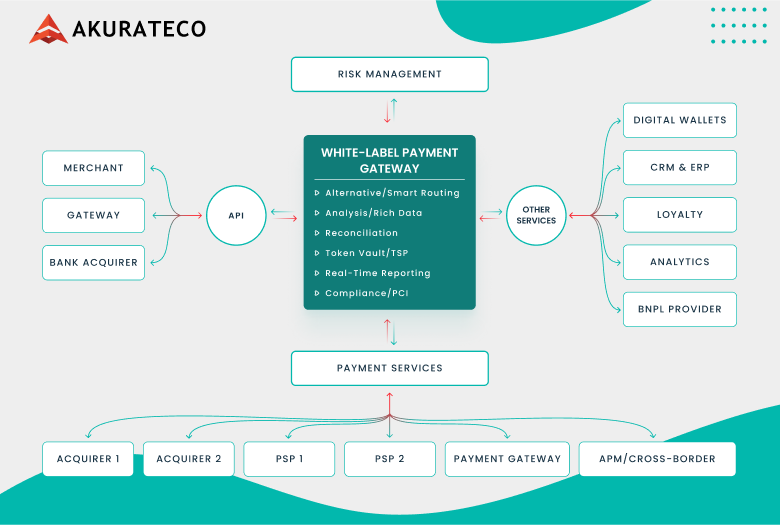
En lugar de desarrollar la gestión de comercios, conectividad con proveedores, informes, facturación, conciliación, herramientas de seguridad y funcionalidades administrativas como proyectos separados, las empresas pueden configurarlos dentro de un mismo ecosistema.
Los clientes mantienen el control de la marca, los comercios, los precios, las condiciones comerciales, los mercados objetivo y la estrategia de proveedores. Akurateco se encarga de mantener y actualizar el software principal, ofrecer soporte para las integraciones y proporcionar diferentes modelos de implementación.
El ecosistema incluye:
- Enrutamiento inteligente de pagos.
- Enrutamiento en cascada.
- Facturación recurrente.
- Onboarding automatizado de comercios.
- Analítica e informes de pagos.
- Herramientas de prevención de fraude.
- Infraestructura certificada PCI DSS Nivel 1.
- Funciones de gestión de contracargos.
- Configuración de comercios, comisiones y límites.
- Conectividad independiente de proveedores, con 700+ integraciones y conectores personalizados a solicitud.
Una pasarela de marca blanca no reemplaza las responsabilidades legales, regulatorias, comerciales, de adquirencia o gestión de riesgos que implica operar un negocio de pagos. Proporciona la base tecnológica necesaria para administrar estas responsabilidades sin desarrollar cada componente de software de manera independiente.
Akurateco ofrece la capa de pasarela y orquestación sobre los adquirentes del cliente. No procesa transacciones por cuenta propia.
Solicita una demostración personalizada para evaluar las integraciones necesarias, la configuración, el modelo de implementación y el proceso previsto de lanzamiento.
¿Quieres conocer el sistema de pagos de Akurateco que cumple con PCI DSS y descubrir cómo puede proteger la experiencia de pago de tus clientes?
Agenda una demostración gratuita con nuestros especialistas y descubre cómo funciona.
Resultados reales: cómo los PSP crecen con Akurateco
Una plataforma de marca blanca ofrece más valor cuando ayuda a un proveedor de pagos a resolver desafíos concretos de regulación, integración, localización o escalabilidad.
Los proyectos Dinero Pay y TESS muestran cómo la infraestructura de Akurateco responde a los requisitos operativos y de mercado de la región de Oriente Medio y Norte de África (MENA).
Dinero Pay — Arabia Saudita
Dinero Pay necesitaba lanzar una plataforma de pagos centrada en dispositivos móviles en Arabia Saudita y cumplir los requisitos locales de alojamiento, protección de datos y regulación del sector financiero.
Desarrollar toda la infraestructura de pasarela y las integraciones con billeteras digitales internamente habría aumentado los costos y retrasado el lanzamiento.
Akurateco configuró su plataforma de marca blanca para funcionar en Oracle Cloud Infrastructure y ofreció soporte para las integraciones con Apple Pay, Google Pay, Tabby y Tamara.
La configuración de infraestructura local, el onboarding de comercios, el enrutamiento, los reintentos, la analítica, la capacitación y las herramientas de prevención de fraude también formaron parte del proyecto.
Resultado: Dinero Pay obtuvo la certificación SAMA, redujo costos de ingeniería y operaciones, aceleró las integraciones y permitió que los comercios ofrecieran billeteras digitales importantes y métodos locales de Buy Now, Pay Later.
Lee el caso de estudio completo de Dinero Pay.
TESS — Catar
TESS necesitaba infraestructura de pagos escalable que cumpliera los requisitos de localización de datos de Catar, conectara proveedores locales e internacionales, obtuviera certificación PCI DSS y permitiera una futura migración desde SaaS a un entorno dedicado.
La empresa comenzó utilizando la plataforma SaaS de Akurateco. Akurateco apoyó las conexiones con proveedores como MPGS, Doha Bank y NAPS, colaboró en la certificación y preparó la plataforma para migrar a infraestructura Microsoft Azure.
Resultado: TESS obtuvo su licencia de PSP del Qatar Central Bank y la certificación PCI DSS, entró rápidamente al mercado y consiguió clientes importantes, incluida una gran empresa regional de telecomunicaciones.
Lee el caso de estudio completo de TESS.
Conclusión
Crear una pasarela de pago es un proyecto importante de infraestructura que suele justificarse para organizaciones con experiencia sólida en pagos, capital suficiente, grandes volúmenes de transacciones y recursos permanentes de ingeniería.
Al evaluar esta alternativa, los equipos deben equilibrar las ventajas de controlar y personalizar completamente la tecnología con los costos y responsabilidades de operarla.
Para muchos PSP, bancos adquirentes, plataformas SaaS e ISO, una pasarela de pago de marca blanca como la de Akurateco ofrece una alternativa más rápida. Combina el control de la marca con integraciones listas para usar, enrutamiento de pagos, informes, herramientas antifraude y gestión de comercios.
Preguntas frecuentes
¿Puedo crear mi propia pasarela de pago?
Sí, pero es un proyecto complejo. El desarrollo personalizado requiere conocimientos amplios de procesamiento de pagos, PCI DSS, seguridad, cifrado y requisitos regulatorios aplicables. Necesitarás integrar adquirentes, procesadores y otros proveedores, administrar el enrutamiento de transacciones y garantizar que el sistema sea seguro y escalable.
¿Cómo configurar una pasarela de pago?
El proceso comprende cinco grandes etapas: definir requisitos comerciales y técnicos, desarrollar las funciones principales, proteger la plataforma conforme a PCI DSS, integrar adquirentes y procesadores y realizar un lanzamiento gradual con comercios seleccionados. Los 12 pasos de esta guía detallan cada etapa.
¿Qué licencias o registros necesitas para operar una pasarela de pago?
Las licencias y registros dependen de los servicios ofrecidos y los países donde operes. Puedes necesitar una entidad jurídica registrada, validación de cumplimiento PCI DSS, patrocinio o autorización de un adquirente o procesador, registros relacionados con protección de datos y una licencia como institución de pago u otro proveedor regulado si manejas fondos o prestas servicios de pago regulados.
¿Necesito desarrollar una pasarela de pago para mi sitio web?
No. La mayoría de los comercios en línea simplemente integra una pasarela existente. El desarrollo personalizado es principalmente relevante para PSP, PayFac, ISO y otras plataformas que administran flujos complejos o atienden a varios comercios.
¿Se puede desarrollar una pasarela de pago como Stripe?
En principio, sí. Una primera versión viable necesita checkout alojado, almacenamiento tokenizado de tarjetas, facturación recurrente, paneles de comercios y administradores, API para desarrolladores, informes y gestión de disputas. Sin embargo, alcanzar la escala de Stripe requiere cientos de ingenieros y relaciones directas con redes de tarjetas e instituciones financieras. Por eso, la mayoría de las empresas comienza con un producto dirigido a determinados comercios, regiones y métodos de pago.
¿Se puede crear una plataforma de pagos como PayPal?
Sí, en principio, pero una plataforma similar a PayPal es mucho más amplia que una pasarela. Puede requerir billeteras digitales, saldos almacenados, transferencias entre personas, pagos a comercios, verificación de identidad, supervisión AML, payouts, operaciones antifraude, gestión de disputas y un libro mayor interno sujeto a regulación. La mayoría de las organizaciones comienza con un producto específico, en lugar de intentar reproducir una plataforma global.
¿Cuánto cuesta desarrollar una pasarela de pago?
Según ScienceSoft, desarrollar una pasarela personalizada cuesta aproximadamente entre USD 100 000 y más de USD 300 000, dependiendo de sus funciones, integraciones, arquitectura, requisitos de seguridad y modelo de implementación. La inversión total puede ser mayor si se incluyen certificación PCI DSS, infraestructura, herramientas antifraude, integraciones, operaciones 24/7 y mantenimiento continuo.
¿Cuánto tiempo lleva desarrollar una pasarela de pago?
El desarrollo normalmente requiere entre 6 y 12 meses. Stripe menciona un plazo de 6 a 12 meses, mientras que ScienceSoft estima entre 6 y 11 meses para un proyecto personalizado. La preparación para PCI DSS, las correcciones de seguridad, las certificaciones de procesadores, las autorizaciones de redes de tarjetas y las integraciones pueden ampliar el plazo.
¿Cómo ganan dinero las pasarelas de pago?
Las pasarelas generan ingresos mediante comisiones por transacción, tarifas recurrentes de plataforma, cargos de implementación y otros servicios tecnológicos. Estas comisiones son independientes de las tasas de intercambio, las comisiones de las redes y los costos de adquirencia, que corresponden a otros participantes. Los proveedores que también ofrecen procesamiento o adquirencia pueden obtener márgenes adicionales de esos servicios.
¿Cuál es la diferencia entre un procesador y una pasarela de pago?
En el flujo de tarjetas, una pasarela captura y transmite de forma segura los datos de pago del cliente al procesador. El procesador recibe la transacción y trabaja con bancos y redes de tarjetas para autorizar y liquidar el pago.
¿Puedo desarrollar mi propio procesador de pagos?
Sí. Para muchos PSP, es el mismo proyecto que desarrollar una plataforma de pasarela con conexiones a adquirentes y procesamiento bajo su propia licencia. Convertirse en procesador en el sentido utilizado por las redes de tarjetas es una etapa distinta que requiere patrocinio de un banco adquirente y registro ante las redes.
¿Cómo convertirse en proveedor de pasarela de pago?
Debes lanzar un negocio de pagos con las licencias o el patrocinio necesarios, infraestructura segura, integraciones financieras, procedimientos de cumplimiento y gestión de comercios. Consulta la guía de Akurateco sobre el modelo de negocio de una pasarela de pago para conocer los aspectos comerciales.
¿Puedo utilizar una pasarela de pago de marca blanca en lugar de desarrollar una?
Sí. Las pasarelas de marca blanca ofrecen infraestructura lista para utilizar con tu propia marca. Para la mayoría de los PSP, es la opción más rápida para entrar al mercado. También puede reducir el trabajo operativo y de cumplimiento, aunque las responsabilidades regulatorias y PCI DSS siguen dependiendo del modelo de negocio, la integración y la jurisdicción.