Muitos comerciantes ainda dependem de um único prestador de serviços de pagamento (PSP) porque essa estrutura parece mais simples de administrar. Mas essa escolha tem um custo: tarifas combinadas de processamento mais altas, taxas de aprovação baixas em determinados mercados e ausência de rotas alternativas quando algo dá errado.
Trabalhar com vários PSPs e adquirentes oferece aos comerciantes de grande porte uma cobertura de pagamentos mais ampla, maior resiliência e mais flexibilidade no processamento das transações. Ao mesmo tempo, pode criar uma estrutura fragmentada, em que cada provedor utiliza sua própria API, seus próprios status de transação, códigos de recusa, formatos de relatórios e cronogramas de liquidação.
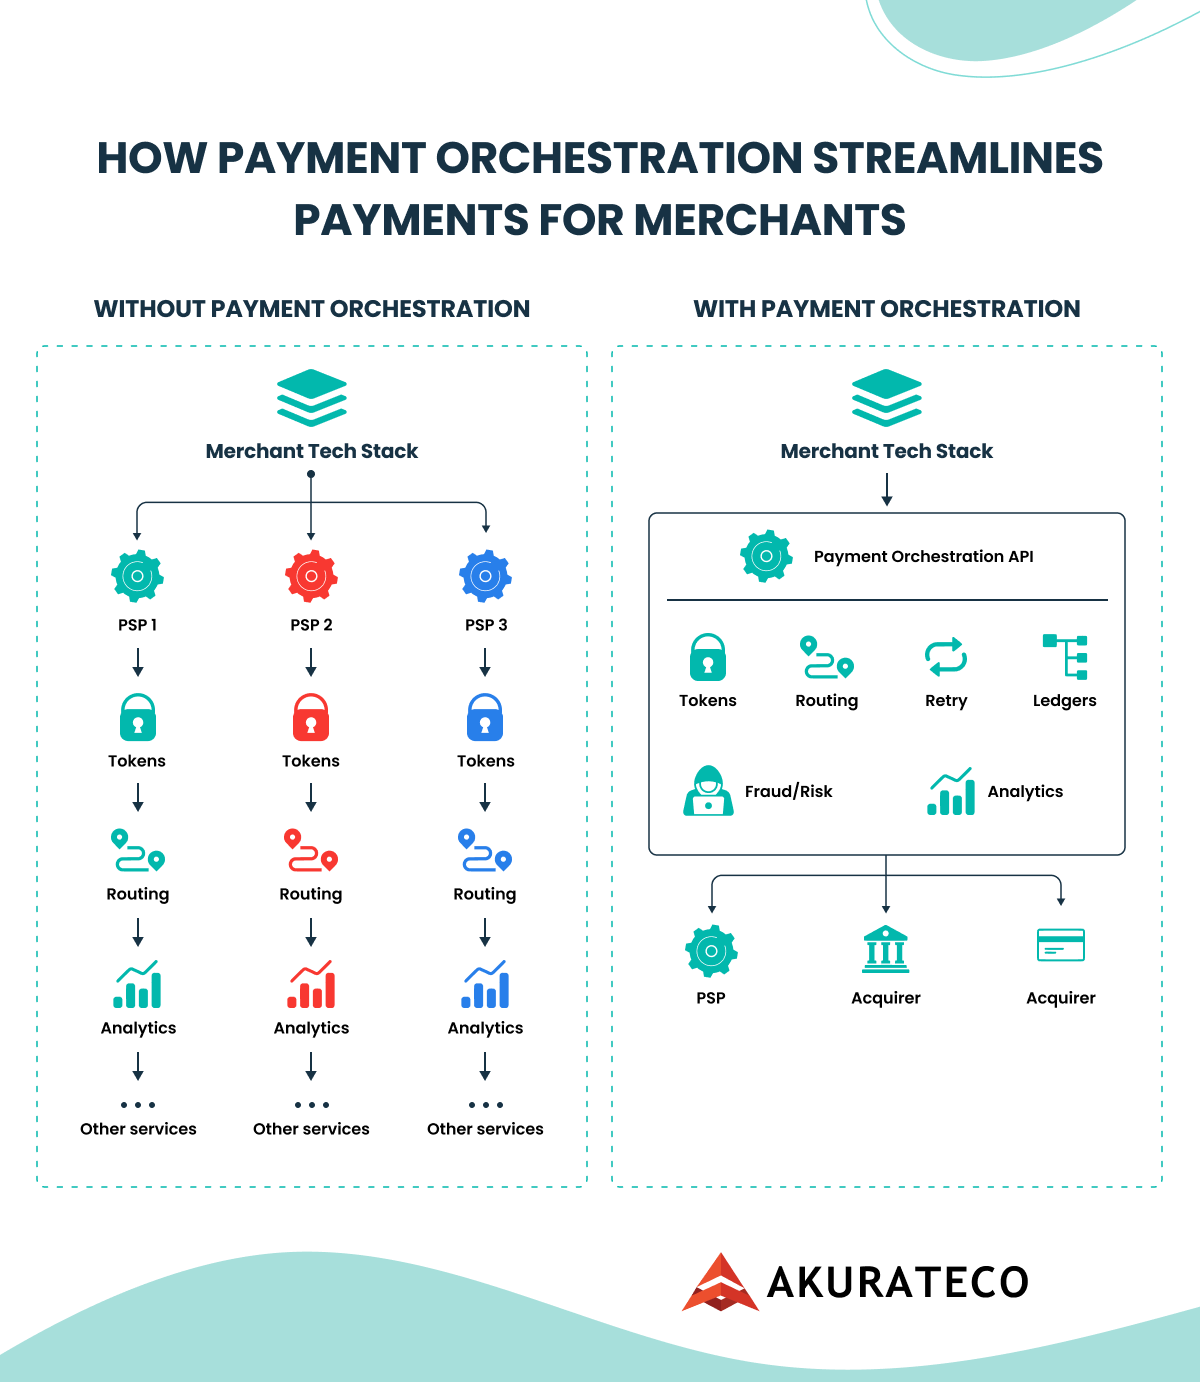
Uma estratégia multi-PSP encaminha cada transação ao provedor mais adequado segundo regras definidas, em vez de enviar todos os pagamentos a um único PSP. Uma camada de orquestração reúne essas conexões em uma estrutura de pagamentos centralizada: seleciona a rota, trata falhas recuperáveis e registra os resultados em um formato padronizado.
O que é uma estratégia multi-PSP?
Uma estratégia multi-PSP é um modelo de processamento de pagamentos em que um comerciante de grande porte se conecta a mais de um PSP ou adquirente e distribui as transações entre eles com base em regras como país, moeda, tipo de cartão, custo ou desempenho do provedor. O objetivo é reduzir o custo por pagamento bem-sucedido, aumentar as taxas de aprovação e eliminar a dependência de um único ponto de falha.
A orquestração de pagamentos com múltiplas adquirentes é o roteamento e a gestão centralizados de transações entre duas ou mais adquirentes. Ela combina conectividade com provedores, regras de roteamento, roteamento em cascata, failover, monitoramento de transações e conciliação.
Na prática, o comerciante faz uma única integração com a camada de orquestração, em vez de desenvolver e manter uma integração separada para cada provedor.
PSPs, adquirentes e a camada de orquestração
Um PSP oferece serviços de processamento de pagamentos ao comerciante e frequentemente reúne gateway, acesso à adquirência e métodos de pagamento. A adquirente é o banco ou instituição licenciada que aceita pagamentos com cartão em nome do comerciante e liquida os valores em sua conta. A camada de orquestração fica acima desses participantes: ela não processa pagamentos por conta própria, mas determina qual PSP ou adquirente receberá cada transação. Uma estrutura que pode trabalhar com as adquirentes escolhidas pelo comerciante é considerada independente de adquirente (acquirer-agnostic).
Estrutura com uma adquirente versus múltiplas adquirentes
Em uma estrutura com uma única adquirente, a maioria das transações segue um caminho de processamento predefinido. O comerciante depende da cobertura geográfica, disponibilidade, métodos de pagamento, desempenho das autorizações, preços e recursos de relatórios desse provedor.
Uma estrutura com múltiplas adquirentes oferece rotas alternativas. Por exemplo, uma adquirente pode processar pagamentos domésticos com cartão, outra pode atender transações internacionais e uma terceira pode funcionar como reserva durante incidentes técnicos.
Por que comerciantes de grande porte deixam de depender de um único PSP
As equipes de pagamentos de comerciantes de grande porte precisam administrar:
- Vários mercados, cada um com regulamentações e preferências de pagamento próprias.
- Tarifas combinadas por transação que variam significativamente conforme o método, a localização geográfica e o volume.
- PSPs com disponibilidade, taxas de aprovação e condições de liquidação variáveis.
Mesmo assim, muitos comerciantes ainda encaminham 100% das transações a um único provedor. Isso significa perder oportunidades de economia e vendas, além de enfraquecer a posição nas negociações. Depender de um PSP também limita a capacidade de testar e melhorar os fluxos de transações com base em dados reais de desempenho.
Adicionar provedores só traz benefícios quando cada transação segue regras e dados de roteamento. Acumular conexões com PSPs sem essa lógica aumenta custos e complexidade sem necessariamente melhorar os resultados.
O que muda com uma estrutura multi-PSP
- Redução de custos: os pagamentos seguem para o provedor de menor custo que ainda apresenta uma probabilidade adequada de aprovação.
- Maior resiliência: se um provedor falhar, os pagamentos podem seguir para um PSP de reserva, em vez de serem perdidos.
- Taxas de aprovação maiores: o roteamento por país ou BIN do cartão direciona transações aos provedores com melhor desempenho naquele mercado.
- Mais flexibilidade: provedores podem ser adicionados ou substituídos sem reconstruir o checkout.
- Maior poder de negociação: a comparação de desempenho entre provedores estimula a concorrência de preços.
Por que adicionar provedores não é suficiente
Ter integrações com vários PSPs ou adquirentes oferece mais opções de processamento, mas é a orquestração que define como e quando essas opções serão utilizadas. Cada adquirente pode apresentar diferenças em:
- Estrutura de APIs e métodos de autenticação.
- Status de pagamento, códigos de recusa e códigos de erro.
- Formatos de relatórios e arquivos de liquidação.
- Moedas e métodos de pagamento aceitos.
- Processos de captura e reembolso.
- Requisitos de pagamentos recorrentes.
Quando essas integrações são administradas de forma independente, adicionar uma adquirente se transforma em outro projeto de engenharia. As regras de roteamento podem estar incorporadas diretamente ao backend do comerciante, exigindo desenvolvimento e uma nova implantação sempre que a distribuição do tráfego precisa mudar.
Uma plataforma de orquestração de pagamentos centraliza esses processos. O comerciante envia uma requisição de pagamento padronizada a uma única camada de infraestrutura, enquanto a plataforma administra as diferenças entre as adquirentes.
Assim, é possível alterar regras de roteamento, criar rotas de reserva, adicionar provedores e comparar resultados sem reconstruir toda a infraestrutura de checkout.
“Muitas organizações tratam a escolha do PSP como uma decisão única. Na realidade, ela deve evoluir junto com a operação. Uma estratégia multi-PSP oferece flexibilidade para se adaptar. Já vimos comerciantes recuperarem centenas de milhares em receita simplesmente ao redirecionar transações para provedores com melhor desempenho.” — Volodymyr Kuiantsev, cofundador e CEO da Akurateco.
Gestão de múltiplos PSPs versus orquestração de pagamentos
Existem duas maneiras de operar com vários provedores. A equipe do comerciante pode administrar integrações diretas separadas, cada uma com seu dashboard, relatórios e lógica. A alternativa é usar uma camada de orquestração acima de todos os provedores, gerenciada por uma única API. Nosso guia sobre como funciona a orquestração de pagamentos explica em detalhes essa segunda abordagem.
| Funcionalidade | Gestão de múltiplos PSPs | Orquestração de pagamentos |
|---|---|---|
| Conexão com vários PSPs | Sim, com integração separada para cada um. | Sim, por meio de uma única camada. |
| Tipo de integração | Integração individual com cada PSP. | Uma API para todos os provedores conectados. |
| Dashboard | Um por provedor. | Um dashboard centralizado. |
| Roteamento | Somente se o comerciante desenvolver essa lógica. | Regras configuráveis. |
| Monitoramento e relatórios | Manuais e fragmentados. | Automatizados e unificados. |
| Adição de provedores | Um novo projeto de integração a cada inclusão. | Inclusão por meio da camada de orquestração. |
| Impacto na taxa de aprovação | Possível por distribuição manual do tráfego, sem redirecionamento automático. | Roteamento baseado em regras e roteamento em cascata. |
| Escopo de conformidade | Tratado separadamente por PSP. | Gerenciado dentro da camada de orquestração, conforme o modelo de integração. |
O que muda para as equipes de pagamentos, engenharia e finanças
- Engenharia: uma única integração substitui o trabalho separado para cada provedor, e trocar de provedor deixa de exigir um novo desenvolvimento.
- Operações de pagamento: novos métodos de pagamento e provedores podem ser lançados e testados mais rapidamente porque a conexão já existe.
- Finanças: dados de transações e liquidações de todos os provedores ficam reunidos em um único conjunto de informações. A conciliação deixa de depender de uma planilha para cada provedor.
- QA: status, códigos de erro e fluxos de checkout padronizados reduzem a necessidade de testes específicos para cada provedor.
Como funciona o roteamento entre múltiplas adquirentes
O fluxo típico começa com a solicitação de pagamento e termina com os relatórios posteriores à transação. A sequência exata depende do método de pagamento, da configuração do comerciante, das exigências de autenticação e da estratégia de risco. Para o checkout, a camada de orquestração funciona como um único gateway de pagamento, com roteamento multi-PSP nos bastidores.
| Etapa | O que acontece | Principais sistemas envolvidos |
|---|---|---|
| Início do pagamento | O cliente confirma a compra. | Checkout e backend do comerciante. |
| Padronização da requisição | Os dados de pagamento são convertidos para um formato interno padrão. | API do comerciante e camada de orquestração. |
| Filtragem de elegibilidade | Rotas não aceitas ou indisponíveis são excluídas. | Mecanismo de roteamento e configuração dos provedores. |
| Risco e autenticação | As regras antifraude e o 3D Secure são aplicados quando necessário. | Ferramentas antifraude, provedor 3DS e plataforma de orquestração. |
| Seleção da adquirente | A rota principal de processamento é escolhida. | Mecanismo de roteamento inteligente. |
| Autorização | O pagamento é enviado à adquirente e ao banco emissor. | Adquirente, bandeira do cartão e banco emissor. |
| Avaliação da resposta | O resultado é classificado e padronizado. | Plataforma de orquestração. |
| Roteamento em cascata ou failover | Uma transação elegível é redirecionada quando necessário. | Mecanismo de roteamento e adquirente alternativa. |
| Operações após o pagamento | A transação é capturada, monitorada, registrada em relatórios e conciliada. | Sistemas de operações de pagamento e finanças. |
Antes de escolher uma rota, a plataforma converte a requisição do comerciante para um formato padrão e exclui os provedores que não podem processar a transação. Isso pode acontecer, por exemplo, quando a adquirente não aceita a moeda, a bandeira do cartão, o modelo de cobrança recorrente ou o fluxo de autenticação 3D Secure necessário. Uma adquirente pode ter excelente taxa de aprovação para pagamentos Visa domésticos e ainda assim ser excluída por não aceitar a moeda exigida.
Entre os provedores restantes, o mecanismo de roteamento escolhe a rota principal considerando país emissor, moeda, BIN do cartão, valor da transação, histórico de aprovação, tempo de resposta, custo de processamento ou compromissos contratuais de distribuição do tráfego.
Qualquer rota de reserva também deve aceitar os mesmos dados de autenticação. Por isso, as verificações antifraude e o 3D Secure precisam ser planejados em conjunto com as regras de roteamento. Nosso guia sobre roteamento de pagamentos apresenta os parâmetros disponíveis e como combiná-los.
A rota mais barata nem sempre é a mais eficiente comercialmente. Se um provedor cobra menos, mas recusa mais transações, o comerciante pode perder mais receita do que economiza em tarifas.
Recusas, roteamento em cascata e failover
Nem todo pagamento malsucedido deve ser enviado a outra adquirente. Recusas definitivas (hard declines), como um cartão bloqueado ou uma conta encerrada, não devem gerar novas tentativas. Recusas temporárias (soft declines) e erros técnicos, como timeouts dos provedores, podem ser recuperados por uma rota alternativa.
Um timeout nem sempre significa que a autorização falhou. A plataforma precisa confirmar primeiro o estado da transação. Sem controles de idempotência e consultas de status, o comerciante pode enviar uma segunda autorização para um pagamento que já havia sido aprovado pelo primeiro provedor.
O roteamento em cascata redireciona uma transação malsucedida elegível para outro provedor que aceite a mesma moeda, o mesmo método de pagamento e o mesmo modelo de autenticação. Trata-se de um mecanismo de recuperação com limites de retentativas, não de uma forma de repetir indiscriminadamente todas as recusas. Uma estratégia eficiente de roteamento inicial reduz a frequência com que esse mecanismo precisa ser utilizado.
O failover trata a indisponibilidade dos provedores. Até os PSPs com melhor desempenho podem enfrentar incidentes técnicos, falhas regionais ou períodos de manutenção. Com failover configurado, as transações são redirecionadas em tempo real para um PSP de reserva quando o principal falha, sem intervenção manual e sem exigir outra etapa do cliente.
Por exemplo, uma operação na América Latina enfrentou uma indisponibilidade de duas horas em uma adquirente local. Suas transações foram redirecionadas para um PSP de reserva, evitando quase US$ 50.000 em perda de receita.
| Mecanismo | Quando é aplicado | Gatilho típico | Objetivo principal |
|---|---|---|---|
| Roteamento inteligente | Antes da autorização. | Dados da transação e dos provedores. | Selecionar a rota inicial mais adequada. |
| Roteamento em cascata | Após uma tentativa malsucedida. | Recusa recuperável ou resposta do provedor. | Recuperar uma transação que ainda pode ser aprovada. |
| Failover | Durante uma interrupção do provedor. | Timeout, indisponibilidade ou falha técnica. | Manter a continuidade dos pagamentos. |
| Balanceamento de carga | Antes da autorização. | Política de tráfego ou capacidade. | Distribuir o volume de transações. |
Por exemplo, uma regra pode encaminhar um cartão emitido na França a uma adquirente local porque ela apresenta bom desempenho histórico nesse segmento. Se a adquirente retornar uma recusa recuperável, o roteamento em cascata poderá enviar o pagamento a uma segunda rota elegível. Se o primeiro provedor estiver completamente indisponível, o failover poderá ignorá-lo antes ou durante a tentativa de autorização.
Como reduzir custos e aumentar aprovações em cada mercado
Para comparar tarifas de PSPs e reduzir custos de processamento, os comerciantes precisam avaliar cada provedor conectado segundo os mesmos indicadores e encaminhar cada transação ao provedor mais econômico que ainda consiga aprová-la. Os custos variam conforme o provedor, a região e o método de pagamento, mas uma configuração estática envia todas as transações ao mesmo PSP, independentemente dessas diferenças.
Na Akurateco, já ajudamos clientes a reduzir tarifas de processamento em até 15%, sem interromper as operações ou alterar os métodos de pagamento.
A Akurateco permite comparar os PSPs conectados por indicadores como:
- Taxa de sucesso das transações.
- Tarifa média de processamento.
- Taxa de aprovação por BIN do cartão e região.
- Períodos de indisponibilidade e padrões de retentativas.
Com esses dados, as equipes de pagamentos podem definir regras como:
- Encaminhar pagamentos com cartões Visa da União Europeia à adquirente de menor tarifa que mantenha uma taxa de sucesso superior a 95%.
- Selecionar a rota por tarifa em mercados de alto volume, como Alemanha ou França.
- Configurar rotas de reserva que evitem retentativas com provedores de custo elevado.
- Mudar automaticamente para PSPs mais econômicos quando os limites de tarifa forem ultrapassados.
O indicador que deve ser comparado é o custo por transação bem-sucedida, não apenas a tarifa anunciada. Acompanhá-lo por provedor, país e BIN do cartão em uma única visão analítica revela onde as margens estão sendo perdidas e dá às equipes de pagamentos uma posição melhor para renegociar contratos com PSPs. Para avaliar o retorno financeiro da tecnologia, consulte nosso material sobre ROI da orquestração de pagamentos.
Por exemplo, um cliente da Akurateco que comercializa produtos digitais em toda a Europa pagava uma tarifa fixa de 2,9% em cada transação. Depois de adotar roteamento dinâmico com PSPs locais na Alemanha, Itália e Holanda, a tarifa média caiu para 2,1%, gerando uma economia anual superior a US$ 280.000.
Roteamento regional: adquirentes locais e métodos de pagamento
Os hábitos de pagamento variam conforme a região. No Brasil, muitos clientes preferem boleto bancário; na Arábia Saudita, mada é essencial; na União Europeia, as taxas de aprovação variam conforme a adquirente local. O roteamento por BIN e país encaminha cada pagamento à adquirente ou ao método local com melhor desempenho naquele mercado.
Por exemplo, uma plataforma SaaS com operações no Oriente Médio e na Europa registrou uma queda de 7% nas taxas de aprovação de cartões mada na Arábia Saudita. Seu único PSP tinha cobertura local limitada e não oferecia conexão direta com mada. Com a Akurateco, a plataforma adicionou um provedor regional compatível com mada e começou a encaminhar transações sauditas por BIN, aumentando as taxas de aprovação em 12%.
“Até pequenas mudanças na forma de encaminhar transações, como trocar de provedor para um BIN ou país específico, podem gerar grandes melhorias nas taxas de aprovação. É por isso que flexibilidade e decisões baseadas em dados são fundamentais para operações internacionais de pagamento.” — Andrew Riabchuk, fundador e CTO da Akurateco.
Integrações diretas, sistema de roteamento próprio ou plataforma de orquestração
Integrações diretas podem atender a uma estrutura pequena e estável de provedores. Um sistema interno de roteamento oferece controle, mas cria responsabilidades permanentes de desenvolvimento. Já uma plataforma de orquestração de pagamentos fornece uma camada de gestão pronta para uso.
| Abordagem | Vantagens | Limitações | Mais adequada para |
|---|---|---|---|
| PSP único | Operação simples. | Alta dependência de um provedor e poucas alternativas em caso de falha. | Operações de pagamento de baixa complexidade. |
| Integrações diretas | Controle direto dos provedores e ausência de uma camada adicional de plataforma. | Manutenção, relatórios e lógica de roteamento separados. | Comerciantes com poucos provedores estáveis. |
| Sistema interno de roteamento de pagamentos | Roteamento personalizado e propriedade integral da infraestrutura. | Grandes exigências de desenvolvimento e manutenção. | Comerciantes de grande porte que tratam pagamentos como um produto interno estratégico. |
| Plataforma de orquestração de pagamentos | Integrações, roteamento, failover, monitoramento e relatórios centralizados. | Exige avaliação e implantação da plataforma. | Comerciantes de grande porte que expandem operações entre provedores e mercados. |
Com um sistema interno, o comerciante assume cada integração com adquirentes, atualização de API, certificação, regra de retentativa e conjunto de dados de conciliação. Manter essa lógica atualizada custa mais do que criar a primeira integração.
Ao avaliar uma plataforma para múltiplas adquirentes, verifique primeiro três pontos: o nível de detalhamento das regras de roteamento, o controle sobre o roteamento em cascata e a padronização das respostas e dos status dos provedores. Nosso checklist completo de avaliação de plataformas de orquestração apresenta os demais critérios.
Quando uma estrutura multi-PSP compensa
Um comerciante com poucos provedores estáveis em um ou dois mercados pode administrá-los diretamente. Mesmo integrações separadas oferecem redundância e alguma cobertura regional. O argumento a favor de uma camada de orquestração fica mais forte quando o volume de pagamentos se distribui entre países e moedas, novos provedores são adicionados regularmente, alterações de roteamento exigem uma nova implantação de software e a conciliação depende de arquivos exportados de vários portais.
Alguns casos típicos:
- E-commerce internacional: adquirentes locais para pagamentos domésticos e outros provedores para transações internacionais.
- Comerciantes com assinaturas: rotas alternativas para renovações elegíveis que o provedor principal não consegue processar.
- Turismo: pagamentos internacionais de alto valor, em que o desempenho das adquirentes varia por emissor e moeda.
- Marketplaces: relações de adquirência separadas por entidade jurídica ou moeda, administradas em uma única camada.
- Grandes varejistas e plataformas digitais: menor dependência de um provedor e capacidade de reserva durante picos de volume.
Como implementar uma estratégia multi-PSP
A implantação deve começar com objetivos claros de pagamento e dados das transações existentes. O PSP atual permanece conectado enquanto outros provedores são adicionados, evitando interrupções nos pagamentos em produção.
1. Estabeleça uma linha de base de desempenho
Meça a taxa de aprovação atual, a distribuição das recusas, a latência dos provedores, a taxa de erros técnicos, o custo de processamento e o trabalho necessário para a conciliação. Sem esses dados iniciais, não será possível determinar se a nova estrutura realmente melhora a operação.
2. Defina o objetivo principal
Comece com uma prioridade clara: reduzir a dependência de uma adquirente, melhorar a continuidade dos pagamentos, entrar em um novo mercado, aumentar o desempenho das autorizações ou centralizar relatórios. Tentar melhorar todos os indicadores ao mesmo tempo dificulta a avaliação do modelo de roteamento.
3. Mapeie os recursos dos provedores
Documente quais adquirentes aceitam cada país, moeda, método de pagamento, bandeira do cartão, fluxo de autenticação, operação de reembolso e cenário de cobrança recorrente. Essas informações definem quais rotas são elegíveis para cada transação.
4. Conecte os provedores gradualmente
Comece com o provedor principal atual. Depois, adicione uma rota alternativa para um mercado, método de pagamento ou cenário de contingência específico. A implantação gradual facilita a comparação dos resultados e a identificação de problemas operacionais.
5. Defina políticas de roteamento e retentativas
Documente as regras da rota principal, exclusões de provedores, distribuição de tráfego, condições de failover, ordem do roteamento em cascata, categorias de recusas elegíveis, número máximo de retentativas e tratamento de timeouts e status desconhecidos. Essas políticas devem ser controláveis e auditáveis.
6. Monitore e ajuste
Compare o desempenho com a linha de base original e altere uma variável de roteamento por vez. As equipes de operações de pagamento, engenharia, finanças, prevenção a fraudes e conformidade devem definir responsabilidades em conjunto, pois mudanças no roteamento afetam custos, relatórios, liquidações e suporte aos clientes, além das taxas de aprovação.
Erros comuns ao trabalhar com vários PSPs e adquirentes
- Adicionar adquirentes sem um objetivo específico: cada novo provedor aumenta o trabalho de configuração, relatórios, contratos e operações. Cada adquirente deve atender a uma necessidade definida de mercado, desempenho, custo ou resiliência.
- Roteamento baseado apenas no custo de processamento: uma tarifa menor não significa necessariamente um custo menor por transação bem-sucedida.
- Repetir todas as transações recusadas: retentativas sem controle geram tarifas adicionais, risco de cobrança duplicada e uma experiência ruim para o cliente.
- Ignorar a compatibilidade da autenticação: o provedor alternativo precisa conseguir utilizar o resultado da autenticação gerado anteriormente no fluxo.
- Melhorar aprovações e ignorar a conciliação: uma alteração de roteamento pode elevar a taxa de aprovação e, ao mesmo tempo, aumentar a complexidade financeira.
- Usar uma única classificação global de provedores: o desempenho das adquirentes varia entre países, emissores, moedas, métodos de pagamento e tipos de transação.
- Deixar as mudanças de roteamento apenas com os desenvolvedores: se a equipe de pagamentos não consegue ajustar diretamente as regras, cada melhoria depende de uma nova implantação.
- Entrar em um mercado antes de verificar a cobertura: confirme a disponibilidade de adquirência local e métodos de pagamento antes do lançamento.
Como a Akurateco oferece suporte a estruturas multi-PSP e com múltiplas adquirentes
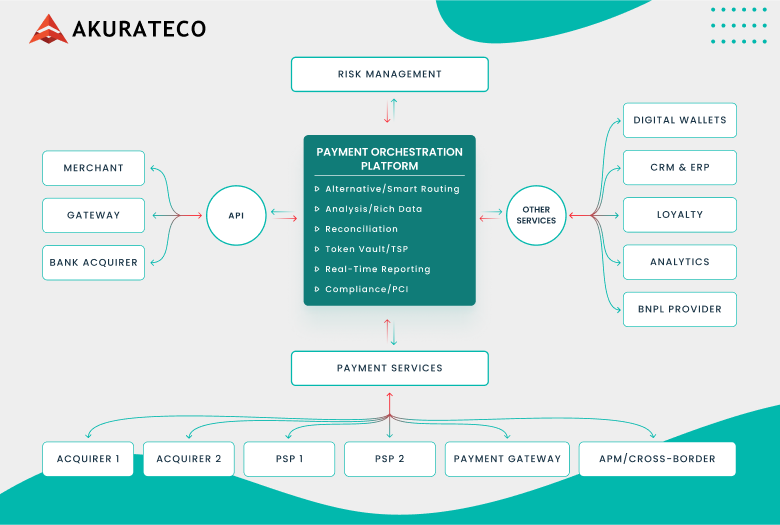
A Akurateco fornece as camadas de gateway e orquestração de pagamentos sobre os PSPs e adquirentes, sem processar transações por conta própria. Os comerciantes mantêm seus próprios contratos com os provedores e os conectam por uma única API, com acesso a 700+ integrações.
Em um único dashboard, as equipes de pagamentos administram regras de roteamento, roteamento em cascata, monitoramento de transações e relatórios de todos os provedores conectados. As transações também podem ser conciliadas com os arquivos de conciliação de cada adquirente. Se um provedor ainda não estiver conectado, é possível solicitar o desenvolvimento de uma integração personalizada.
Para entender como a plataforma se encaixa na sua estrutura de pagamentos, consulte a visão geral da plataforma de orquestração de pagamentos da Akurateco.
Conclusão
Trabalhar com um único PSP simplifica a operação, mas deixa custos, taxas de aprovação e disponibilidade sob o controle de um único provedor. Vários PSPs e adquirentes oferecem mais opções; uma camada de orquestração transforma essas conexões em uma estrutura de pagamentos gerenciada de forma centralizada, com regras claras de roteamento, retentativas controladas e dados unificados para a equipe financeira.
Essa abordagem funciona melhor como um modelo operacional contínuo: medir resultados, ajustar regras e adicionar provedores conforme os mercados mudam.
Perguntas frequentes sobre estratégia multi-PSP
¿Cuál es la diferencia entre una estructura multi-PSP y una plataforma de orquestación de pagos?
En una estructura multi-PSP sin orquestación, el comercio integra y administra cada PSP por separado, con su propio panel, informes y lógica. Una plataforma de orquestación de pagos funciona por encima de varios PSP y adquirentes, los conecta mediante una sola API y decide adónde enviar cada transacción mediante reglas de enrutamiento, enrutamiento en cascada y failover, reuniendo todos los datos de pago en un solo lugar.
¿Puedo conservar mi PSP actual y añadir otros?
Sí. Akurateco permite incorporar PSP y adquirentes sin reemplazar al proveedor actual y manteniendo los contratos existentes. La mayoría de los comercios continúa utilizando su PSP principal para el tráfico habitual, incorpora un segundo proveedor para un mercado, método de pago o escenario de respaldo y después amplía el enrutamiento cuando puede evaluar los primeros resultados.
¿Cómo comparar el rendimiento de PSP y adquirentes a lo largo del tiempo?
Analiza el rendimiento por segmento de transacciones y no solo mediante un indicador general: tasa de aprobación por país y BIN de tarjeta, tasas de errores técnicos y tiempos de espera agotados, tiempo de respuesta, tasa de recuperación mediante enrutamiento en cascada y costo por transacción exitosa. Las herramientas de comparación de Akurateco muestran estos indicadores de todos los proveedores conectados para que los equipos puedan contrastar resultados y ajustar rutas.
¿Debo reintentar todos los pagos rechazados con otro adquirente?
No. Solo deben redirigirse los fallos elegibles, como rechazos temporales y determinados errores técnicos. Los rechazos definitivos, como una tarjeta bloqueada o una cuenta cerrada, no deben reintentarse. Los resultados inciertos requieren primero una consulta de estado para evitar que el cliente pague dos veces. Una política con límites de reintentos y categorías de rechazo ayuda a controlar los costos y el riesgo de cobros duplicados.
¿Cuánto tiempo se tarda en implementar una estrategia multi-PSP?
Muchos comercios pueden comenzar a operar con la nueva estructura en unas semanas. El plazo depende de la cantidad de PSP, la complejidad de la infraestructura existente y las funciones de enrutamiento que quieras utilizar. Empezar con un proveedor adicional para un solo mercado o escenario de respaldo reduce el alcance de la primera fase. Después puedes incorporar otras rutas al evaluar los primeros resultados.
¿El enrutamiento entre múltiples adquirentes es exclusivo de grandes comercios?
No. Ofrece mayor valor a comercios medianos y grandes que procesan volúmenes elevados en distintos mercados, monedas o métodos de pago. Un comercio con uno o dos proveedores estables en un solo mercado generalmente puede administrarlos directamente. La necesidad de orquestación aumenta cuando crecen la cantidad de proveedores, los países y las tareas de conciliación.
¿Cómo afecta la orquestación de pagos al cumplimiento de PCI DSS y PSD2?
Una capa de orquestación puede evitar que los datos de tarjetas pasen por los sistemas del comercio mediante tokenización, reduciendo su alcance de PCI DSS. También puede admitir los flujos de 3D Secure necesarios para la autenticación reforzada del cliente que exige PSD2. El comercio mantiene sus propias obligaciones de cumplimiento y debe revisar las certificaciones de la plataforma durante la evaluación.
¿Puedo gestionar varios PSP y adquirentes desde un solo panel de Akurateco?
Sí. Akurateco ofrece un panel centralizado para administrar reglas de enrutamiento, enrutamiento en cascada, supervisión de transacciones e informes de todos los PSP y adquirentes conectados. Los proveedores se conectan mediante una sola API, por lo que añadir o reemplazar uno no requiere una nueva integración por parte del comercio. Akurateco no procesa transacciones por cuenta propia y tus contratos actuales con los proveedores se mantienen.