- Qué es: el enrutamiento de pagos envía cada transacción al proveedor más adecuado antes de la autorización, según reglas predefinidas.
- Cómo funciona: el enrutamiento inteligente también analiza el rendimiento actual de los proveedores para elegir una ruta con alta probabilidad de aprobación y costos convenientes.
- Qué problemas resuelve: rechazos indebidos cuando una tarjeta llega a un proveedor con bajas aprobaciones para su emisor, costos elevados de procesamiento y rechazos temporales que podrían recuperarse mediante enrutamiento en cascada.
- Beneficios: mejores tasas de aprobación, menores costos y continuidad de los pagos cuando un proveedor deja de funcionar o alcanza su límite.
- Cómo implementarlo: analiza tu infraestructura, identifica dónde se aprueban y rechazan los pagos, convierte esos patrones en reglas y ajústalas cuando cambien los resultados.
Un pago rechazado es una venta que se pierde en el último paso. El cliente eligió un producto, lo añadió al carrito e introdujo los datos de su tarjeta, pero la transacción falló. Estos problemas alejan a los compradores. En la encuesta de Baymard Institute de 2025 a compradores en línea de Estados Unidos, una de cada diez personas que abandonaron un carrito por motivos distintos de simplemente explorar el sitio mencionó el rechazo de una tarjeta como causa.
El enrutamiento inteligente de pagos, también conocido como smart routing, ayuda a evitarlo al enviar automáticamente cada transacción al proveedor más adecuado. Las reglas consideran las características de la operación y equilibran los costos de procesamiento con la probabilidad de aprobación en ese momento. Para grandes comercios, proveedores de servicios de pago (PSP) y bancos adquirentes, esto puede traducirse en más aprobaciones, menores costos y una mejor experiencia de checkout.
En esta guía explicamos qué es el enrutamiento de pagos, cómo funciona y cómo lo utilizan clientes de Akurateco en situaciones reales.
¿Qué es el enrutamiento de pagos?
El enrutamiento de pagos es una tecnología que selecciona automáticamente el proveedor de pagos más adecuado para cada transacción, lo que contribuye a mejorar los ingresos y la tasa de aprobación de una operación.
Con parámetros avanzados, el sistema elige al proveedor antes de enviar la transacción para su autorización. Considera límites internos para determinados tipos e importes de transacción, listas de países bloqueados y otras restricciones. Las reglas revisan las características de cada pago y lo dirigen hacia el proveedor con el mejor equilibrio entre costos de procesamiento y probabilidad de aprobación.
También permite optimizar las rutas de las redes de tarjetas y aplicar una estrategia de multiadquirencia, con el objetivo de aumentar las aprobaciones, reducir costos y mejorar el checkout.
Mira el siguiente video para comprender qué es el enrutamiento inteligente de pagos, cómo funciona y qué beneficios aporta a los negocios.
A continuación, explicamos tres mecanismos relacionados: enrutamiento, enrutamiento en cascada y failover.
Enrutamiento de pagos estático frente a dinámico
El enrutamiento puede ser estático, con reglas fijas, o dinámico, cuando se adapta en tiempo real al rendimiento de los proveedores. Estas son las diferencias.
| Aspecto | Enrutamiento estático | Enrutamiento dinámico |
|---|---|---|
| Configuración | Rutas fijas configuradas manualmente. | Reglas que utilizan datos de rendimiento de los proveedores en tiempo real. |
| Adaptabilidad | Las rutas no cambian hasta que alguien las modifica. | Se ajusta automáticamente cuando cambia el rendimiento de los proveedores. |
| Cuando falla un proveedor | Las transacciones dirigidas a ese proveedor pueden retrasarse o fallar. | Los pagos se envían al proveedor con mejor rendimiento disponible en ese momento. |
| Uso más adecuado | Operaciones sencillas con pocos proveedores en un solo mercado y bajo volumen, o transacciones que siempre deben seguir una ruta concreta. | Operaciones con varios proveedores, donde las tasas de aprobación y los costos de procesamiento afectan los ingresos y requieren ajustes continuos. |
¿Qué es el enrutamiento estático de pagos?
El enrutamiento estático consiste en configurar rutas fijas de manera manual. Cada transacción se envía a un PSP predeterminado según reglas como el tipo de tarjeta, la moneda o el país, sin tener en cuenta su rendimiento actual. La ruta no cambia. Si el proveedor deja de funcionar o presenta mucha latencia, los pagos pueden retrasarse o fallar, lo que provoca ventas perdidas y frustración de los clientes. Por eso resulta poco flexible al escalar.
¿Qué es el enrutamiento dinámico de pagos?
El enrutamiento dinámico utiliza datos de rendimiento en tiempo real para elegir automáticamente el mejor proveedor disponible para cada transacción. Deja de enviar pagos a proveedores inactivos o con bajo rendimiento. Cuando se combina con el enrutamiento en cascada, puede reintentar una transacción con rechazo temporal mediante otro proveedor sin que el cliente tenga que iniciar el pago de nuevo. Este mecanismo adaptable ayuda a aumentar las aprobaciones y reducir costos.
Idea clave: el enrutamiento estático solo considera los datos de la transacción. El dinámico también comprueba cómo funciona cada proveedor en ese momento y puede evitar rechazos por rutas lentas, inactivas o con bajo rendimiento.
Cómo funciona el enrutamiento inteligente de pagos
El enrutamiento inteligente, un tipo de enrutamiento dinámico, es una función central de la orquestación de pagos. Sus reglas se configuran en el panel de administración. La plataforma compara datos de la transacción, como el BIN, la moneda y el importe, con esas reglas y fuentes de referencia, incluidas las bases de datos BIN. A partir de los criterios definidos, selecciona automáticamente el proveedor óptimo para cada pago.
Cuando el cliente confirma el pago y la transacción supera la revisión antifraude, se activa el motor de enrutamiento. Identifica el MID (identificador del comercio) o adquirente más adecuado según los costos, la ubicación, la moneda, el método de pago, el importe, la disponibilidad y otros factores.
Las configuraciones cambian de un cliente a otro, pero buscan lo mismo: aumentar las tasas de aprobación, reducir los costos de procesamiento y dirigir los pagos según los requisitos locales.
El siguiente diagrama muestra el proceso paso a paso:
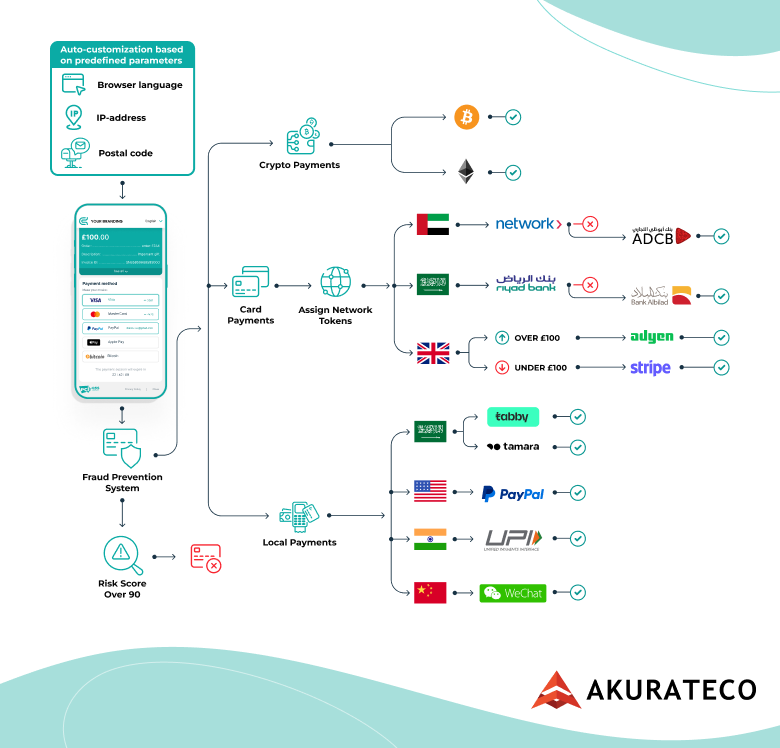
- Evaluación antifraude. Cuando el cliente confirma el pago en un sitio o aplicación, el sistema automatizado de prevención de fraude revisa la operación y le asigna una puntuación de riesgo. Si supera el umbral configurado, el pago se rechaza.
- Enrutamiento según el método de pago. Si la transacción supera la revisión de fraude, el sistema identifica qué proveedores pueden procesarla según el método elegido u otro parámetro configurado.
- Selección del proveedor. Con criterios adicionales, como país, importe o comisiones de procesamiento, el enrutamiento selecciona al proveedor más adecuado y dirige allí la transacción. Para los pagos con tarjeta, los tokens de red se asignan antes del enrutamiento. Para los pagos locales, la operación va al proveedor conectado al método elegido por el cliente. Si varios proveedores lo admiten, se aplican los mismos parámetros para elegir uno.
- Enrutamiento en cascada. Si una transacción con tarjeta recibe un rechazo temporal (soft decline), el sistema la reintenta a través del siguiente proveedor configurado. El proceso puede continuar conforme a las reglas, sin exigir que el cliente comience el pago otra vez. Los rechazos definitivos (hard declines), como los de tarjetas bloqueadas, no se reintentan.
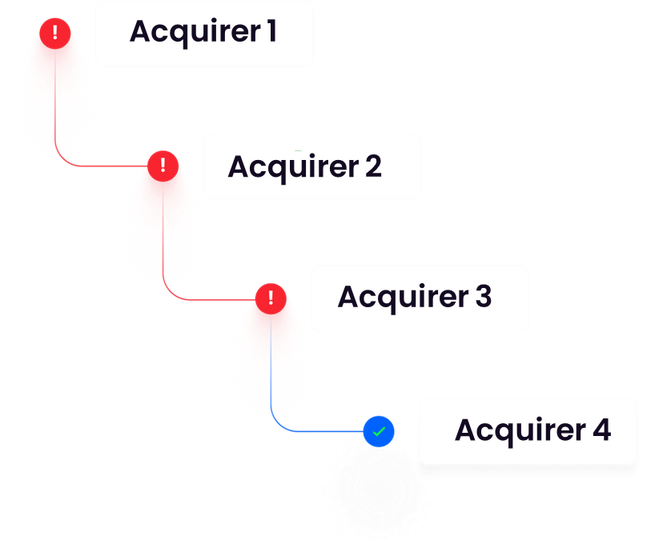
Enrutamiento inteligente frente a enrutamiento en cascada y failover
El enrutamiento inteligente, el enrutamiento en cascada y el failover son conceptos relacionados de optimización de pagos, pero cada uno resuelve un problema diferente. El enrutamiento inteligente elige el proveedor antes de la autorización; el enrutamiento en cascada reintenta una transacción después de un rechazo temporal; y failover mantiene el flujo de pagos cuando un proveedor no está disponible.
| Mecanismo | Cuándo se aplica | Objetivo principal | Qué lo activa |
|---|---|---|---|
| Enrutamiento inteligente | Antes de enviar la transacción para autorización. | Elegir el mejor proveedor según tasa de aprobación, costo, ubicación u otras reglas. | Una nueva transacción, evaluada mediante reglas predefinidas o modelos de machine learning (ML). |
| Enrutamiento en cascada | Después de un rechazo temporal. | Recuperar el pago con uno o varios reintentos a través de proveedores alternativos. | Soft decline devuelto por el primer proveedor. |
| Failover | Cuando un proveedor está inactivo o funciona mal. | Mantener la continuidad al cambiar automáticamente el tráfico hacia un proveedor de respaldo. | Indisponibilidad del proveedor, tiempo de espera agotado o fallo técnico. |
Conoce más sobre cómo se utilizan estas tecnologías en Akurateco.
Principales beneficios del enrutamiento inteligente de pagos
Volodymyr Kuiantsev, CEO y cofundador de Akurateco, comparte su perspectiva sobre el valor de esta tecnología para grandes comercios, PSP y bancos adquirentes:
“El enrutamiento inteligente de pagos es fundamental para mejorar las tasas de éxito de las transacciones y la experiencia del usuario. Esta tecnología permite realizar pagos de manera eficiente y segura, incluso si un proveedor determinado presenta problemas. Al elegir dinámicamente la mejor ruta, las empresas reducen fallos, mejoran la gestión de riesgos y aumentan la satisfacción de sus clientes”.
Veamos sus principales beneficios con más detalle.
Reduce costos sin buscar únicamente la tarifa más baja
Los costos de procesamiento dependen del tipo y la categoría de la tarjeta, el país emisor, la categoría del comercio y de si el pago es nacional o transfronterizo. Las redes de tarjetas establecen el intercambio, pero los márgenes de los adquirentes varían entre proveedores. Enviar un pago a un adquirente local puede permitir aplicar tarifas nacionales más bajas.
El proveedor más barato no siempre es el más rentable. El enrutamiento inteligente toma en cuenta esta diferencia. Compara datos actuales de tarifas y aprobaciones con la probabilidad de éxito, la velocidad de liquidación, la confiabilidad y el riesgo para elegir la ruta con mejor resultado neto.
Envía cada pago a donde tenga más posibilidades de aprobarse
Las tasas de aprobación mejoran cuando cada transacción llega al proveedor o banco con mayores probabilidades de autorizarla. Las reglas consideran las limitaciones de cada conector, como países no atendidos o sectores de alto riesgo que no acepta. De esta manera, no se envían operaciones a proveedores incompatibles. La lógica basada en datos y los análisis mejorados con IA también pueden contribuir a las mejoras.
Mantén los pagos activos entre proveedores y MID
Los comercios y PSP deciden cómo distribuir las transacciones entre sus MID y proveedores. Pueden dividir el volumen, mantener cada MID dentro de sus límites de procesamiento y retirar tráfico de un proveedor con bajo rendimiento o inactivo. Si uno falla, los pagos pasan a otro. Si un MID alcanza su límite, el tráfico va al siguiente en lugar de rechazarse.
Prerouting: enrutamiento hacia métodos de pago alternativos
Prerouting es una tecnología que dirige las transacciones a identificadores de comercio (MID) según datos que no dependen de tarjetas de crédito o débito. Se utiliza con métodos de pago alternativos (APM) y permite enrutar según la moneda, el país del pagador y otros parámetros. Esto aporta mayor control sobre el flujo de transacciones y puede mejorar la recuperación de pagos fallidos.
El enrutamiento de tarjetas dispone desde el inicio de información del BIN, como la red, el tipo de tarjeta y el país emisor. Las transferencias bancarias y las billeteras digitales no incluyen un BIN. Prerouting cubre esa diferencia al elegir el MID para los métodos alternativos utilizando datos como la moneda o el país del pagador.
Imagina un PSP conectado a dos proveedores de APM en América Latina. Con prerouting, los pagos en BRL de clientes brasileños se envían al proveedor compatible con Pix, mientras que los pagos en MXN de clientes mexicanos van al que ofrece SPEI. Las reglas también pueden usar otros parámetros que no dependen de tarjetas.
Para un PSP que ofrece APM en varios mercados mediante proveedores diferentes, esta función evita que un pago termine en una ruta incompatible con el país o la moneda del pagador.
También es útil para un comercio que entra en un mercado nuevo: los pagos locales se dirigen al nuevo MID mientras que las operaciones existentes siguen sus rutas habituales.
Parámetros habituales del enrutamiento de pagos
El sistema elige la ruta según la información disponible sobre el pago, el pagador, la tarjeta y los proveedores. Los parámetros dependen de los mercados, los métodos de pago, los proveedores y los objetivos de optimización. La mayoría de las configuraciones combinan varios criterios.
Geolocalización de la dirección de facturación
La dirección de facturación indica dónde dice encontrarse el pagador, lo que no siempre coincide con el país de emisión de la tarjeta. Las reglas la utilizan principalmente para evaluar riesgos. Si el país de facturación no coincide con el identificado por el BIN, la transacción puede dirigirse a un MID con controles de riesgo más estrictos. También ayuda cuando ciertos proveedores solo operan en algunas regiones.
Método de pago
Normalmente es el primer filtro de una configuración de enrutamiento. Las tarjetas, las billeteras digitales y las transferencias bancarias necesitan proveedores que las admitan. El método determina qué MID pueden entrar en la selección. Los pagos sin datos de tarjeta se gestionan mediante prerouting.
Segmento de clientes o inclusión en una whitelist
Los compradores recurrentes y los pagadores de una whitelist suelen presentar menos riesgo que los clientes nuevos. Algunos comercios envían estos pagos a un MID separado para que un aumento del fraude entre clientes nuevos no perjudique las tasas de aprobación ni los índices de contracargos del tráfico más confiable.
Número de identificación bancaria (BIN)
El BIN corresponde a los seis u ocho primeros dígitos del número de una tarjeta. Identifica al banco emisor, la red, el tipo de tarjeta y el país de emisión. Los emisores aprueban a tasas diferentes según el adquirente, de modo que el enrutamiento por BIN dirige cada tarjeta al proveedor con mejores resultados para ese emisor. Es uno de los parámetros más precisos, sobre todo cuando existe suficiente historial de aprobaciones por emisor.
País del BIN
Si el adquirente está en el mismo país que el emisor, la operación puede tratarse como nacional, lo que normalmente supone menores tarifas de intercambio y menos rechazos por transacciones transfronterizas. Por eso se identifica el país emisor antes de seleccionar el MID. La regla requiere que el comercio tenga adquirencia local en ese mercado: sin un MID local, no existe una ruta nacional disponible.
Red de tarjetas
Visa, Mastercard, American Express y otras redes tienen costos y tasas de aprobación distintos según el adquirente. Algunos adquirentes tampoco aceptan todas las redes. Este parámetro funciona tanto como filtro de compatibilidad como herramienta para controlar costos.
Moneda
Un proveedor que procesa y liquida en la moneda del pago evita un paso de conversión y su recargo cambiario. Es especialmente relevante para comercios que venden en varias monedas y trabajan con proveedores que admiten conjuntos diferentes de monedas.
Importe de la transacción
Un pago de EUR 15 y otro de EUR 1500 pueden necesitar rutas distintas, incluso con la misma tarjeta. Las operaciones pequeñas suelen resultar más económicas con proveedores que aplican una tarifa fija baja; las de mayor importe pueden beneficiarse de un porcentaje menor y requerir un MID con controles antifraude más estrictos. Los pagos recurrentes también pueden seguir reglas propias.
Rendimiento y disponibilidad del proveedor
Este es el único parámetro que puede cambiar minuto a minuto. Para utilizarlo, hacen falta al menos dos MID capaces de aceptar el mismo pago. Se aplica cuando los otros filtros ya han reducido la selección a pocas rutas. Analiza aprobaciones, tiempos de respuesta, patrones de rechazo, errores técnicos y periodos de inactividad durante una ventana reciente. Si la tasa de aprobación de un proveedor para un segmento cae por debajo del umbral configurado, deja de ser candidato.
Así se protegen las aprobaciones y la disponibilidad cuando un proveedor empeora, sin depender de que alguien detecte primero el problema.
Reglas de enrutamiento personalizadas
Las reglas personalizadas combinan varios parámetros en una misma decisión.
Por ejemplo, los pagos Mastercard superiores a EUR 500 con tarjetas emitidas en Alemania pueden enviarse a un adquirente alemán mientras su tasa de aprobación en ese segmento se mantenga sobre un umbral determinado. Si disminuye, esos pagos pasan a otro adquirente con buenos resultados en tarjetas alemanas, mientras que los importes más bajos mantienen su ruta habitual.
Cómo configurar reglas de enrutamiento de pagos
Con un software de enrutamiento puedes crear reglas a partir de tus propios datos: identifica adónde van las transacciones y dónde fallan, convierte los patrones en condiciones y ajusta la configuración cuando cambien los resultados de los proveedores.
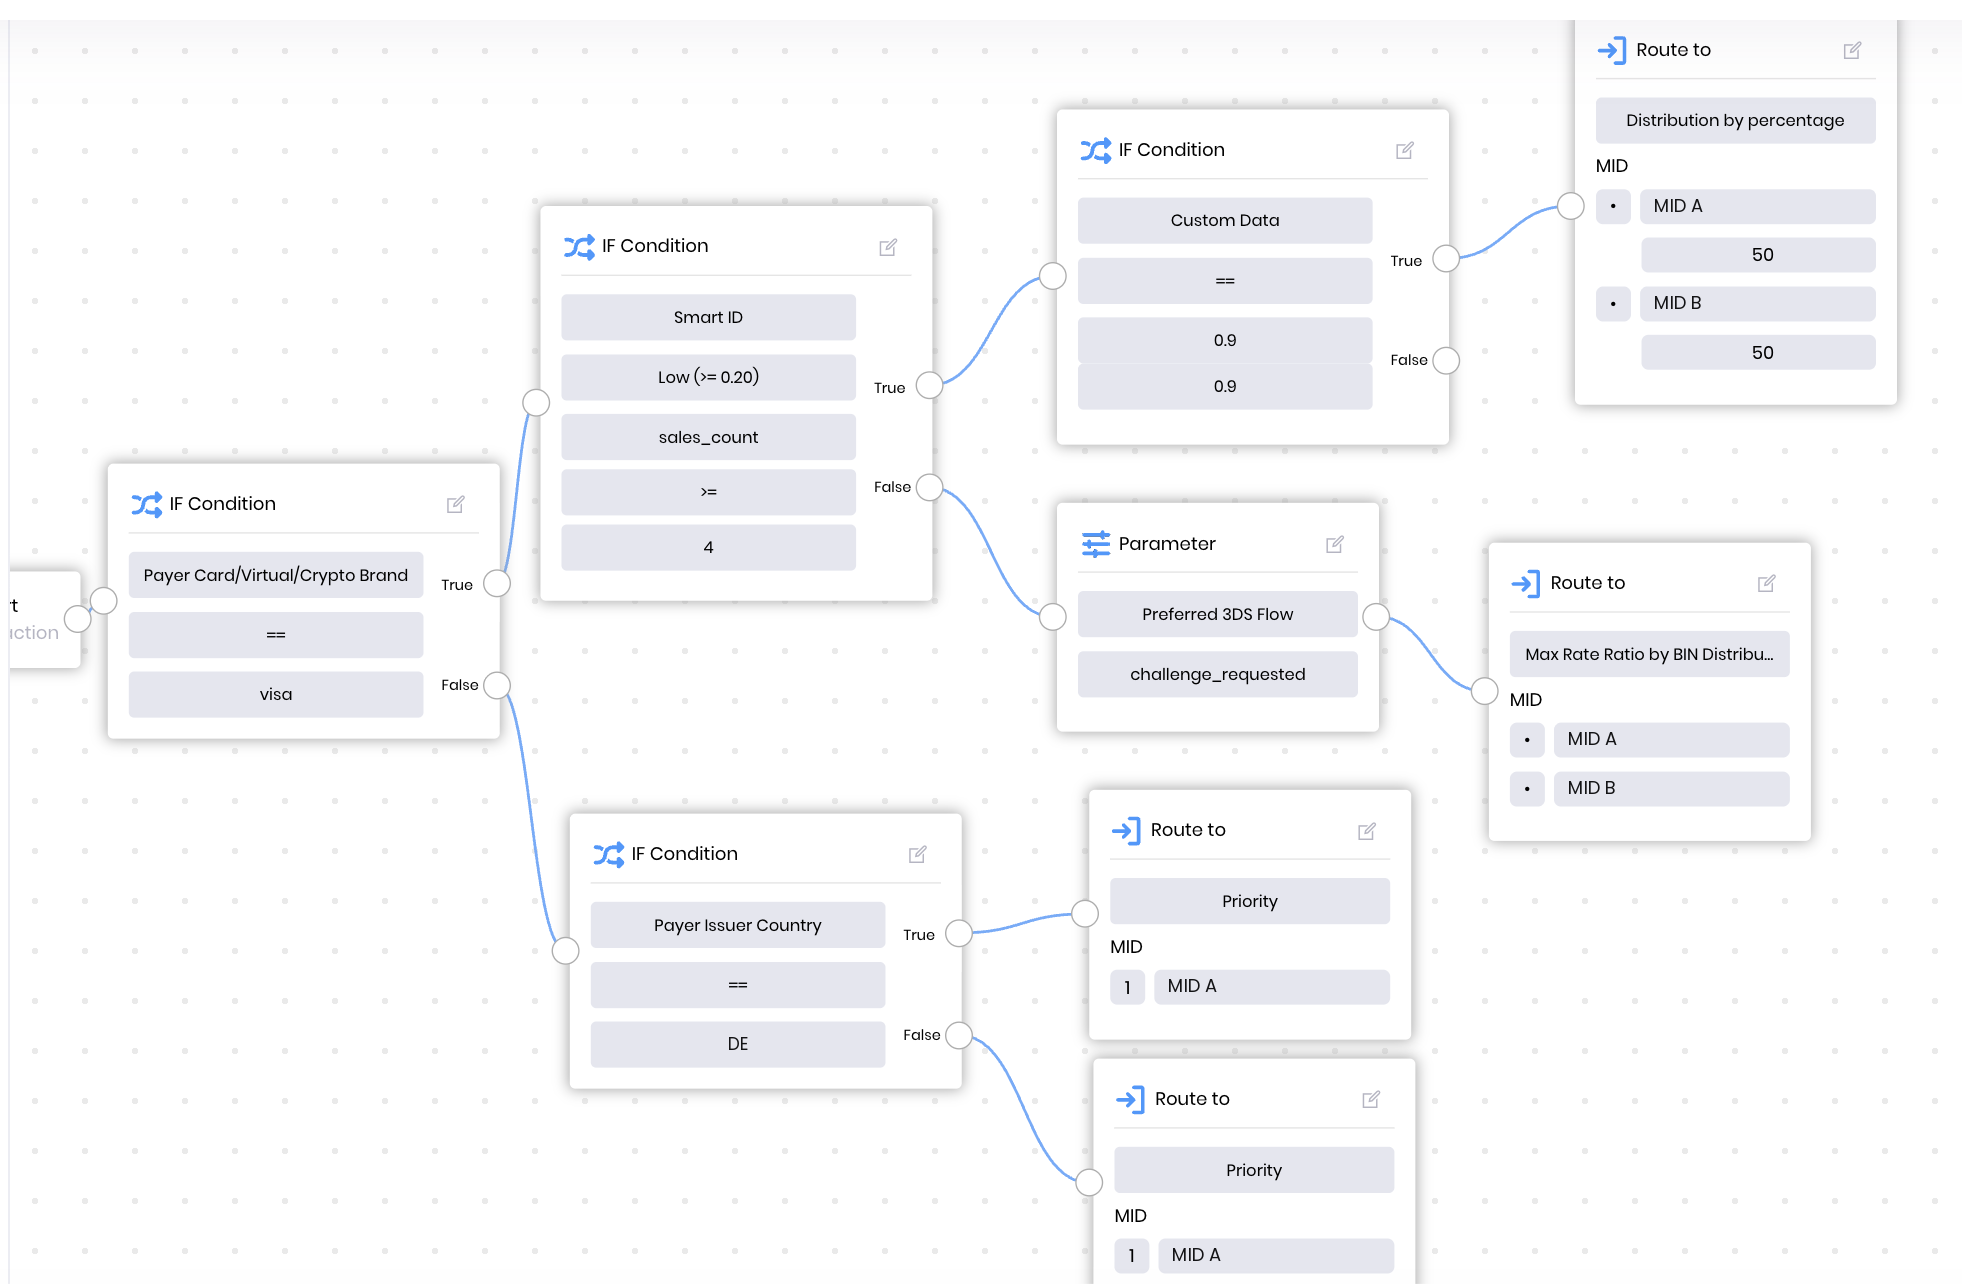
Analiza los flujos actuales y los puntos de rechazo
Desglosa las aprobaciones y los rechazos por proveedor, país emisor, red de tarjetas, método de pago e importe. Separa los rechazos temporales de los definitivos. Los temporales pueden recuperarse por otra ruta. Si un proveedor aprueba considerablemente menos transacciones que otro para el mismo segmento, existe una oportunidad para crear una regla específica.
Define las reglas
El rendimiento de los proveedores, la ubicación, el tipo de tarjeta, el costo de procesamiento y el historial de aprobaciones son criterios habituales. Una sola regla puede combinar varios.
Considera los costos desde el principio: cada decisión de enrutamiento cambia cuánto pagas por procesar la operación. El proveedor determina el margen del adquirente y la ubicación de este influye en si se aplica una tarifa de intercambio nacional o transfronteriza.
Prueba combinaciones de proveedores
Una regla basada en datos históricos sigue siendo una hipótesis. Envía tráfico comparable a los proveedores candidatos, manteniendo equivalentes las demás condiciones, y compara las tasas de aprobación y los costos del mismo segmento. El proveedor que funciona mejor con tarjetas alemanas puede no ser el mejor para tarjetas españolas.
Supervisa y ajusta
Una configuración que generó buenos resultados el trimestre pasado puede empezar a perder dinero de forma poco visible. La diferencia se oculta en la tasa de aprobación general si no analizas cada regla por separado. También pueden cambiar las tarifas de los proveedores y las reglas de las redes de tarjetas. Por eso, el enrutamiento no es una configuración permanente: revísala al incorporar otro proveedor, mercado o método de pago.
Casos reales: cómo los clientes de Akurateco aprovechan el enrutamiento inteligente
La plataforma de Akurateco funciona bajo la marca de cada cliente. Por esa razón, mantenemos confidenciales los nombres de las tres organizaciones siguientes. Operan en sectores y regiones diferentes.
Cliente A: separar los primeros depósitos y el tráfico de whitelist
Desafío: un PSP que atendía comercios de e-commerce en todo el mundo utilizaba un sistema de enrutamiento propio que no permitía configurar rutas según parámetros. No podía enviar los primeros depósitos (FTD) y los pagos de clientes incluidos en whitelist a MID diferentes.
Un FTD es la primera transacción de un pagador en un sitio y no existe historial para evaluar su comportamiento, por lo que suele estar sujeto a controles de riesgo más estrictos. El tráfico de whitelist procede de pagadores confiables, con pagos anteriores exitosos. Sin separar las rutas, un cliente habitual podía llegar a un adquirente con controles muy restrictivos o a una región donde su tarjeta parecía desconocida. Esto provocaba rechazos indebidos y pérdidas para los comercios del PSP.
Solución: el Cliente A cargó las whitelists de sus comercios en Akurateco y conectó tres MID. Ahora, el enrutamiento inteligente envía los pagos de whitelist a un MID dedicado y los FTD a un segundo. Si un FTD se rechaza por motivos relacionados con el MID, el enrutamiento en cascada lo reintenta automáticamente en el tercero, que también admite este tráfico. El PSP ya no necesita mantener su propio sistema de enrutamiento.
Resultados:
- Más de USD 150 000 de ahorro en mantenimiento del sistema durante un año.
- Aumento del 11 % en la tasa de aprobación.
Cliente B: distribuir transacciones entre varios MID
Desafío: un servicio global de streaming procesaba pagos mediante dos MID con los mismos criterios y necesitaba respetar el límite de 10 000 transacciones de cada uno. Si agotaba la capacidad de uno antes de pasar al otro, corría el riesgo de sufrir rechazos y fallos del sistema. Quería utilizar ambos al mismo tiempo. Los límites de velocidad (velocity limits) añadían otra restricción: establecen cuántas transacciones exitosas puede completar un cliente en un mismo MID durante cierto periodo, por ejemplo, tres al día.
Solución: Akurateco añadió a su motor los módulos “Distribute by count” y “Distribute by percentage”. Con el segundo, el cliente puede enviar, por ejemplo, el 30 % del tráfico a un MID y el 70 % al otro. Por cantidad, el tráfico se distribuye en bloques: después de cuatro pagos exitosos en el primer MID, los siguientes dos pasan al segundo y luego se vuelve al primero.
Distribuir las operaciones entre ambos MID permitió mantenerse dentro de los límites de velocidad sin cerrar ninguna relación existente con adquirentes.
Resultados:
- Sin incumplimientos de los límites de velocidad.
- Mejor aprovechamiento de la capacidad de procesamiento del comercio.
- Más transacciones diarias exitosas, sin fallos del sistema.
Cliente C: optimizar pagos nacionales e internacionales
Desafío: una empresa de telecomunicaciones de Catar necesitaba enviar pagos nacionales e internacionales a adquirentes distintos para reducir costos. Su adquirente cobraba tarifas de intercambio diferentes para tarjetas nacionales y extranjeras: las primeras eran bajas, pero las internacionales resultaban mucho más caras.
Solución: Akurateco configuró el enrutamiento por país del BIN. Los pagos con tarjetas emitidas localmente pasan al adquirente nacional, mientras que los de tarjetas extranjeras se envían a un proveedor internacional con tarifas transfronterizas más convenientes.
Resultados:
- Ahorro del 0.5 % en cada pago transfronterizo.
- Optimización de las tarifas de intercambio en todos los pagos.
Conclusión
Cada transacción rechazada puede representar ingresos que estaban a punto de concretarse en el checkout. El enrutamiento inteligente evalúa en tiempo real la probabilidad de aprobación, los costos, la velocidad de liquidación y la confiabilidad de cada ruta. El enrutamiento en cascada, por su parte, reintenta rechazos temporales que todavía pueden ser aprobados por otro proveedor.
En la práctica, combinar el enrutamiento inteligente con el enrutamiento en cascada permite a los comercios, PSP y bancos adquirentes mejorar las aprobaciones, reducir costos y recuperar ingresos que de otro modo podrían perderse.
¿Quieres saber cómo puede beneficiar el enrutamiento inteligente de pagos a tu operación?
Agenda una demostración gratuita con nuestros especialistas. Analizaremos tu caso y responderemos tus preguntas.
El enrutamiento de pagos FAQs
¿Qué es el enrutamiento de pagos?
El enrutamiento de pagos es el proceso de decidir a qué proveedor se envía cada transacción para su procesamiento. Las reglas pueden dirigirla a distintos proveedores según la ubicación geográfica, el tipo de tarjeta, la moneda, el costo, el nivel de riesgo o el rendimiento anterior del proveedor en pagos similares.
¿Qué es el enrutamiento inteligente de pagos?
El enrutamiento inteligente de pagos es un tipo de enrutamiento dinámico. Al igual que el enrutamiento estático, utiliza reglas, pero también se adapta según los datos de rendimiento o mediante machine learning para seleccionar el proveedor con mejores resultados para cada transacción. Su objetivo principal es aumentar las tasas de aprobación y controlar los costos de procesamiento.
¿Cómo funciona el enrutamiento de pagos?
El enrutamiento de pagos evalúa cada transacción antes de enviarla para su autorización. El sistema analiza los datos disponibles, como el BIN de la tarjeta, el país emisor, la moneda, el método de pago y el importe. Después, compara esta información con las reglas configuradas, la disponibilidad de los proveedores, sus costos y el historial de aprobaciones. Finalmente, envía el pago al proveedor que ofrece el mejor equilibrio entre probabilidad de aprobación y costo.
¿Qué es el enrutamiento de transacciones?
El enrutamiento de transacciones es el proceso general de dirigir una transacción hacia la vía de procesamiento más adecuada. En el sector de pagos, normalmente consiste en enviar cada operación al proveedor correspondiente según reglas comerciales y de rendimiento predefinidas.
¿Qué es el enrutamiento por probabilidad de aprobación?
El enrutamiento por probabilidad de aprobación dirige cada transacción al proveedor con mayores posibilidades de aprobarla. Las reglas utilizan datos históricos de aprobación por banco emisor, red de tarjetas y país, junto con el rendimiento actual de cada proveedor.
¿Cuál es la diferencia entre el enrutamiento de pagos y el enrutamiento en cascada?
El enrutamiento determina a qué proveedor se envía una transacción antes del primer intento de autorización. El enrutamiento en cascada se aplica después de un rechazo temporal (soft decline), cuando el sistema realiza un nuevo intento a través de otro proveedor.
¿Cómo afectan las reglas de enrutamiento a los costos de procesamiento?
Cada regla determina qué proveedor recibe la transacción y, por lo tanto, qué margen del adquirente se aplica. La ubicación del adquirente también influye en si la operación está sujeta a tarifas de intercambio nacionales o transfronterizas. Sin embargo, elegir siempre la ruta más económica no necesariamente ofrece el mejor resultado, ya que una comisión menor representa poco ahorro si el proveedor aprueba menos pagos.